Fakturę zaliczkową wystawiasz, gdy otrzymujesz przedpłatę: od otrzymanej kwoty powstaje obowiązek VAT na mocy art. 19a ustawy o VAT. Masz czas do 15. dnia miesiąca następującego po otrzymaniu zaliczki, a w 2026 roku dochodzi do tego kwestia KSeF i limitów przejściowych. Szczegóły, przykład liczbowy i checklistę znajdziesz niżej.
Krótko mówiąc:
- Obowiązek VAT od zaliczki powstaje w dniu jej otrzymania, niezależnie od terminu wystawienia faktury i rozliczany jest w okresie, w którym środki faktycznie wpłynęły.
- W przypadku otrzymania zaliczki przed 15. dniem kolejnego miesiąca, fakturę zaliczkową trzeba wystawić do tego dnia, a od 2026 roku konieczne jest korzystanie z systemu KSeF, w tym podanie prawidłowego numeru tego systemu.
- Przy korektach faktur zaliczkowych ważne jest powiązanie ich z numerem KSeF oryginalnego dokumentu i ujmowanie różnic VAT w deklaracji za okres, w którym korekta została wprowadzona.
- Do końca 2026 roku firmy z miesięczną sprzedażą poniżej 10 000 zł mogą wystawiać faktury poza systemem KSeF, a od 1 kwietnia 2026 obowiązkowe jest korzystanie z tego systemu dla większości przedsiębiorców.
- Wsparcie w zakresie faktur zaliczkowych i KSeF oferują firmy księgowe, które zajmują się wystawianiem dokumentów, rozliczeniem VAT, korektami oraz reprezentacją przed urzędem.
Spis treści
- Kiedy wystawiasz fakturę zaliczkową
- Obowiązek podatkowy VAT przy otrzymaniu zaliczki
- Terminy faktur zaliczkowych i obowiązki wobec KSeF w 2026 roku
- Co musi zawierać faktura zaliczkowa w systemie KSeF
- Fakturowanie zaliczki krok po kroku na przykładzie z Warszawy
- Korekta faktury zaliczkowej i wystawienie faktury rozliczającej
- Checklista przed wysłaniem faktury zaliczkowej
- Nasze doświadczenie z fakturami zaliczkowymi i KSeF
- Jak możemy pomóc przy fakturach zaliczkowych
- Najczęściej zadawane pytania
- Źródła
Kiedy wystawiasz fakturę zaliczkową
Zaliczką jest każda forma zapłaty otrzymana przed wykonaniem usługi lub dostawą towaru: przelew, gotówka, płatność kartą, a nawet częściowa wpłata na poczet większego zamówienia. Nie liczy się nazwa na przelewie, tylko fakt, że pieniądze wpłynęły, zanim zrealizowałeś świadczenie.
Fakturę zaliczkową wystawiasz zwykle w tych sytuacjach:
- klient wpłaca zadatek przed rozpoczęciem usługi remontowej lub projektowej
- kupujący płaci ratę za towar, który dostarczysz w kolejnym miesiącu
- zamawiający przelewa częściową przedpłatę na poczet dostawy produkcyjnej
Są wyjątki, w których nie musisz wystawiać takiego dokumentu, o czym piszemy dalej przy okazji zwolnienia podmiotowego z VAT. Na razie zapamiętaj zasadę: każda przedpłata uruchamia obowiązek podatkowy, a to prowadzi nas do sedna rozliczeń VAT.
Obowiązek podatkowy VAT przy otrzymaniu zaliczki
Zgodnie z wyjaśnieniem podatki.gov.pl, obowiązek podatkowy w VAT powstaje w dniu otrzymania zaliczki, w odniesieniu do tej konkretnej kwoty. Nie czekasz na wystawienie faktury ani na zakończenie usługi: liczy się moment wpływu środków na konto lub do kasy.
To oznacza, że VAT od zaliczki wykazujesz w JPK_V7 za okres, w którym pieniądze faktycznie do Ciebie trafiły, a nie za okres wystawienia faktury.
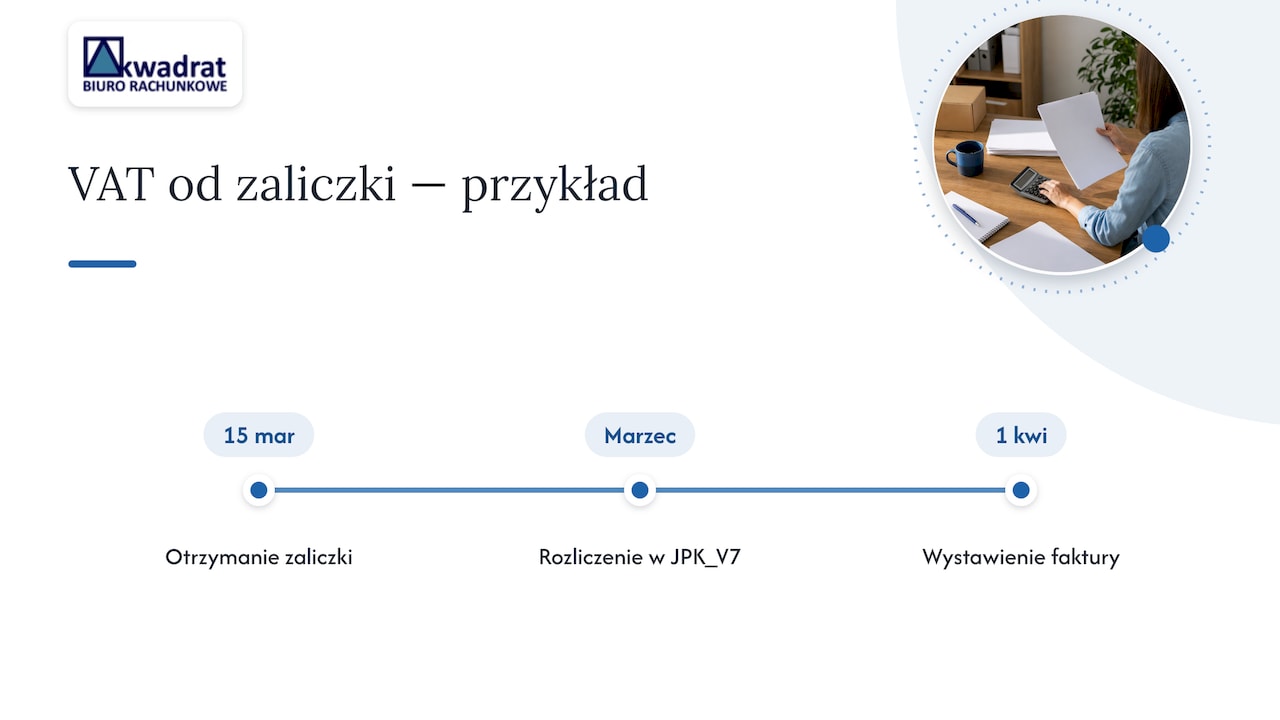
Przykład: jeśli otrzymasz zaliczkę 15 marca, VAT od niej rozliczasz w deklaracji za marzec, nawet gdy fakturę wystawisz dopiero na początku kwietnia. Spóźnienie z wystawieniem dokumentu nie przesuwa obowiązku podatkowego.
Terminy faktur zaliczkowych i obowiązki wobec KSeF w 2026 roku
Termin ustawowy pozostaje niezmienny: fakturę zaliczkową wystawiasz nie później niż do 15. dnia miesiąca następującego po miesiącu otrzymania zaliczki, zgodnie z tabelą trybów wystawiania faktur publikowaną przez KSeF. W systemie KSeF datą wystawienia jest dzień przesłania faktury do systemu, a nie data jej sporządzenia w programie księgowym.
Stan prawny na 2026 rok wygląda tak:
- obowiązek odbierania faktur przez KSeF obowiązuje od 1 lutego 2026 roku
- obowiązek wystawiania faktur w KSeF dla większości podatników startuje 1 kwietnia 2026 roku
- do 31 grudnia 2026 roku firmy ze sprzedażą poniżej 10 000 zł miesięcznie mogą jeszcze wystawiać faktury poza KSeF
Numer KSeF staje się elementem, który łączy fakturę zaliczkową z fakturą rozliczającą, więc jego brak lub błędne wpisanie utrudnia identyfikację całej transakcji w systemie.
Porada profesjonalisty: nie czekaj do marca 2026 na przetestowanie KSeF. Wystaw kilka faktur testowych wcześniej, żeby złapać błędy mapowania, zanim zrobi się to obowiązkowe dla Twojej firmy.
Co musi zawierać faktura zaliczkowa w systemie KSeF
Faktura zaliczkowa wymaga tych samych podstawowych elementów co zwykła faktura, z kilkoma różnicami wynikającymi ze specyfiki zaliczki:
- dane sprzedawcy i nabywcy wraz z numerami NIP
- numer faktury oraz data jej wystawienia
- kwota otrzymanej zaliczki w wartości netto, VAT i brutto
- opis przedmiotu przyszłej dostawy lub usługi, nawet jeśli szczegóły zostaną doprecyzowane później
- powiązanie z zamówieniem, jeśli zaliczka dotyczy konkretnego kontraktu
W strukturze FA(3) faktura zaliczkowa korzysta z osobnego węzła „Zamowienie“, a standardowy węzeł „FaWiersze“ pozostaje w niej pusty, co potwierdzają materiały KSeF 2.0. To zmienia sposób przygotowania danych po stronie programu księgowego i warto to sprawdzić z dostawcą oprogramowania przed kwietniem 2026 roku.
Przy opisie pozycji wystarczy krótka formuła, na przykład: „zaliczka na poczet dostawy mebli biurowych zgodnie z zamówieniem nr 12/2026“ albo „zaliczka na usługę remontową, umowa z dnia…“. Pamiętaj, żeby w fakturze rozliczającej wpisać numer KSeF faktury zaliczkowej: bez tego trudno udowodnić, że zaliczka i rozliczenie dotyczą tej samej transakcji.
Fakturowanie zaliczki krok po kroku na przykładzie z Warszawy
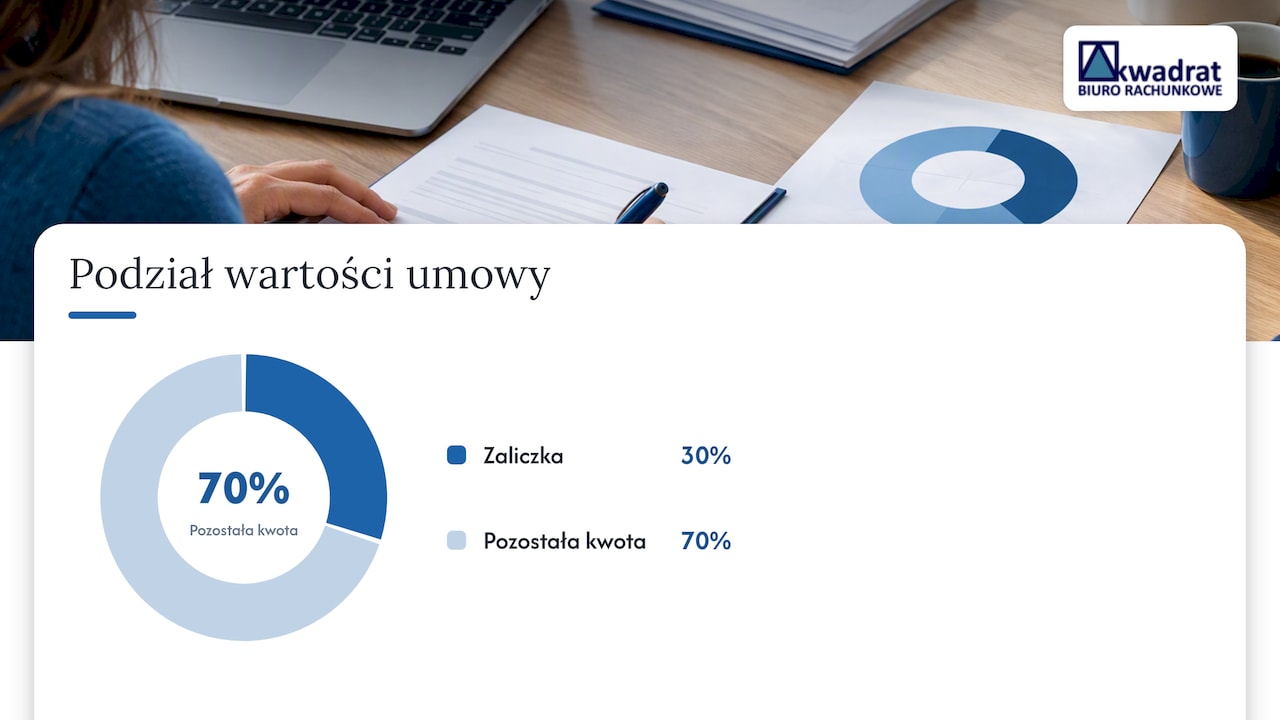
Załóżmy, że prowadzisz jednoosobową firmę usługową na Targówku i podpisujesz umowę na usługę wartą 10 000 zł netto. Klient wpłaca zaliczkę 3 000 zł przed rozpoczęciem prac.
Proces wygląda tak:
- potwierdzasz wpływ 3 000 zł na konto
- wystawiasz fakturę zaliczkową na 3 000 zł brutto, licząc VAT metodą „w stu“ (przy stawce 23% to 2 439,02 zł netto i 560,98 zł VAT)
- wykazujesz ten VAT w JPK_V7 za okres, w którym pieniądze wpłynęły
- po zakończeniu usługi wystawiasz fakturę rozliczającą na pozostałą kwotę 7 000 zł netto plus VAT, z odniesieniem do numeru faktury zaliczkowej
Porada profesjonalisty: zapisuj numer KSeF faktury zaliczkowej od razu w systemie księgowym, zanim przejdziesz do kolejnej transakcji. Ułatwia to późniejsze powiązanie dokumentów.
Uwaga: najczęstszym błędem, jaki widzimy u klientów z Warszawy, jest dublowanie faktur zaliczkowych: dokument wystawiony poza KSeF trafia potem omyłkowo jeszcze raz do systemu. Taka pomyłka może wymusić zapłatę VAT z faktury, która nigdy nie powinna istnieć, zgodnie z ostrzeżeniami publikowanymi przez KSeF.
Korekta faktury zaliczkowej i wystawienie faktury rozliczającej
Korektę do faktury zaliczkowej wystawiasz, gdy zmienia się kwota zaliczki, rezygnujesz z części zamówienia albo klient odstępuje od umowy. Dokument korygujący musi odnosić się do numeru faktury pierwotnej, a w przypadku KSeF do jej numeru systemowego.
Praktyczne zasady wyglądają tak:
- korektę do faktury zaliczkowej łączysz z numerem KSeF dokumentu pierwotnego
- jeśli zaliczka była wystawiona poza KSeF (w ramach limitu przejściowego), a korektę robisz już po wejściu obowiązku, musisz wskazać oba identyfikatory, żeby urząd mógł powiązać transakcję
- różnicę VAT wynikającą z korekty ujmujesz w JPK_V7 za okres, w którym korekta została wystawiona lub otrzymana, zależnie od charakteru zmiany
Jeśli temat korekt jest dla Ciebie nowy, więcej o technicznych aspektach poprawiania dokumentów znajdziesz w naszym materiale o nocie korygującej.
Checklista przed wysłaniem faktury zaliczkowej
Zanim wyślesz fakturę zaliczkową do klienta lub do KSeF, sprawdź te punkty:
- czy kwota VAT została policzona od pełnej otrzymanej zaliczki, a nie od szacowanej wartości usługi
- czy data otrzymania zaliczki zgadza się z okresem rozliczeniowym w JPK_V7
- czy faktura nie została już wcześniej wystawiona w innym systemie lub trybie
- czy numer zamówienia lub umowy jest poprawnie przypisany w węźle „Zamowienie“
- czy przy fakturze rozliczającej podałeś numer KSeF dokumentu zaliczkowego
Najczęstsze błędy, które naprawiamy u klientów, to brak numeru KSeF przy rozliczeniu, złe daty wpływu środków oraz podwójne wystawienie tej samej faktury w okresie przejściowym.
Porada profesjonalisty: trzymaj rejestr zaliczek w jednym arkuszu z numerami KSeF, datami wpływu i statusem rozliczenia: to najszybszy sposób, żeby uniknąć duplikatów.
Nasze doświadczenie z fakturami zaliczkowymi i KSeF
Od lat rozliczamy zaliczki dla małych i średnich firm z Warszawy. Widzimy powtarzające się sytuacje: wdrożenie KSeF od zera, korekty po błędnie wystawionych fakturach zaliczkowych oraz bieżące pilnowanie terminów przy sezonowych zamówieniach.
Śledzimy zmiany w przepisach na bieżąco, w tym harmonogram KSeF opisany w naszym materiale o księgowości w 2026 roku. Jeśli masz wątpliwości co do konkretnej transakcji, warto to sprawdzić zanim wyślesz dokument do systemu.
— Agnieszka Kopyłowska
Jak możemy pomóc przy fakturach zaliczkowych
Rozliczanie zaliczek w okresie przejściowym KSeF pochłania czas, którego często brakuje przy prowadzeniu firmy. Oferujemy wsparcie, które zdejmuje z Ciebie ten ciężar:
- wystawianie faktur w Twoim imieniu, w tym faktur zaliczkowych i rozliczających
- bieżące rozliczenia VAT i przygotowanie JPK_V7
- korekty dokumentów oraz reprezentację przed urzędem skarbowym w razie pytań
Zamiast samodzielnie pilnować terminów i numerów KSeF, możesz przekazać te obowiązki nam i skupić się na prowadzeniu firmy. Sprawdź nasz cennik usług księgowych albo zapoznaj się z pełnym zakresem usług księgowych i umów się na bezpłatną konsultację.
Najczęściej zadawane pytania
Czy faktura zaliczkowa trafia do KSeF?
Tak, od momentu objęcia Twojej firmy obowiązkiem KSeF faktura zaliczkowa musi przejść przez system, podobnie jak faktura rozliczająca. Do 31 grudnia 2026 roku podatnicy ze sprzedażą poniżej 10 000 zł miesięcznie mogą jeszcze wystawiać faktury poza systemem.
Czym różni się faktura zaliczkowa od zwykłej faktury?
Faktura zaliczkowa dokumentuje otrzymaną przedpłatę przed wykonaniem usługi lub dostawą towaru, a nie całą transakcję. W KSeF korzysta z osobnego węzła „Zamowienie“ zamiast standardowego „FaWiersze“, co odróżnia ją technicznie od faktury końcowej.
Kiedy nie musisz wystawiać faktury zaliczkowej?
Nie wystawiasz jej, gdy zaliczka i dostawa towaru lub wykonanie usługi następują w tym samym miesiącu, bo wtedy wystarczy jedna faktura końcowa. Zasady dotyczące zwolnienia podmiotowego z VAT warto sprawdzić indywidualnie, bo moment rejestracji do VAT wpływa na obowiązek dokumentowania zaliczek.
Czy otrzymana zaliczka jest przychodem?
Na gruncie VAT zaliczka generuje obowiązek podatkowy w dniu otrzymania środków, zgodnie z wyjaśnieniem podatki.gov.pl. W podatku dochodowym kwalifikacja zależy od formy opodatkowania i warto to zweryfikować przy konkretnej umowie, dlatego w razie wątpliwości zachęcamy do kontaktu.