Вы выставляете авансовый счет-фактуру, когда получаете предоплату: с полученной суммы возникает обязательство по НДС (VAT) на основании ст. 19a Закона о НДС. Выставить документ нужно до 15-го числа месяца, следующего за месяцем получения аванса. В 2026 году также нужно учитывать требования KSeF (Национальная система э-фактур) и лимиты переходного периода. Ниже Вы найдете подробности, пример расчета и контрольный список.
Кратко:
- Обязательство по НДС с аванса возникает в день его получения независимо от даты выставления счета-фактуры. Налог учитывается за период, в котором деньги фактически поступили.
- Если аванс получен до 15-го числа следующего месяца, авансовый счет-фактуру нужно выставить до этого дня. С 2026 года необходимо использовать KSeF и указывать правильный номер, присвоенный в этой системе.
- При корректировке авансовых счетов-фактур нужно указывать номер KSeF исходного документа и отражать разницу по НДС в декларации за период, в котором была внесена корректировка.
- До конца 2026 года компании с объемом продаж менее 10 000 злотых в месяц могут выставлять счета-фактуры вне KSeF, а с 1 апреля 2026 г. использование системы обязательно для большинства предпринимателей.
- Бухгалтерские компании помогают с авансовыми счетами-фактурами и KSeF: выставляют документы, рассчитывают НДС, оформляют корректировки и представляют интересы в ведомстве.
Содержание
- Когда выставлять авансовый счет-фактуру
- Обязательство по НДС при получении аванса
- Сроки выставления авансовых счетов-фактур и требования KSeF в 2026 году
- Что должен содержать авансовый счет-фактура в KSeF
- Как оформить счет-фактуру на аванс: пошаговый пример из Варшавы
- Корректировка авансового счета-фактуры и выставление окончательного
- Что проверить перед отправкой авансового счета-фактуры
- Наш опыт работы с авансовыми счетами-фактурами и KSeF
- Как мы можем помочь с авансовыми счетами-фактурами
- Часто задаваемые вопросы
- Источники
Когда выставлять авансовый счет-фактуру
Аванс — это любая оплата, полученная до оказания услуги или поставки товара: банковский перевод, наличные, оплата картой и даже частичный платеж в счет более крупного заказа. Имеет значение не назначение перевода, а то, что деньги поступили до того, как Вы выполнили обязательство.
Обычно Вы выставляете авансовый счет-фактуру в следующих ситуациях:
- клиент вносит задаток до начала ремонтных или проектных работ
- покупатель вносит очередной платеж за товар, который Вы поставите в следующем месяце
- заказчик переводит частичную предоплату в счет поставки продукции
Есть исключения, когда выставлять такой документ не нужно. О них мы расскажем далее, в связи с освобождением от НДС по объему продаж (zwolnienie podmiotowe z VAT). Пока запомните правило: любая предоплата создает налоговое обязательство. Именно от этого зависит учет НДС.
Обязательство по НДС при получении аванса
Согласно разъяснению на podatki.gov.pl, обязательство по НДС возникает в день получения аванса и относится именно к полученной сумме. Вы не ждете выставления счета-фактуры или завершения услуги: имеет значение момент поступления денег на счет или в кассу.
Это означает, что НДС с аванса Вы отражаете в JPK_V7 за период, в котором деньги фактически поступили Вам, а не за период выставления счета-фактуры.
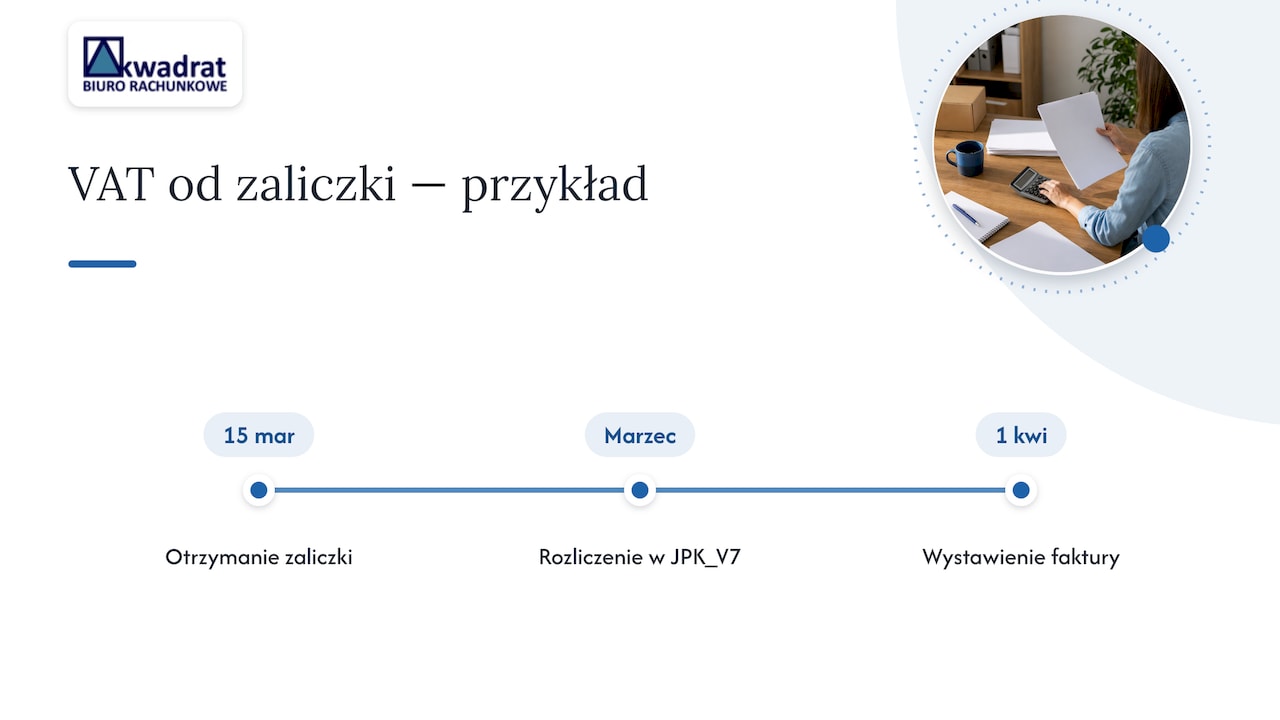
Пример: если Вы получите аванс 15 марта, НДС с него нужно отразить в декларации за март, даже если Вы выставите счет-фактуру только в начале апреля. Задержка с оформлением документа не переносит момент возникновения налогового обязательства.
Сроки выставления авансовых счетов-фактур и требования KSeF в 2026 году
Установленный законом срок не меняется: авансовый счет-фактуру Вы выставляете не позднее 15-го числа месяца, следующего за месяцем получения аванса, согласно таблице режимов выставления счетов-фактур, опубликованной KSeF. В KSeF датой выставления считается день отправки счета-фактуры в систему, а не дата его составления в бухгалтерской программе.
В 2026 году действуют следующие правила:
- обязанность получать счета-фактуры через KSeF действует с 1 февраля 2026 г.
- для большинства налогоплательщиков обязанность выставлять счета-фактуры в KSeF вводится с 1 апреля 2026 г.
- до 31 декабря 2026 г. компании с объемом продаж менее 10 000 злотых в месяц еще могут выставлять счета-фактуры вне KSeF
Номер KSeF связывает авансовый счет-фактуру с окончательным. Если номер отсутствует или указан неверно, идентифицировать всю сделку в системе становится сложнее.
Совет специалиста: не откладывайте тестирование KSeF до марта 2026 г. Выставьте несколько тестовых счетов-фактур заранее, чтобы выявить ошибки сопоставления полей до того, как система станет обязательной для Вашей компании.
Что должен содержать авансовый счет-фактура в KSeF
Авансовый счет-фактура должен содержать те же основные сведения, что и обычный счет-фактура, с несколькими отличиями, связанными с учетом аванса:
- данные продавца и покупателя, включая NIP (налоговый идентификационный номер)
- номер счета-фактуры и дата его выставления
- сумма полученного аванса без НДС, сумма НДС и сумма с НДС
- описание предмета будущей поставки или услуги, даже если детали будут уточнены позднее
- ссылка на заказ, если аванс относится к конкретному контракту
В структуре FA(3) для авансового счета-фактуры используется отдельный узел «Zamowienie», а стандартный узел «FaWiersze» остается пустым. Это подтверждают материалы KSeF 2.0. Из-за этого меняется порядок подготовки данных в бухгалтерской программе, поэтому до апреля 2026 г. проверьте этот вопрос с поставщиком ПО.
Для описания позиции достаточно короткой формулировки, например: «аванс в счет поставки офисной мебели по заказу № 12/2026» или «аванс за ремонтные работы, договор от…». Не забудьте указать в окончательном счете-фактуре номер KSeF авансового счета-фактуры: без него трудно доказать, что аванс и окончательный расчет относятся к одной сделке.
Как оформить счет-фактуру на аванс: пошаговый пример из Варшавы
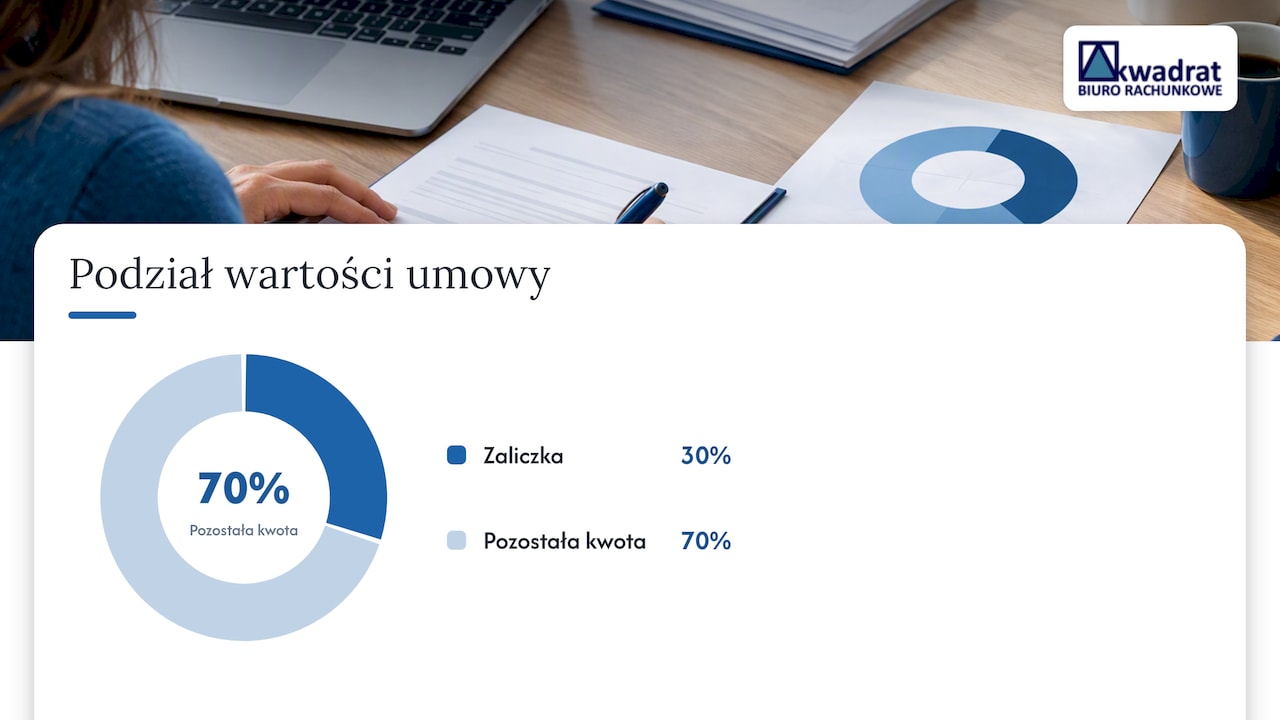
Предположим, Вы ведете бизнес в сфере услуг как индивидуальный предприниматель в районе Таргувек и заключаете договор на услугу стоимостью 10 000 злотых без НДС. Клиент вносит аванс 3000 злотых до начала работ.
Порядок действий такой:
- Вы подтверждаете поступление 3000 злотых на счет
- выставляете авансовый счет-фактуру на 3000 злотых с НДС, выделяя налог из полученной суммы методом «внутри ста» (при ставке 23% это 2439,02 злотых без НДС и 560,98 злотых НДС)
- отражаете этот НДС в JPK_V7 за период поступления денег
- после завершения услуги выставляете окончательный счет-фактуру на оставшиеся 7000 злотых без НДС плюс НДС, со ссылкой на номер авансового счета-фактуры
Совет специалиста: сразу сохраняйте номер KSeF авансового счета-фактуры в бухгалтерской системе, прежде чем переходить к следующей сделке. Так Вам будет проще связать документы позднее.
Внимание: самая частая ошибка, с которой мы сталкиваемся у клиентов из Варшавы, — дублирование авансовых счетов-фактур. Документ, выставленный вне KSeF, затем по ошибке повторно отправляют в систему. Как предупреждает KSeF в своих публикациях, из-за такой ошибки может возникнуть обязанность уплатить НДС по счету-фактуре, который вообще не должен был существовать.
Корректировка авансового счета-фактуры и выставление окончательного
Вы оформляете корректировку авансового счета-фактуры, когда меняется сумма аванса, Вы отказываетесь от части заказа или клиент расторгает договор. Корректировочный документ должен ссылаться на номер исходного счета-фактуры, а при использовании KSeF — на его номер в системе.
На практике действуют следующие правила:
- в корректировке авансового счета-фактуры Вы указываете номер KSeF исходного документа
- если авансовый счет-фактура был выставлен вне KSeF в пределах лимита переходного периода, а корректировку Вы оформляете уже после введения обязанности использовать систему, нужно указать оба идентификатора, чтобы ведомство могло связать документы по сделке
- разницу по НДС, возникшую из-за корректировки, Вы отражаете в JPK_V7 за период, в котором корректировка была выставлена или получена, в зависимости от характера изменения
Если Вы еще не работали с корректировками, подробнее о технических аспектах исправления документов можно прочитать в нашем материале о корректировочной ноте.
Что проверить перед отправкой авансового счета-фактуры
Прежде чем отправить авансовый счет-фактуру клиенту или в KSeF, проверьте:
- рассчитан ли НДС со всей суммы полученного аванса, а не с предполагаемой стоимости услуги
- соответствует ли дата получения аванса отчетному периоду в JPK_V7
- не был ли этот счет-фактура уже выставлен в другой системе или другом режиме
- правильно ли указан номер заказа или договора в узле «Zamowienie»
- указали ли Вы в окончательном счете-фактуре номер KSeF авансового документа
Чаще всего мы исправляем у клиентов такие ошибки: отсутствие номера KSeF при окончательном расчете, неверные даты поступления денег и повторное выставление одного и того же счета-фактуры в переходный период.
Совет специалиста: ведите реестр авансов в одной таблице с номерами KSeF, датами поступления денег и статусом окончательного расчета. Это самый быстрый способ избежать дубликатов.
Наш опыт работы с авансовыми счетами-фактурами и KSeF
Мы много лет ведем учет авансов для малых и средних компаний из Варшавы. Часто сталкиваемся с одними и теми же задачами: внедрение KSeF с нуля, корректировки ошибочно выставленных авансовых счетов-фактур и постоянный контроль сроков по сезонным заказам.
Мы следим за изменениями законодательства, в том числе за графиком внедрения KSeF, который описан в нашем материале о бухгалтерском учете в 2026 году. Если у Вас есть сомнения по конкретной сделке, проверьте все до отправки документа в систему.
— Агнешка Копыловска
Как мы можем помочь с авансовыми счетами-фактурами
Учет авансов в переходный период KSeF отнимает время, которого часто не хватает при ведении бизнеса. Мы можем взять на себя следующие задачи:
- выставление счетов-фактур от Вашего имени, в том числе авансовых и окончательных
- текущие расчеты по НДС и подготовку JPK_V7
- корректировку документов и представительство в налоговой инспекции (Urząd Skarbowy), если у нее возникнут вопросы
Вместо того чтобы самостоятельно следить за сроками и номерами KSeF, Вы можете передать эти обязанности нам и сосредоточиться на бизнесе. Посмотрите наш прайс-лист на бухгалтерские услуги или ознакомьтесь с полным перечнем бухгалтерских услуг и запишитесь на бесплатную консультацию.
Часто задаваемые вопросы
Нужно ли отправлять авансовый счет-фактуру в KSeF?
Да, с момента, когда для Вашей компании становится обязательным использование KSeF, авансовый счет-фактура должен проходить через систему, как и окончательный. До 31 декабря 2026 г. налогоплательщики с объемом продаж менее 10 000 злотых в месяц еще могут выставлять счета-фактуры вне системы.
Чем авансовый счет-фактура отличается от обычного?
Авансовый счет-фактура подтверждает предоплату, полученную до оказания услуги или поставки товара, а не всю сделку. В KSeF для него используется отдельный узел «Zamowienie» вместо стандартного «FaWiersze». В этом его техническое отличие от окончательного счета-фактуры.
Когда можно не выставлять авансовый счет-фактуру?
Вы не выставляете его, если получение аванса и поставка товара или оказание услуги происходят в одном месяце: тогда достаточно одного окончательного счета-фактуры. Правила освобождения от НДС по объему продаж нужно проверять индивидуально, поскольку момент регистрации в качестве плательщика НДС влияет на обязанность документировать авансы.
Считается ли полученный аванс доходом (выручкой)?
Для целей НДС аванс создает налоговое обязательство в день получения денег, согласно разъяснению на podatki.gov.pl. Для подоходного налога его квалификация зависит от формы налогообложения. Это нужно проверить по конкретному договору, поэтому при сомнениях свяжитесь с нами.