Ви виставляєте авансовий рахунок-фактуру, коли отримуєте передоплату: на отриману суму виникає зобов’язання з ПДВ (VAT) згідно зі ст. 19a Закону про ПДВ. На це Ви маєте час до 15-го числа місяця, наступного за місяцем отримання авансу. У 2026 році також потрібно враховувати KSeF (Національна система е-рахунків) і перехідні ліміти. Нижче Ви знайдете подробиці, числовий приклад і список для перевірки.
Коротко:
- Зобов’язання з ПДВ на суму авансу виникає в день його отримання незалежно від дати виставлення рахунку-фактури. Його відображають у звітності за період, у якому кошти фактично надійшли.
- Якщо аванс отримано до 15-го числа наступного місяця, авансовий рахунок-фактуру потрібно виставити до цього дня. З 2026 року необхідно користуватися системою KSeF, зокрема зазначати правильний номер, присвоєний у цій системі.
- Під час коригування авансових рахунків-фактур потрібно пов’язувати їх із номером KSeF первинного документа та відображати різницю ПДВ у декларації за період, у якому внесено коригування.
- До кінця 2026 року підприємства з місячним обсягом продажів менш як 10 000 злотих можуть виставляти рахунки-фактури поза системою KSeF. З 1 квітня 2026 р. користування цією системою обов’язкове для більшості підприємців.
- Бухгалтерські компанії допомагають з авансовими рахунками-фактурами та KSeF: виставляють документи, розраховують ПДВ, вносять коригування та представляють клієнтів в органах.
Зміст
- Коли виставляти авансовий рахунок-фактуру
- Зобов’язання з ПДВ під час отримання авансу
- Строки виставлення авансових рахунків-фактур та обов’язки щодо KSeF у 2026 році
- Що має містити авансовий рахунок-фактура в системі KSeF
- Виставлення рахунку-фактури на аванс: покроковий приклад із Варшави
- Коригування авансового рахунку-фактури та виставлення остаточного рахунку-фактури
- Що перевірити перед надсиланням авансового рахунку-фактури
- Наш досвід роботи з авансовими рахунками-фактурами та KSeF
- Як ми можемо допомогти з авансовими рахунками-фактурами
- Поширені запитання
- Джерела
Коли виставляти авансовий рахунок-фактуру
Аванс — це будь-яка оплата, отримана до надання послуги чи постачання товару: переказ, готівка, оплата карткою або навіть частковий платіж за велике замовлення. Важливе не призначення платежу в переказі, а те, що гроші надійшли до того, як Ви виконали зобов’язання.
Зазвичай Ви виставляєте авансовий рахунок-фактуру в таких ситуаціях:
- клієнт вносить завдаток до початку ремонтних або проєктних робіт
- покупець сплачує частину вартості товару, який Ви поставите наступного місяця
- замовник перераховує часткову передоплату за постачання продукції
Є винятки, коли такий документ не потрібен. Про них пишемо далі, у частині про звільнення від ПДВ за обсягом продажів (zwolnienie podmiotowe). Поки що запам’ятайте правило: кожна передоплата спричиняє податкове зобов’язання. Саме з цього починається розрахунок ПДВ.
Зобов’язання з ПДВ під час отримання авансу
Згідно з роз’ясненням на podatki.gov.pl, податкове зобов’язання з ПДВ виникає в день отримання авансу й стосується саме отриманої суми. Не потрібно чекати виставлення рахунку-фактури чи завершення послуги: важливий момент надходження коштів на рахунок або до каси.
Тобто ПДВ з авансу Ви відображаєте в JPK_V7 за період, у якому фактично отримали гроші, а не за період виставлення рахунку-фактури.
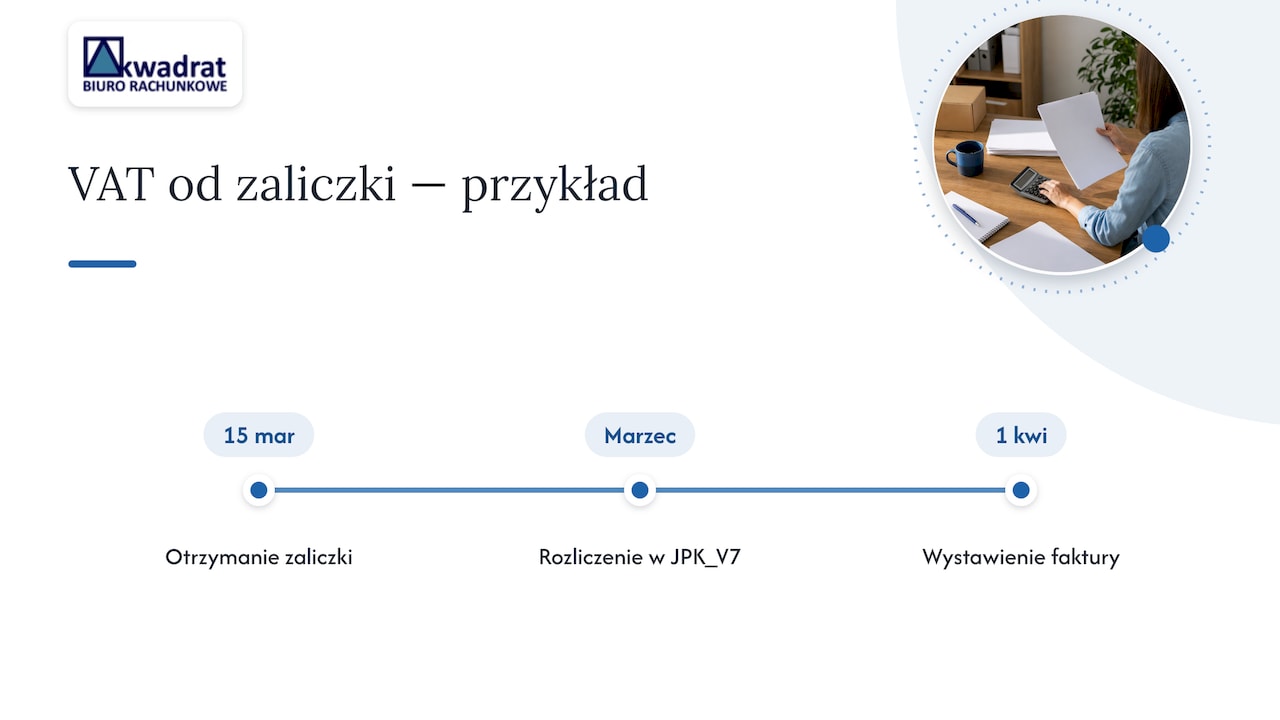
Приклад: якщо Ви отримаєте аванс 15 березня, ПДВ з нього відображаєте в декларації за березень, навіть якщо виставите рахунок-фактуру лише на початку квітня. Запізнення з оформленням документа не переносить податкового зобов’язання.
Строки виставлення авансових рахунків-фактур та обов’язки щодо KSeF у 2026 році
Установлений законом строк не змінюється: авансовий рахунок-фактуру Ви виставляєте не пізніше 15-го числа місяця, наступного за місяцем отримання авансу, згідно з таблицею режимів виставлення рахунків-фактур, опублікованою KSeF. У системі KSeF датою виставлення вважається день надсилання рахунку-фактури до системи, а не дата його створення в бухгалтерській програмі.
У 2026 році діють такі правила:
- обов’язок отримувати рахунки-фактури через KSeF діє з 1 лютого 2026 р.
- обов’язок виставляти рахунки-фактури в KSeF для більшості платників податків починає діяти 1 квітня 2026 р.
- до 31 грудня 2026 р. підприємства з обсягом продажів менш як 10 000 злотих на місяць ще можуть виставляти рахунки-фактури поза KSeF
Номер KSeF пов’язує авансовий рахунок-фактуру з остаточним рахунком-фактурою. Якщо номера немає або його зазначено неправильно, ідентифікувати всю операцію в системі складніше.
Порада фахівця: не відкладайте тестування KSeF до березня 2026 р. Виставте кілька тестових рахунків-фактур заздалегідь, щоб виявити помилки зіставлення даних до того, як система стане обов’язковою для Вашого підприємства.
Що має містити авансовий рахунок-фактура в системі KSeF
Авансовий рахунок-фактура має містити ті самі основні реквізити, що й звичайний рахунок-фактура, з кількома відмінностями, зумовленими характером авансу:
- дані продавця й покупця з номерами NIP (податковий ідентифікаційний номер)
- номер рахунку-фактури та дата його виставлення
- сума отриманого авансу: нетто, ПДВ і брутто
- опис майбутнього постачання товару або послуги, навіть якщо деталі буде уточнено пізніше
- зв’язок із замовленням, якщо аванс стосується конкретного контракту
У структурі FA(3) авансовий рахунок-фактура використовує окремий вузол «Zamowienie», а стандартний вузол «FaWiersze» залишається порожнім. Це підтверджують матеріали KSeF 2.0. Через це бухгалтерська програма має інакше готувати дані, тож перевірте це з постачальником програмного забезпечення до квітня 2026 року.
Для опису позиції достатньо короткого формулювання, наприклад: «аванс за постачання офісних меблів згідно із замовленням № 12/2026» або «аванс за ремонтні послуги, договір від…». Не забудьте зазначити в остаточному рахунку-фактурі номер KSeF авансового рахунку-фактури: без нього складно довести, що аванс і остаточний розрахунок стосуються тієї самої операції.
Виставлення рахунку-фактури на аванс: покроковий приклад із Варшави
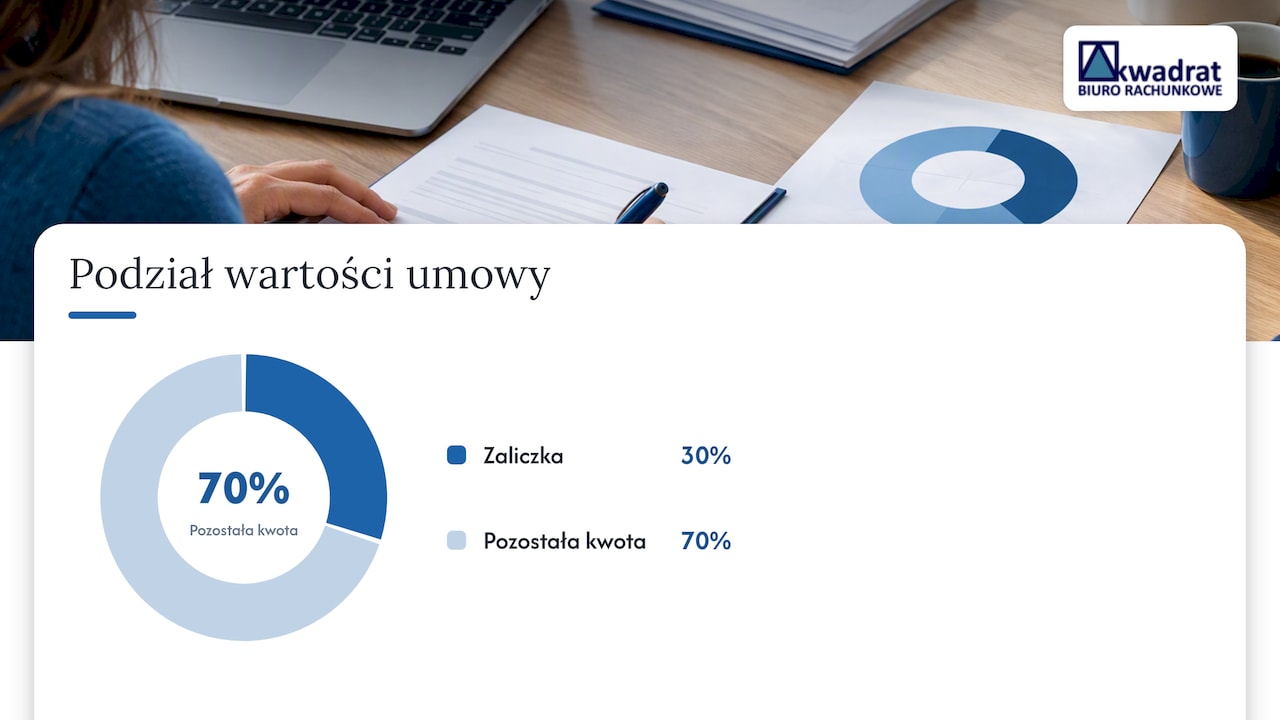
Припустімо, Ви самостійно ведете бізнес із надання послуг у районі Таргувек та укладаєте договір на послугу вартістю 10 000 злотих нетто. До початку робіт клієнт вносить аванс 3000 злотих.
Порядок дій такий:
- підтверджуєте надходження 3000 злотих на рахунок
- виставляєте авансовий рахунок-фактуру на 3000 злотих брутто, обчислюючи ПДВ із суми, що вже містить податок, методом «w stu» (за ставки 23% це 2439,02 злотих нетто та 560,98 злотих ПДВ)
- відображаєте цей ПДВ у JPK_V7 за період, у якому надійшли гроші
- після надання послуги виставляєте остаточний рахунок-фактуру на решту суми — 7000 злотих нетто плюс ПДВ, зазначивши номер авансового рахунку-фактури
Порада фахівця: одразу записуйте номер KSeF авансового рахунку-фактури в бухгалтерській системі, перш ніж перейти до наступної операції. Це спростить подальше пов’язування документів.
Увага: найчастіша помилка, яку ми бачимо в клієнтів із Варшави, — дублювання авансових рахунків-фактур. Документ, виставлений поза KSeF, згодом помилково надсилають до системи ще раз. Як попереджає KSeF у своїх публікаціях, через таку помилку може виникнути обов’язок сплатити ПДВ за рахунком-фактурою, якого взагалі не мало бути.
Коригування авансового рахунку-фактури та виставлення остаточного рахунку-фактури
Ви виставляєте коригуючий рахунок-фактуру до авансового рахунку-фактури, коли змінюється сума авансу, Ви відмовляєтеся від частини замовлення або клієнт відмовляється від договору. Коригуючий документ має містити посилання на номер первинного рахунку-фактури, а у випадку KSeF — на його номер у системі.
На практиці діють такі правила:
- коригування авансового рахунку-фактури пов’язуєте з номером KSeF первинного документа
- якщо авансовий рахунок-фактуру виставлено поза KSeF у межах перехідного ліміту, а коригування Ви робите вже після запровадження обов’язку, потрібно зазначити обидва ідентифікатори, щоб податковий орган міг пов’язати документи з операцією
- різницю ПДВ, що виникла внаслідок коригування, відображаєте в JPK_V7 за період, у якому коригуючий документ виставлено або отримано, залежно від характеру зміни
Якщо Ви ще не стикалися з коригуваннями, більше про технічні аспекти виправлення документів знайдете в нашому матеріалі про коригуючу ноту.
Що перевірити перед надсиланням авансового рахунку-фактури
Перш ніж надіслати авансовий рахунок-фактуру клієнту або до KSeF, перевірте:
- чи обчислено ПДВ з усієї суми отриманого авансу, а не з орієнтовної вартості послуги
- чи відповідає дата отримання авансу звітному періоду в JPK_V7
- чи не виставлено цей рахунок-фактуру раніше в іншій системі або режимі
- чи правильно зазначено номер замовлення або договору у вузлі «Zamowienie»
- чи зазначили Ви в остаточному рахунку-фактурі номер KSeF авансового документа
Найчастіше ми виправляємо в клієнтів такі помилки: відсутній номер KSeF під час остаточного розрахунку, неправильні дати надходження коштів і подвійне виставлення того самого рахунку-фактури в перехідний період.
Порада фахівця: ведіть реєстр авансів в одній електронній таблиці з номерами KSeF, датами надходження та статусом розрахунку. Це найшвидший спосіб уникнути дублікатів.
Наш досвід роботи з авансовими рахунками-фактурами та KSeF
Ми вже багато років ведемо облік авансів для малих і середніх підприємств із Варшави. Часто стикаємося з тими самими завданнями: впровадження KSeF з нуля, коригування помилково виставлених авансових рахунків-фактур і постійний контроль строків за сезонними замовленнями.
Ми постійно стежимо за змінами законодавства, зокрема за графіком запровадження KSeF, описаним у нашому матеріалі про бухгалтерський облік у 2026 році. Якщо Ви маєте сумніви щодо конкретної операції, перевірте її, перш ніж надсилати документ до системи.
— Agnieszka Kopyłowska
Як ми можемо допомогти з авансовими рахунками-фактурами
Облік авансів у перехідний період KSeF забирає час, якого часто бракує під час ведення бізнесу. Ми пропонуємо допомогу, щоб зняти з Вас це навантаження:
- виставлення рахунків-фактур від Вашого імені, зокрема авансових та остаточних
- поточні розрахунки ПДВ і підготовка JPK_V7
- коригування документів і представництво в податковій інспекції (Urząd Skarbowy), якщо виникнуть запитання
Замість того щоб самостійно стежити за строками та номерами KSeF, Ви можете передати ці обов’язки нам і зосередитися на веденні бізнесу. Перегляньте наш прайс-лист на бухгалтерські послуги або ознайомтеся з повним переліком бухгалтерських послуг і запишіться на безкоштовну консультацію.
Поширені запитання
Чи надсилають авансовий рахунок-фактуру до KSeF?
Так. Відколи на Ваше підприємство поширюється обов’язок користуватися KSeF, авансовий рахунок-фактура має проходити через систему, як і остаточний рахунок-фактура. До 31 грудня 2026 р. платники податків з обсягом продажів менш як 10 000 злотих на місяць ще можуть виставляти рахунки-фактури поза системою.
Чим авансовий рахунок-фактура відрізняється від звичайного?
Авансовий рахунок-фактура підтверджує передоплату, отриману до надання послуги або постачання товару, а не всю операцію. У KSeF він використовує окремий вузол «Zamowienie» замість стандартного «FaWiersze». У цьому полягає його технічна відмінність від остаточного рахунку-фактури.
Коли можна не виставляти авансовий рахунок-фактуру?
Ви не виставляєте його, якщо отримання авансу та постачання товару або надання послуги відбуваються в одному місяці: тоді достатньо одного остаточного рахунку-фактури. Правила звільнення від ПДВ за обсягом продажів слід перевіряти для Вашої ситуації, адже момент реєстрації платником ПДВ впливає на обов’язок документувати аванси.
Чи є отриманий аванс доходом (виручкою)?
Для цілей ПДВ аванс створює податкове зобов’язання в день отримання коштів, згідно з роз’ясненням на podatki.gov.pl. Для податку на доходи його класифікація залежить від форми оподаткування, тож це слід перевірити для конкретного договору. Якщо маєте сумніви, зверніться до нас.