Deklarację ZUS DRA wypełniasz co miesiąc za miesiąc poprzedni: jako jednoosobowa działalność opłacająca składki tylko za siebie wysyłasz samą DRA do 20. dnia, a spółka z o.o. wysyła DRA razem z raportami imiennymi do 15. dnia. Najprościej zrobić to w ePłatniku na eZUS, na wzorze obowiązującym od 1 maja 2026 r. Formularz ma kilkanaście bloków i kilka pól, w których łatwo o pomyłkę. Dlatego poniżej pokazujemy, co wpisać w każdym kluczowym miejscu, jak wygląda przykład dla małej firmy z Warszawy i jak poprawić błąd, a w Akwadrat przygotowujemy deklaracje ZUS w ramach obsługi kadrowo-płacowej, więc ten obowiązek możesz nam też całkowicie oddać.
Krótko mówiąc
- JDG rozliczająca tylko siebie składa samą DRA do 20. dnia następnego miesiąca, spółka z o.o. DRA z raportami RCA do 15. dnia.
- W polu I.01 wpisujesz kod terminu (6 dla JDG, 3 dla spółki), w polu I.02 identyfikator, np. 01 05 2026.
- Od rozliczenia za kwiecień 2026 r. obowiązuje nowy wzór DRA z dodatkowym polem w bloku XII.
- Korektę składasz w ciągu 7 dni od wykrycia błędu, jako nowy komplet z kolejnym numerem (02, 03…).
- Gotową deklarację podpisujesz w ePłatniku i pobierasz poświadczenie przedłożenia.
Spis treści
- Kto składa ZUS DRA i w jakim terminie
- Nowy wzór DRA od 1 maja 2026 r.
- Jak wypełnić ZUS DRA: blok po bloku
- Przykład: DRA dla jednoosobowej firmy z Targówka
- Wysyłka przez ePłatnik na eZUS
- Korekta ZUS DRA: kiedy i jak
- Co to oznacza dla Ciebie
- ZUS DRA bez Twojego udziału
- Nasze zdanie
- Najczęstsze pytania
- Źródła
Kto składa ZUS DRA i w jakim terminie
ZUS DRA to miesięczna deklaracja rozliczeniowa: podsumowuje wszystkie składki, które płatnik należy do ZUS za dany miesiąc. Płatnik to Ty jako przedsiębiorca albo Twoja spółka. Jeśli opłacasz składki wyłącznie za siebie, wysyłasz tylko DRA. Gdy zatrudniasz pracowników lub zleceniobiorców, do DRA dołączasz imienne raporty RCA za każdą ubezpieczoną osobę, a w razie potrzeby także RSA (świadczenia i przerwy w składkach) lub RPA.
Termin zależy od formy prawnej. Tak wyglądają terminy składania dokumentów i opłacania składek według ZUS:
| Kto | Termin wysłania DRA i zapłaty składek |
|---|---|
| Jednostki budżetowe i samorządowe zakłady budżetowe | do 5. dnia następnego miesiąca |
| Płatnicy z osobowością prawną, w tym spółka z o.o. | do 15. dnia następnego miesiąca |
| Pozostali, w tym JDG płacąca tylko za siebie i spółki osobowe | do 20. dnia następnego miesiąca |
Jeśli termin wypada w sobotę, niedzielę lub święto, ostatnim dniem jest najbliższy dzień roboczy. Ten sam termin dotyczy zapłaty składek, więc deklaracja i przelew idą w parze.
Nowy wzór DRA od 1 maja 2026 r.
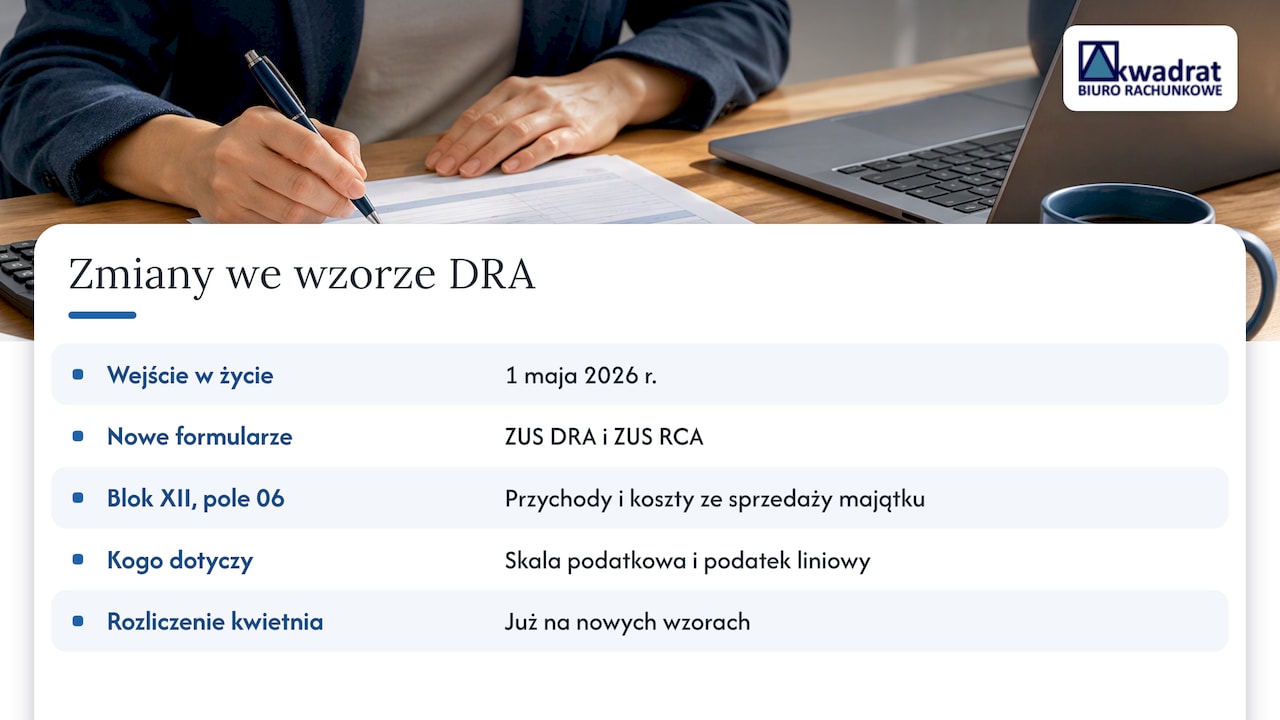
Od 1 maja 2026 r. obowiązują nowe wzory ZUS DRA i ZUS RCA, wprowadzone rozporządzeniem Ministra Rodziny, Pracy i Polityki Społecznej z 9 kwietnia 2026 r. (Dz.U. z 2026 r. poz. 518). W bloku XII DRA doszło pole 06. Dotyczy ono uwzględnienia przychodów i kosztów ze sprzedaży składników majątku w rocznej podstawie składki zdrowotnej, o czym mogą zdecydować przedsiębiorcy na skali i podatku liniowym.
Według ZUS rozliczenie za kwiecień 2026 r. trzeba było sporządzić już na nowych wzorach, a dokument wysłany na starym wzorze wymaga korekty. Aktualny formularz ZUS DRA obowiązuje od rozliczeń za kwiecień 2026 r. Jeśli wypełniasz go ręcznie, ZUS zaleca wersję „Wypełnij i wydrukuj” w Adobe Reader, bo przeglądarki nie sprawdzają poprawności pól.
Jak wypełnić ZUS DRA: blok po bloku
Poniższe zasady pochodzą z poradnika ZUS do deklaracji DRA (stan na maj 2026 r.). Opisujemy pola, które przedsiębiorcy najczęściej wypełniają źle.
Blok I: dane organizacyjne
- Pole 01, kod terminu. Wpisujesz 6, jeśli składasz do 20. dnia (JDG, spółki osobowe), albo 3, jeśli do 15. dnia (spółka z o.o. i inni płatnicy z osobowością prawną).
- Pole 02, identyfikator deklaracji. Układ: numer, miesiąc, rok. Pierwsza deklaracja za maj 2026 r. to 01 05 2026. Każda korekta tego samego miesiąca dostaje kolejny numer.
- Pola 03 i 04 zostawiasz puste.
Blok II: dane identyfikacyjne płatnika
- Pole 01: NIP bez kresek.
- Pole 02: REGON, 9 lub 14 znaków, razem z zerami.
- Pole 03: PESEL, tylko jeśli jesteś osobą fizyczną. Seria i numer dowodu lub paszportu są potrzebne wyłącznie wtedy, gdy nie masz NIP, REGON ani PESEL.
- Pole 06: nazwa skrócona, dokładnie taka jak w zgłoszeniu płatnika (ZUS ZPA, ZFA lub ZIPA), we wniosku CEIDG-1 albo w NIP-8.
Dalsze bloki: składki, kwota do zapłaty i zdrowotna
W kolejnych blokach podajesz liczbę ubezpieczonych i stopę procentową składki na ubezpieczenie wypadkowe, a następnie sumy składek na ubezpieczenia społeczne, ubezpieczenie zdrowotne oraz Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych. Osobno wykazujesz wypłacone świadczenia, które pomniejszają kwotę do zapłaty. Blok XII służy rocznemu rozliczeniu składki zdrowotnej.
Kwoty minimalnych podstaw i składek zmieniają się co roku, dlatego nie przepisuj ich z zeszłorocznej deklaracji. Sprawdź aktualny stan na zus.pl przed każdym nowym rokiem. Zasady składki zdrowotnej opisujemy szerzej w tekście o zmianach w składce zdrowotnej od 2025 r., a kwota zdrowotnej zależy też od tego, czy jesteś na skali, liniowym czy ryczałcie (więcej w artykule o zmianie formy opodatkowania).
Przykład: DRA dla jednoosobowej firmy z Targówka
Pani Ewa prowadzi jednoosobową działalność graficzną na Targówku, nie zatrudnia nikogo i płaci składki tylko za siebie. Rozlicza maj 2026 r.
| Pole | Co wpisuje | Dlaczego |
|---|---|---|
| I.01 | 6 | JDG składa do 20. dnia |
| I.02 | 01 05 2026 | pierwsza deklaracja za maj 2026 r. |
| II.01 | NIP bez kresek | wymóg poradnika ZUS |
| II.02 | 9-cyfrowy REGON | REGON osoby fizycznej |
| II.03 | PESEL | jest osobą fizyczną |
| II.06 | nazwa skrócona z CEIDG-1 | musi zgadzać się ze zgłoszeniem |
| Raporty RCA | brak | opłaca składki tylko za siebie |
Termin wysyłki i zapłaty to 20 czerwca 2026 r., ale ten dzień wypadał w sobotę, więc przesunął się na poniedziałek 22 czerwca. W lipcu pani Ewa zauważa błąd w kwocie składki zdrowotnej za maj. Składa wtedy nowy komplet z identyfikatorem 02 05 2026, w ciągu 7 dni od wykrycia pomyłki.
Dla porównania: spółka z o.o. z Bródna zatrudniająca trzy osoby wpisuje w I.01 kod 3, wysyła DRA do 15. dnia i dołącza raporty RCA za każdego z trzech pracowników.
Uwaga: najczęstszy błąd, z jakim przychodzą do nas klienci, to korekta złożona z identyfikatorem 01, czyli takim samym jak deklaracja pierwotna, albo korekta, w której raport RCA ma inny numer niż DRA korygująca. Taka korekta nie spełnia zasad z poradnika ZUS i trzeba ją składać ponownie. Druga częsta pomyłka to korygująca DRA wykazująca tylko poprawianą osobę zamiast rozliczenia za wszystkich ubezpieczonych.
Wysyłka przez ePłatnik na eZUS
Broszura ZUS o obsłudze rozliczeń w ePłatniku opisuje proces dla przedsiębiorcy rozliczającego tylko siebie:
- Zaloguj się na eZUS i wejdź w ePłatnik.
- Wybierz Kreatory, a potem Obsługa rozliczenia.
- Kliknij „Nowy komplet rozliczeniowy”.
- Uzupełnij ogólne opcje deklaracji. Identyfikator domyślnie to 01, przy korekcie system zwiększa go o 1.
- Uzupełnij deklarację dochodu: kod tytułu ubezpieczenia z kartoteki, opcję „Podstawy minimalne”, formę opodatkowania, a potem kliknij „Oblicz”.
- Sprawdź zestawienie składek.
- Zweryfikuj dokumenty. Każdy powinien mieć status „OK”.
- Podpisz komplet profilem zaufanym (ePUAP), podpisem kwalifikowanym lub e-dowodem, a potem pobierz poświadczenie przedłożenia z zakładki „Dokumenty wysłane”.
Poświadczenie przedłożenia to Twój dowód, że deklaracja dotarła do ZUS. Zachowaj je razem z dokumentacją za dany miesiąc, a jeśli porządkujesz papiery firmy, przyda się przemyślany obieg dokumentów w księgowości.
Korekta ZUS DRA: kiedy i jak
Zgodnie z zasadami korygowania dokumentów ubezpieczeniowych ZUS korektę składasz:
- w ciągu 7 dni od wykrycia błędu przez Ciebie lub od zawiadomienia z ZUS,
- najpóźniej 7 dni od uprawomocnienia się decyzji ZUS,
- najpóźniej 30 dni od otrzymania protokołu kontroli.
Korekta to nowy komplet z kolejnym identyfikatorem (02, 03…). Zawiera DRA korygującą z rozliczeniem za wszystkich ubezpieczonych oraz raporty korygujące tylko za osoby, których dotyczy błąd, z tym samym numerem co DRA.
Ważny jest też termin ostateczny. Od stycznia 2022 r. korekty można składać przez 5 lat od upływu terminu opłacenia składek. Po tym czasie korekta jest możliwa tylko na podstawie prawomocnej decyzji ZUS lub wyroku sądu i wyłącznie na koncie ubezpieczonego. Przykład: składki pani Ewy za maj 2026 r. miały termin 22 czerwca 2026 r., więc tę deklarację może ona skorygować do czerwca 2031 r.
Co to oznacza dla Ciebie
- Prowadzisz JDG bez pracowników: co miesiąc wysyłasz jedną DRA z kodem 6 do 20. dnia. Przy zmianie formy opodatkowania lub nowym roku sprawdź podstawy składek, bo wtedy zmienia się wynik.
- Masz spółkę z o.o.: pilnujesz 15. dnia, kodu 3 i kompletu raportów RCA za każdą osobę. Każda zmiana w liście płac oznacza zmianę w DRA.
- Rozliczasz roczną składkę zdrowotną: wypełniasz blok XII nowego wzoru. O terminach rocznego rozliczenia pisaliśmy przy rozliczeniu składki zdrowotnej za 2024 r.
Im więcej pracowników, zleceń i zmian w ciągu roku, tym więcej miejsc na pomyłkę, a każda oznacza korektę w ciągu 7 dni.
ZUS DRA bez Twojego udziału
W Akwadrat od 2012 r. prowadzimy księgowość małych firm i spółek z o.o. z Warszawy. W ramach obsługi kadrowo-płacowej przygotowujemy listy płac, deklaracje ZUS i dokumentację kadrową, a do tego rozliczamy PIT, CIT i VAT.
Ryczałt z VAT kosztuje u nas od 250 do 700 zł miesięcznie, KPIR z VAT od 300 do 800 zł, a księgi handlowe z VAT od 800 do 4000 zł miesięcznie, zależnie od liczby dokumentów i zakresu usług. Zakres i stawki sprawdzisz w cenniku Akwadrat, a szczegóły obsługi płac w przewodniku o obsłudze kadr i płac.
Nasze zdanie
Deklaracja ZUS DRA wygląda na formularz do wypełnienia w kwadrans, ale tak naprawdę jest podsumowaniem całego miesiąca w firmie: listy płac, zwolnień, formy opodatkowania i składki zdrowotnej. Błąd w którymkolwiek z tych miejsc przenosi się do DRA.
Dlatego uważamy, że deklaracje ZUS najlepiej przygotowuje ten, kto prowadzi księgowość i płace. Mamy wtedy wszystkie dane w jednym miejscu, pilnujemy terminu 15. lub 20. dnia i korekty robimy od razu, z właściwym numerem identyfikatora.
Ty zyskujesz czas na rozwój firmy, a nie na naukę kolejnych wzorów formularzy.
Agnieszka Kopyłowska
Najczęstsze pytania
Czy muszę składać ZUS DRA co miesiąc, jeśli płacę składki tylko za siebie?
Tak, co do zasady płatnik składa DRA za każdy miesiąc, w którym ma składki do rozliczenia. Jako JDG bez pracowników wysyłasz samą DRA, bez raportów RCA. Termin to 20. dzień następnego miesiąca.
Co wpisać w polu I.01 deklaracji ZUS DRA?
Kod terminu: 6, jeśli składasz do 20. dnia (JDG, spółki osobowe), albo 3, jeśli do 15. dnia (spółka z o.o. i inni płatnicy z osobowością prawną).
Jak oznaczyć korektę ZUS DRA?
Korekta to nowy komplet za ten sam miesiąc z kolejnym numerem w identyfikatorze, np. 02 05 2026 zamiast 01 05 2026. Raporty korygujące mają ten sam numer co DRA korygująca. W ePłatniku numer zwiększa się automatycznie.
Czy mogę wysłać DRA na starym wzorze?
Nie. Od rozliczenia za kwiecień 2026 r. obowiązuje nowy wzór DRA, a deklaracja na starym wzorze wymaga korekty. W programie Płatnik nowe wzory wprowadziła metryka 324.
Do kiedy mogę poprawić błędną deklarację?
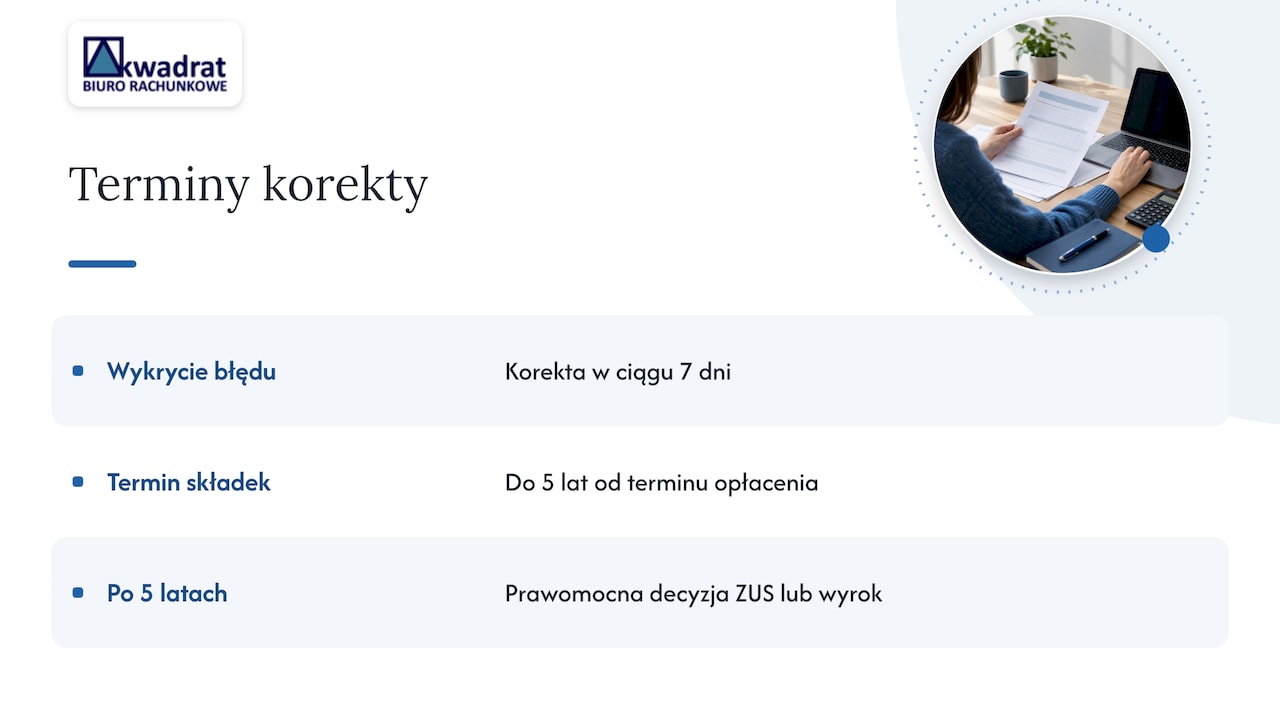
Korektę składasz w ciągu 7 dni od wykrycia błędu. Ostatecznie możesz to zrobić przez 5 lat od terminu opłacenia składek za dany miesiąc, później tylko na podstawie prawomocnej decyzji ZUS lub wyroku sądu.
Źródła
- ZUS: Termin składania dokumentów i opłacania składek
- ZUS: Jak sporządzić dokumenty rozliczeniowe
- ZUS: Od 1 maja 2026 r. obowiązują nowe wzory ZUS DRA i ZUS RCA
- ZUS: Formularz ZUS DRA
- ZUS: Poradnik ZUS DRA. Jak wypełnić i skorygować
- ZUS: Krok po kroku. Obsługa rozliczeń w ePłatniku
- ZUS: Ogólne zasady wypełniania i korygowania dokumentów ubezpieczeniowych
- ZUS dla Biznesu nr 1/2023: skrócenie czasu na korekty