„Kontrola skarbowa” to potoczna nazwa dwóch różnych procedur. Pierwsza to kontrola podatkowa: prowadzi ją urząd skarbowy na podstawie Ordynacji podatkowej. Druga to kontrola celno-skarbowa, którą prowadzi urząd celno-skarbowy na podstawie ustawy o Krajowej Administracji Skarbowej. Od tego, którą z nich dostajesz, zależą terminy, uprawnienia urzędników i to, czy możesz jeszcze skorygować deklarację. Poniżej wyjaśniamy, jak rozpoznać rodzaj kontroli, co wolno kontrolującym i co zrobić w pierwszych dniach. Stan prawny: listopad 2026 r.
Krótko mówiąc
- Kontrolę podatkową prowadzi naczelnik urzędu skarbowego, a kontrolę celno-skarbową wyłącznie naczelnik urzędu celno-skarbowego, i to na terenie całego kraju.
- Kontrolę podatkową co do zasady poprzedza zawiadomienie. Kontrola może się zacząć najwcześniej po 7 dniach i najpóźniej przed upływem 30 dni od jego doręczenia.
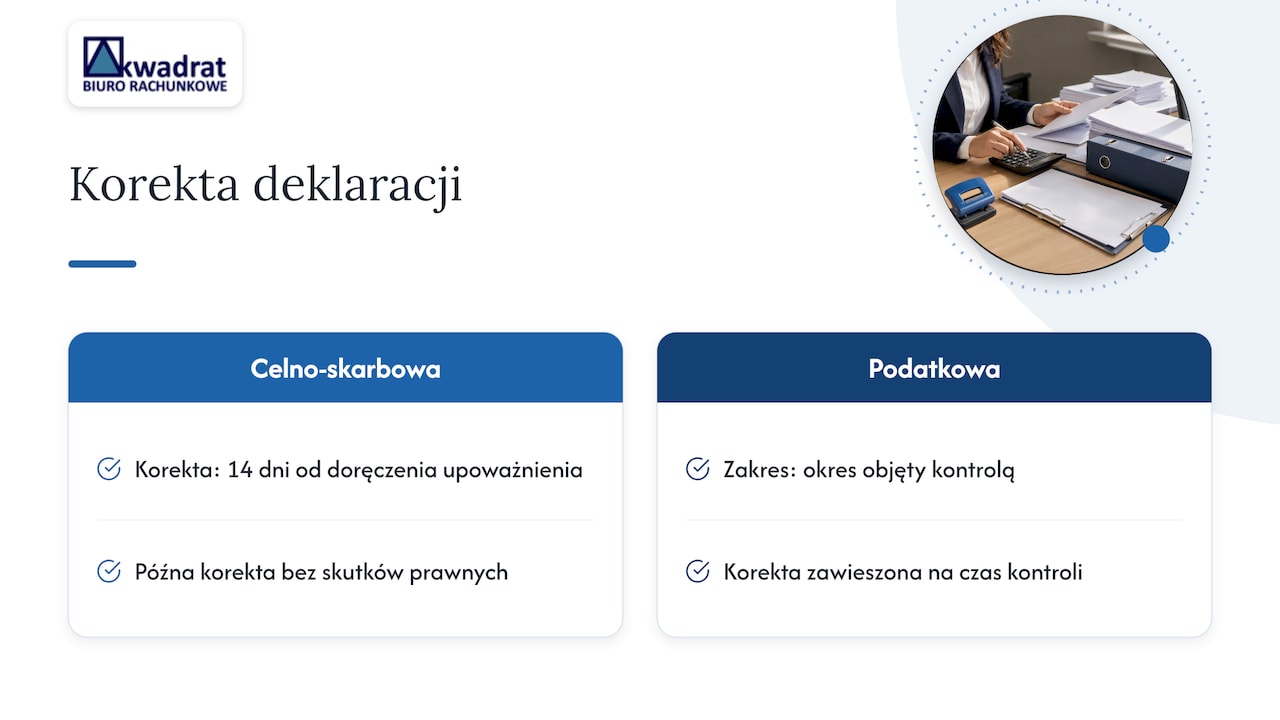
- W kontroli celno-skarbowej masz 14 dni od doręczenia upoważnienia na korektę deklaracji. Korekta złożona później, a przed zakończeniem kontroli, nie wywołuje skutków prawnych.
- Kontrola celno-skarbowa powinna zakończyć się w ciągu 3 miesięcy, ale urząd może ten termin przedłużyć, informując Cię o tym na piśmie.
- Zawsze sprawdź upoważnienie i legitymację. Od tych dokumentów zależy, czy kontrola w ogóle formalnie się rozpoczęła.
Spis treści
- Dwie kontrole pod jedną nazwą
- Kontrola podatkowa a celno-skarbowa: porównanie
- Jak zaczyna się kontrola
- Uprawnienia kontroli skarbowej
- Twoje prawa w trakcie kontroli
- Korekta deklaracji: 14 dni, które decydują
- Ile trwa kontrola i jak się kończy
- Co to oznacza dla Ciebie
- Jak patrzymy na kontrole w Akwadrat
- Kontrola z księgową u boku
- Najczęstsze pytania
- Źródła
Dwie kontrole pod jedną nazwą
W rozmowach z klientami słyszymy zwykle: „przyszła skarbówka”. Zanim cokolwiek podpiszesz, ustal, kto przyszedł i na jakiej podstawie. Informacja ta jest zawsze w upoważnieniu.
Kontrola podatkowa
Kontrola podatkowa sprawdza, czy wywiązujesz się z obowiązków wynikających z przepisów prawa podatkowego. Prowadzi ją urząd skarbowy właściwy dla Twojej siedziby lub miejsca zamieszkania. Jeżeli prowadzisz firmę na Targówku, będzie to zwykle Urząd Skarbowy Warszawa-Targówek. Wobec przedsiębiorców stosuje się dodatkowo przepisy Prawa przedsiębiorców, w tym o zawiadomieniu i o rocznym limicie czasu kontroli.
Kontrola celno-skarbowa
Kontrola celno-skarbowa jest uregulowana w art. 54–64 ustawy o Krajowej Administracji Skarbowej. Jej zakres jest szerszy niż prawo podatkowe: obejmuje także prawo celne, akcyzę, gry hazardowe, przeciwdziałanie praniu pieniędzy i finansowaniu terroryzmu oraz prawo dewizowe. Naczelnik urzędu celno-skarbowego może ją prowadzić na terenie całej Polski (art. 61 ustawy o KAS), więc kontrolę firmy z Pragi może przeprowadzić urząd z innego województwa.
Kontrola podatkowa a celno-skarbowa: porównanie
| Kryterium | Kontrola podatkowa | Kontrola celno-skarbowa |
|---|---|---|
| Podstawa prawna | Ordynacja podatkowa, Prawo przedsiębiorców | Ustawa o KAS, art. 54–64 |
| Kto prowadzi | Naczelnik urzędu skarbowego, organ samorządu | Wyłącznie naczelnik urzędu celno-skarbowego |
| Zawiadomienie | Co do zasady tak, 7–30 dni przed wszczęciem | Nie, wszczęcie z urzędu na podstawie upoważnienia |
| Termin | Wskazany w upoważnieniu, z rocznym limitem zależnym od wielkości firmy | 3 miesiące od wszczęcia, z możliwością przedłużenia |
| Korekta deklaracji | Zawieszona w trakcie kontroli | Możliwa w ciągu 14 dni od doręczenia upoważnienia |
| Zakończenie | Doręczenie protokołu | Doręczenie wyniku kontroli |
Aktualne limity dni roboczych kontroli dla mikro, małych i średnich firm (art. 55 Prawa przedsiębiorców) sprawdź na podatki.gov.pl.
Jak zaczyna się kontrola
Przebieg pierwszego kontaktu z urzędem zależy od rodzaju kontroli. Warto znać kolejność dokumentów, bo to od nich liczą się Twoje terminy.
- Zawiadomienie (kontrola podatkowa). Zawiadomienie o zamiarze wszczęcia kontroli zawiera oznaczenie organu i przedsiębiorcy, datę i miejsce wystawienia, zakres kontroli oraz podpis osoby upoważnionej. Kontrolę wszczyna się nie wcześniej niż po 7 dniach i nie później niż przed upływem 30 dni od doręczenia.
- Upoważnienie i legitymacja. Kontrolę podatkową wszczyna się przez doręczenie imiennego upoważnienia i okazanie legitymacji służbowej (art. 284 § 1 Ordynacji podatkowej). W sytuacjach z art. 284a § 1, na przykład gdy trzeba przeciwdziałać przestępstwu skarbowemu lub zabezpieczyć dowody, wystarczy sama legitymacja.
- Upoważnienie w kontroli celno-skarbowej. Kontrola celno-skarbowa zaczyna się z urzędu, a datą wszczęcia jest dzień doręczenia upoważnienia (art. 62 ust. 1–2 ustawy o KAS). Przy podejrzeniu naruszenia i potrzebie natychmiastowego działania funkcjonariusz może wszcząć ją na podstawie legitymacji (art. 62 ust. 3).
Upoważnienie do kontroli celno-skarbowej musi wskazywać m.in. kontrolujących, zakres kontroli, przewidywany termin jej zakończenia i zawierać pouczenie o Twoich prawach i obowiązkach (art. 62 ust. 8 ustawy o KAS). Zapisz datę doręczenia: od niej biegnie 14-dniowy termin na korektę.
Uprawnienia kontroli skarbowej
W kontroli celno-skarbowej urzędnicy mają znacznie więcej narzędzi niż w zwykłej kontroli podatkowej. Zgodnie z art. 64 ustawy o KAS kontrolujący mogą m.in.:
- żądać udostępnienia dokumentów,
- wejść na grunt i do budynków oraz dokonywać oględzin,
- legitymować i przesłuchiwać osoby,
- przeszukiwać lokale mieszkalne i inne pomieszczenia, także z użyciem urządzeń technicznych i psów służbowych,
- zabezpieczać dowody, przeprowadzać spis z natury, filmować i fotografować,
- badać towary, pobierać próbki i nakładać zamknięcia urzędowe.
Funkcjonariusze mogą też rewidować towary i środki przewozowe, zatrzymywać pojazdy i kontrolować przesyłki pocztowe (art. 64 ust. 2). Czynności mogą odbywać się w urzędzie, w siedzibie firmy, w miejscu przechowywania ksiąg, a także w lokalu mieszkalnym związanym z działalnością (art. 59 ustawy o KAS). Jeśli prowadzisz JDG z domu na Bródnie, kontrola może więc odbyć się w Twoim mieszkaniu.
Twoje prawa w trakcie kontroli
Kontrolowany nie jest stroną bierną. Masz prawo:
- otrzymać upoważnienie i zobaczyć legitymację kontrolującego,
- czynnie uczestniczyć w czynnościach kontrolnych,
- działać przez pełnomocnika, na przykład doradcę podatkowego,
- przeglądać akta i żądać ich kopii,
- zgłaszać wnioski dowodowe i być zawiadamianym o przeprowadzaniu dowodów,
- złożyć zastrzeżenia do protokołu kontroli podatkowej.
Po Twojej stronie leży z kolei obowiązek udostępnienia dokumentów i zapewnienia warunków do ich badania. Najprościej jest wtedy, gdy księgi i ewidencje są kompletne i uporządkowane, zanim ktokolwiek o nie poprosi.
Korekta deklaracji: 14 dni, które decydują
W kontroli celno-skarbowej dotyczącej prawa podatkowego możesz w ciągu 14 dni od doręczenia upoważnienia skorygować deklarację w zakresie objętym kontrolą. Korekta złożona po tym terminie, a przed zakończeniem kontroli, nie wywołuje skutków prawnych (art. 62 ust. 4 ustawy o KAS). W kontroli podatkowej jest inaczej: prawo do korekty za okres objęty kontrolą jest zawieszone na czas jej trwania.
Przykład z praktyki. Spółka z o.o. z Targówka handlująca elektroniką odliczyła 23 000 zł VAT z faktur na 100 000 zł netto od dostawcy, który okazał się nierzetelny. Upoważnienie do kontroli celno-skarbowej doręczono 3 marca. Spółka ma czas do 17 marca, aby złożyć korektę JPK_V7, usunąć odliczenie i zapłacić zaległy podatek z odsetkami. Jeśli korektę złoży 20 marca, urząd jej nie uwzględni, a sprawa trafi do postępowania podatkowego.
Uwaga: najczęstszy błąd, jaki widzimy u klientów, to odkładanie analizy dokumentów „do pierwszego spotkania z kontrolującym”. Termin 14 dni biegnie od doręczenia upoważnienia, nie od rozpoczęcia czynności. Zadzwoń do swojej księgowej tego samego dnia, w którym odbierzesz upoważnienie.
Weryfikację kontrahentów, jedno z najczęstszych źródeł zakwestionowanego VAT, opisujemy w poradniku o tym, jak korzystać z białej listy podatników.
Ile trwa kontrola i jak się kończy
Kontrola celno-skarbowa powinna zakończyć się bez zbędnej zwłoki, nie później niż w ciągu 3 miesięcy od wszczęcia. Jeśli urząd nie zdąży, zawiadamia Cię na piśmie, podając przyczynę i nowy termin (art. 63 ust. 1–2 ustawy o KAS). Kontrola podatkowa powinna zakończyć się nie później niż w terminie wskazanym w upoważnieniu. W tym samym projekcie nowelizacji Ordynacji podatkowej z 2025 r. zaproponowano, aby po 6 miesiącach niezakończonej kontroli nie naliczać odsetek za zwłokę. Czy przepis obowiązuje w Twoim przypadku, sprawdź na podatki.gov.pl.
Kontrola podatkowa kończy się doręczeniem protokołu (art. 291 § 4 Ordynacji podatkowej). Masz wtedy 14 dni na zastrzeżenia lub wyjaśnienia. Po zakończeniu kontroli możesz złożyć korektę uwzględniającą ustalenia, zanim urząd wszczęcie postępowanie podatkowe.
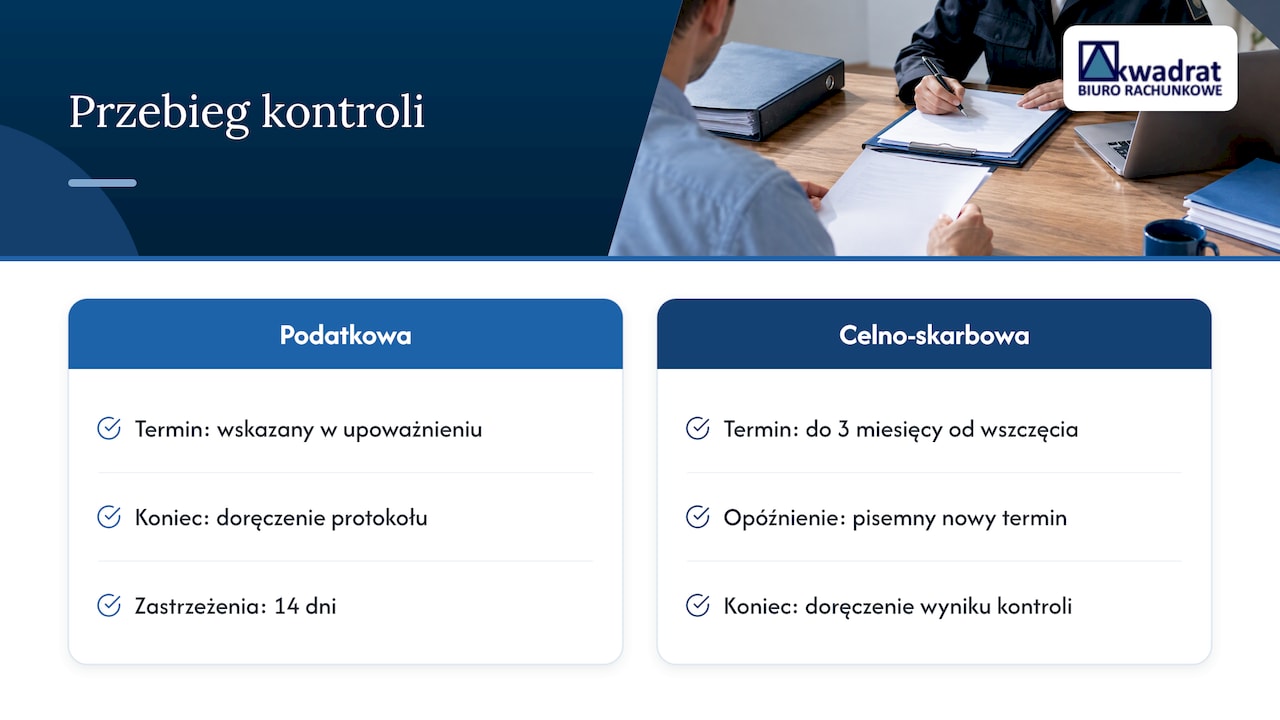
Kontrola celno-skarbowa kończy się doręczeniem wyniku kontroli. Jeśli ujawniono nieprawidłowości, a Ty nie złożyłeś korekty albo urząd jej nie uwzględnił, kontrola przekształca się w postępowanie podatkowe. Na postanowienie o przekształceniu nie przysługuje zażalenie.
Co to oznacza dla Ciebie
- Po odebraniu pisma: ustal, czy to zawiadomienie, czy upoważnienie, i który urząd je wydał. Zapisz datę doręczenia.
- Przed pierwszą wizytą: przygotuj księgi, ewidencje VAT, umowy z kluczowymi kontrahentami i potwierdzenia zapłat za okres objęty kontrolą.
- W trakcie: wyznacz jedną osobę do kontaktu z kontrolującymi i nie składaj wyjaśnień „na szybko” bez sprawdzenia dokumentów.
- Na koniec: przeczytaj protokół lub wynik kontroli z księgową i nie przepuść terminów na zastrzeżenia i korektę.
Jeśli zastanawiasz się, kto odpowiada za błędy wykryte w czasie kontroli, przeczytaj nasz tekst o tym, kto ponosi odpowiedzialność za nieprawidłowości księgowe.
Jak patrzymy na kontrole w Akwadrat
Od 2012 roku prowadzimy księgowość małych firm i spółek z o.o. w Warszawie i widzimy jedną prawidłowość. Kontrola nie jest groźna dla firmy, która ma uporządkowane dokumenty i księgową znającą jej historię.
Najwięcej nerwów kosztuje nie sama wizyta urzędnika, ale szukanie faktur sprzed dwóch lat i odtwarzanie, dlaczego coś zaksięgowano w taki sposób. Dlatego prowadzimy księgi tak, aby każda pozycja dała się szybko obronić, a dokumenty były zarchiwizowane i łatwe do udostępnienia.
Gdy klient dostaje upoważnienie, pierwszego dnia razem sprawdzamy zakres kontroli i decydujemy, czy potrzebna jest korekta. To nasza codzienna praca, a nie usługa awaryjna.
Agnieszka Kopyłowska
Kontrola z księgową u boku
W Akwadrat prowadzimy ryczałt z VAT (250–700 zł miesięcznie), KPiR z VAT (300–800 zł miesięcznie) i pełną księgowość dla spółek (800–4000 zł miesięcznie). W zakres naszych usług wchodzą też rozliczenia podatkowe, reprezentacja przed urzędami oraz segregacja i archiwizacja dokumentów.
Pracujemy stacjonarnie na warszawskiej Pradze i zdalnie, a pierwsza konsultacja jest bezpłatna. Zakres i ceny sprawdzisz w cenniku biura rachunkowego, a pełną listę usług na stronie usług księgowych i podatkowych.
Najczęstsze pytania
Czy kontrola skarbowa może przyjść bez zapowiedzi?
Kontrola celno-skarbowa tak, bo wszczyna się ją z urzędu, bez wcześniejszego zawiadomienia. Kontrolę podatkową co do zasady poprzedza zawiadomienie, ale w sytuacjach z art. 284a Ordynacji podatkowej, na przykład przy zabezpieczaniu dowodów, wystarczy okazanie legitymacji.
Czy muszę wpuścić kontrolujących do mieszkania?
W kontroli celno-skarbowej czynności mogą być prowadzone także w lokalu mieszkalnym związanym z działalnością (art. 59 ustawy o KAS). Dotyczy to często JDG prowadzonych z domu. Masz prawo poprosić o upoważnienie i legitymację oraz wezwać pełnomocnika.
Czy w trakcie kontroli mogę złożyć korektę deklaracji?
W kontroli celno-skarbowej tak, ale tylko w ciągu 14 dni od doręczenia upoważnienia. W kontroli podatkowej prawo do korekty za okres objęty kontrolą jest zawieszone, a korektę można złożyć po zakończeniu kontroli, przed wszczęciem postępowania podatkowego.
Co, jeśli nie zgadzam się z protokołem?
W kontroli podatkowej masz 14 dni od doręczenia protokołu na zastrzeżenia lub wyjaśnienia, wraz z dowodami. Najlepiej przygotować je razem z księgową lub doradcą podatkowym, punkt po punkcie do ustaleń kontroli.
Źródła
Ustawa z dnia 16 listopada 2016 r. o Krajowej Administracji Skarbowej (Sejm)
Dziennik Ustaw 2016 poz. 1947, ustawa o KAS
Kontrola podatkowa, Pierwszy Urząd Skarbowy w Radomiu
Wzór zawiadomienia o zamiarze wszczęcia kontroli, gov.pl
Projekt nowelizacji Ordynacji podatkowej, druk sejmowy nr 1439
Kontrola celno-skarbowa, Opolski Urząd Celno-Skarbowy w Opolu