Czynny żal składasz do urzędu skarbowego na piśmie, ustnie do protokołu albo elektronicznie przez e-Urząd Skarbowy lub Biznes.gov.pl. Musi on dotrzeć do urzędu, zanim urząd sam wykryje i udokumentuje Twoje uchybienie. W tym samym czasie trzeba naprawić błąd: złożyć brakującą deklarację i zapłacić zaległy podatek z odsetkami. Podstawą prawną jest art. 16 Kodeksu karnego skarbowego (stan prawny na listopad 2026 r.). Poniżej znajdziesz kolejne kroki, treść pisma i najczęstsze pułapki, które widzimy u klientów z Warszawy.
Krótko mówiąc
- Czynny żal to zawiadomienie urzędu o własnym wykroczeniu lub przestępstwie skarbowym. Dzięki niemu możesz uniknąć kary, na przykład mandatu za spóźnioną deklarację.
- Liczy się kolejność. Urząd nie może mieć jeszcze udokumentowanej wiedzy o czynie ani prowadzić u Ciebie kontroli czy czynności sprawdzających.
- Samo pismo nie wystarczy. Musisz też złożyć zaległą deklarację i zapłacić podatek z odsetkami w terminie, który wskaże urząd.
- Pismo wysłane przez internet podpisujesz profilem zaufanym, podpisem osobistym albo podpisem kwalifikowanym.
- Zachowaj dowód złożenia: UPO, potwierdzenie nadania listu poleconego albo kopię z pieczęcią wpływu.
Spis treści
- Czym jest czynny żal i kiedy z niego skorzystasz
- Kiedy czynny żal jest skuteczny, a kiedy jest już za późno
- Co musi zawierać pismo
- Jak złożyć czynny żal: cztery drogi
- Do którego urzędu i jak potwierdzić złożenie
- Przykład z warszawskiej firmy
- Co to oznacza dla Twojej firmy
- Nasze zdanie
- Pomoc Akwadrat przy zaległościach i bieżących rozliczeniach
- Najczęstsze pytania
- Źródła
Czym jest czynny żal i kiedy z niego skorzystasz
Zgodnie z opisem na rządowym portalu Biznes.gov.pl czynny żal to dobrowolne zawiadomienie o popełnieniu wykroczenia lub przestępstwa skarbowego, połączone z wykonaniem zaległych obowiązków. Jeśli złożysz je skutecznie, organ odstępuje od ukarania.
W małej firmie najczęściej chodzi o zwykłe przeoczenia:
- deklaracja VAT (JPK_V7M lub JPK_V7K) złożona po terminie albo wcale,
- spóźniona wpłata zaliczki na PIT lub CIT,
- faktura sprzedażowa, która nie trafiła do ewidencji,
- nieterminowo przekazane zaliczki na podatek od wynagrodzeń pracowników.
Jeśli masz wątpliwości co do samych terminów płatności, opisaliśmy je w artykule o tym, kiedy i jak płacić zaliczki na podatek dochodowy.
Kiedy czynny żal jest skuteczny, a kiedy jest już za późno
Decyduje moment złożenia. Według Biznes.gov.pl zawiadomienie jest skuteczne, jeśli przyznasz się do czynu, zanim naczelnik urzędu skarbowego, naczelnik urzędu celno-skarbowego albo Szef KAS sam go udokumentuje.
Czynny żal jest bezskuteczny, gdy:
- organ ma już wyraźnie udokumentowaną wiadomość o popełnieniu czynu,
- organ rozpoczął czynność służbową, na przykład przeszukanie, czynności sprawdzające albo kontrolę,
- jesteś w trakcie postępowania kontrolnego.
Portal gov.pl przypomina też o wyjątku: jeśli czynność służbowa nie dała podstaw do wszczęcia postępowania, czynny żal nadal może zadziałać. Nie warto jednak tego sprawdzać w praktyce. Bezpieczna zasada brzmi: składaj zawiadomienie od razu, gdy tylko zauważysz błąd.
Art. 16 § 5 KKS wymienia też osoby, które z czynnego żalu nie skorzystają. To między innymi ktoś, kto kierował wykonaniem czynu lub nakłonił do niego inną osobę. Jeśli sprawa dotyczy kilku osób w spółce, przed złożeniem pisma sprawdź swoją sytuację z księgową lub doradcą podatkowym.
Co musi zawierać pismo
Wzór z internetu daje tylko szkielet. Treść musi opisywać Twoją konkretną sytuację. Biznes.gov.pl wskazuje, że zawiadomienie powinno zawierać:
| Element pisma | Co wpisać w praktyce |
|---|---|
| Twoje dane | Imię i nazwisko lub nazwa firmy, adres, NIP, PESEL przy JDG |
| Adresat | Naczelnik właściwego urzędu skarbowego, na przykład Naczelnik Urzędu Skarbowego Warszawa-Targówek |
| Opis czynu | Jaki obowiązek, za jaki okres, jaki podatek, jaka kwota |
| Okoliczności | Dlaczego doszło do uchybienia i kiedy je zauważyłeś |
| Osoby związane z czynem | Na przykład członek zarządu odpowiedzialny za rozliczenia |
| Naprawienie | Czy deklaracja jest już złożona i podatek zapłacony, a jeśli nie, kiedy to zrobisz |
| Podpis i data | Własnoręczny albo elektroniczny, zależnie od formy złożenia |
Opis czynu pisz konkretnie. Zdanie „nie złożyłem w terminie pewnych deklaracji” to za mało. Lepiej napisać: „nie złożyłem w terminie JPK_V7M za marzec 2026 r.; deklarację złożyłem 10 maja 2026 r., a podatek 2 460 zł wraz z odsetkami zapłaciłem tego samego dnia”.
Jak złożyć czynny żal: cztery drogi
Biznes.gov.pl i gov.pl podają, że czynny żal możesz złożyć:
- Osobiście w urzędzie. Składasz pismo w punkcie obsługi albo zgłaszasz czynny żal ustnie do protokołu.
- Pocztą. Najlepiej listem poleconym za potwierdzeniem odbioru, na adres właściwego urzędu.
- Przez e-Urząd Skarbowy. To najszybsza droga, a potwierdzenie dostajesz od razu.
- Przez Biznes.gov.pl lub ePUAP. Wysyłasz pismo ogólne do urzędu skarbowego.
Pismo elektroniczne musi mieć podpis kwalifikowany, profil zaufany albo podpis osobisty. Krajowa Administracja Skarbowa wyjaśniała, że zmiany w art. 16 § 4 KKS związane z e-Doręczeniami są tylko dostosowaniem terminologii. Warunki składania czynnego żalu przez internet się nie zmieniły.
Wiele zaległości w VAT zaczyna się od faktur, które nie trafiły do ewidencji. Firmy sprzedające w internecie ograniczają to ryzyko, gdy faktury z zamówień trafiają do KSeF automatycznie, bez ręcznego przepisywania.
Do którego urzędu i jak potwierdzić złożenie
Czynny żal kierujesz do naczelnika urzędu skarbowego właściwego dla podatku, którego dotyczy uchybienie. Zwykle jest to ten sam urząd, do którego składasz deklaracje. Jednoosobowa działalność z Bródna czy Targówka rozlicza się najczęściej w US Warszawa-Targówek, a firma z Pragi w urzędzie właściwym dla tej dzielnicy. Właściwość zależy jednak od rodzaju podatku i Twojego adresu, dlatego sprawdź aktualny stan na podatki.gov.pl.
Dowód złożenia jest równie ważny jak treść pisma, bo skuteczność zależy od daty. Zachowaj:
- UPO z e-Urzędu Skarbowego albo urzędowe poświadczenie przedłożenia z ePUAP,
- potwierdzenie nadania listu poleconego z datą,
- kopię pisma z pieczęcią wpływu, jeśli składasz je osobiście.
Uwaga: Najczęstszy błąd, jaki widzimy u klientów, to wysłanie samego czynnego żalu bez zapłaty podatku i bez złożenia deklaracji. Przedsiębiorca myśli, że „przyznał się i sprawa zamknięta”. Tymczasem warunkiem skuteczności jest zapłata całej należności z odsetkami w terminie wyznaczonym przez urząd. Jeśli go nie dotrzymasz, czynny żal nie zadziała.
Przykład z warszawskiej firmy
Pani Marta prowadzi JDG na Targówku, jest czynnym podatnikiem VAT i rozlicza się miesięcznie. W maju 2026 r. zauważa, że nie wysłała JPK_V7M za marzec, a VAT do zapłaty wynosił 2 460 zł. Urząd się z nią jeszcze nie kontaktował.
Co robi:
- Tego samego dnia wysyła zaległą deklarację JPK_V7M.
- Liczy odsetki od 2 460 zł za okres od dnia po terminie płatności do dnia zapłaty i płaci podatek z odsetkami na mikrorachunek. Aktualną stawkę odsetek sprawdź na podatki.gov.pl.
- Przez e-Urząd Skarbowy składa czynny żal z opisem: jaki okres, jaka kwota, dlaczego, kiedy naprawiła błąd.
- Zapisuje UPO i potwierdzenie przelewu w jednym folderze.
Błąd jest naprawiony, zanim urząd go wykrył. Dlatego organ może odstąpić od ukarania.
Co to oznacza dla Twojej firmy
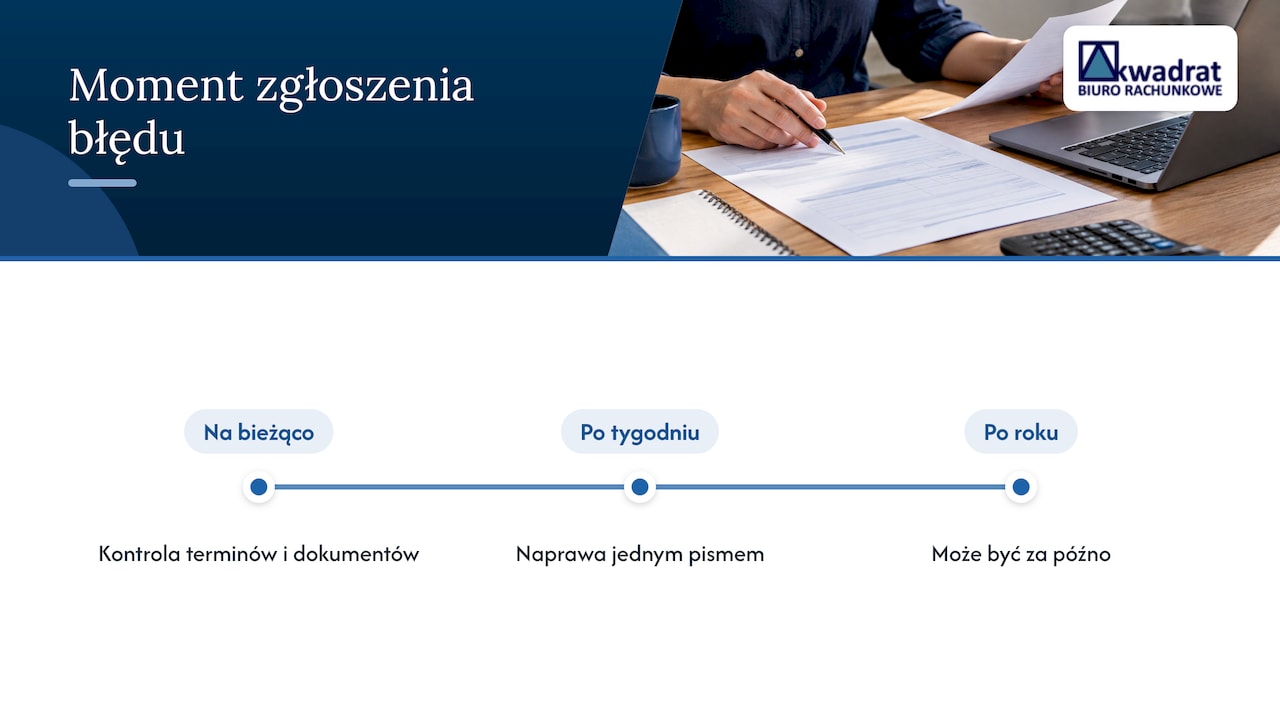
Czynny żal działa tylko wtedy, gdy wyprzedzisz urząd. W praktyce oznacza to bieżącą kontrolę terminów i dokumentów. Błąd zauważony po tygodniu naprawisz jednym pismem. Błąd zauważony po roku, w trakcie czynności sprawdzających, może być już poza zasięgiem czynnego żalu.
Przy pełnej księgowości w spółce z o.o. odpowiedzialność za rozliczenia ponoszą osoby z zarządu, choć część obowiązków przejmuje biuro rachunkowe. Kto odpowiada za co, wyjaśniliśmy w tekście o tym, kto ponosi odpowiedzialność za nieprawidłowości księgowe.
Nasze zdanie
Od 2012 roku prowadzimy księgowość małych firm i spółek z Warszawy. Widzimy, że czynny żal to narzędzie dobre, ale awaryjne. Najlepiej działa wtedy, gdy ktoś regularnie sprawdza terminy i od razu zauważa brakującą deklarację.
Kiedy klient przychodzi do nas z zaległościami, najpierw ustalamy pełny zakres problemu: które okresy, jakie podatki, jakie kwoty. Potem przygotowujemy korekty lub zaległe deklaracje, liczymy odsetki i dopiero wtedy piszemy czynny żal z konkretnym opisem. Ta kolejność ma znaczenie, bo urząd ocenia, czy obowiązek został naprawdę wykonany.
Przy stałej obsłudze pilnujemy terminów za klienta. Dzięki temu czynny żal jest potrzebny rzadko, a jeśli już, to składamy go szybko.
Agnieszka Kopyłowska
Pomoc Akwadrat przy zaległościach i bieżących rozliczeniach
W Akwadrat pomagamy przedsiębiorcom z Targówka, Bródna, Pragi i całej Warszawy uporządkować zaległe rozliczenia PIT, CIT i VAT. Przygotowujemy deklaracje i reprezentujemy klientów przed urzędem skarbowym. Pracujemy też zdalnie, a pierwsza konsultacja jest bezpłatna.
Jeśli chcesz, żeby terminy pilnował ktoś za Ciebie, sprawdź nasz cennik obsługi księgowej. Ryczałt z VAT kosztuje od 250 do 700 zł miesięcznie, KPIR z VAT od 300 do 800 zł miesięcznie, a księgi handlowe z VAT od 800 do 4000 zł miesięcznie. Pełny zakres pomocy opisujemy na stronie usług podatkowych i księgowych.
Najczęstsze pytania
Czy złożenie czynnego żalu jest płatne?
Samo zawiadomienie nie wiąże się z opłatą. Płacisz zaległy podatek wraz z odsetkami, bo to warunek skuteczności. Jeśli pismo składa pełnomocnik, zwykle trzeba złożyć pełnomocnictwo. Aktualne zasady opłaty skarbowej od pełnomocnictwa sprawdź na podatki.gov.pl.
Czy mogę złożyć czynny żal w trakcie kontroli?
Nie. Według Biznes.gov.pl czynny żal jest niedostępny, gdy trwa postępowanie kontrolne albo organ rozpoczął czynności sprawdzające. Wyjątek dotyczy sytuacji, w której te czynności nie dały podstaw do wszczęcia postępowania.
Czy korekta deklaracji zastępuje czynny żal?
To dwie różne instytucje. Korektę z uzasadnieniem i niezwłoczną zapłatą reguluje art. 16a KKS, a czynny żal art. 16 KKS. Przy spóźnionej lub niezłożonej deklaracji zwykle potrzebny jest czynny żal. Przy błędzie w złożonej deklaracji często wystarcza korekta. Jeśli nie wiesz, która sytuacja dotyczy Ciebie, zapytaj księgową przed wysłaniem pisma.
Ile mam czasu na złożenie czynnego żalu?
Przepisy nie wyznaczają terminu w dniach. Granicą jest moment, w którym urząd udokumentuje czyn albo rozpocznie czynności służbowe. Dlatego składaj czynny żal od razu po wykryciu błędu.
Źródła
Czynny żal – Biznes.gov.pl
Elektroniczny czynny żal – gov.pl
e-Czynny żal w sprawach karno-skarbowych wciąż możliwy i skuteczny – KAS