Jeśli Twój pracownik pracuje zdalnie, masz obowiązek pokryć koszty jego prądu i internetu. Najprostszy sposób to stały, miesięczny ryczałt. Bez podatku i bez składek jest on wypłacany wtedy, gdy jego kwota wynika z rzetelnej kalkulacji i jest zapisana w regulaminie albo porozumieniu. Poniżej pokazujemy, jak to zrobić krok po kroku, gdzie firmy najczęściej się mylą i ile to kosztuje na przykładzie małej spółki z Warszawy. Stan prawny: 18 listopada 2026 r.
Krótko mówiąc
- Przy pracy zdalnej (poza okazjonalną) pracodawca musi pokryć koszty energii elektrycznej i usług telekomunikacyjnych pracownika (art. 67²⁴ § 1 pkt 2 Kodeksu pracy).
- Zamiast zwrotu kosztów na podstawie rachunków możesz wypłacać ryczałt, który odpowiada przewidywanym kosztom pracownika (art. 67²⁴ § 4 k.p.).
- Ryczałt nie jest przychodem pracownika w rozumieniu ustawy o PIT (art. 67²⁵ k.p.), więc nie pobierasz od niego zaliczki na podatek ani składek ZUS.
- Kwotę trzeba umieć uzasadnić: normami zużycia energii, kosztami internetu i udokumentowanymi cenami.
- Przy okazjonalnej pracy zdalnej (do 24 dni w roku) ustawowego obowiązku zwrotu kosztów nie ma.
Spis treści
- Kiedy pracodawca musi płacić za prąd i internet
- Zwrot kosztów, ekwiwalent czy ryczałt
- Jak wyliczyć ryczałt krok po kroku
- Podatek i składki: kiedy ryczałt jest „czysty”
- Regulamin, nieobecności i praca okazjonalna
- Co to oznacza dla Ciebie
- Ryczałt bez pilnowania przepisów: kadry i płace w Akwadrat
- Nasze zdanie
- Najczęstsze pytania
- Źródła
Kiedy pracodawca musi płacić za prąd i internet
Obowiązek wynika z art. 67²⁴ § 1 pkt 2 Kodeksu pracy (t.j. Dz.U. 2026 poz. 1245). Pracodawca pokrywa koszty energii elektrycznej i usług telekomunikacyjnych niezbędnych do pracy zdalnej. Do tego dochodzą koszty instalacji, serwisu, eksploatacji i konserwacji narzędzi pracy, w tym laptopa czy drukarki.
Przepisy obowiązują od 7 kwietnia 2023 r.. Opisywaliśmy je wtedy w tekście o nowych obowiązkach pracodawców przy pracy zdalnej. Od tego czasu temat nie stracił na znaczeniu: według raportu Państwowej Inspekcji Pracy w 2024 r. jej centrum poradnictwa udzieliło blisko 1600 porad o pracy zdalnej, a najczęstszym pytaniem był właśnie zwrot kosztów.
Czego nie musisz pokrywać? Ministerstwo Rodziny, Pracy i Polityki Społecznej wyjaśnia, że obowiązek dotyczy tylko prądu i usług telekomunikacyjnych. Woda, ogrzewanie czy „czynsz” za część mieszkania wchodzą w grę wyłącznie wtedy, gdy sam wpiszesz je do regulaminu lub porozumienia.
Przepisy te dotyczą pracowników zatrudnionych na umowie o pracę. Jeśli jesteś freelancerem na B2B, ryczałt Cię nie obejmuje, a koszty domowego biura rozliczasz we własnej działalności.
Zwrot kosztów, ekwiwalent czy ryczałt
Kodeks daje Ci trzy drogi. Różnią się tym, ile papierów musisz zbierać co miesiąc.
| Forma | Na czym polega | Co dokumentujesz |
|---|---|---|
| Zwrot kosztów | Oddajesz faktycznie poniesione wydatki | Rachunki pracownika i wyliczenie części służbowej |
| Ekwiwalent | Płacisz za używanie prywatnego sprzętu pracownika | Normy zużycia i ceny rynkowe sprzętu |
| Ryczałt | Stała kwota co miesiąc, odpowiadająca przewidywanym kosztom | Jedną kalkulację, aktualizowaną w razie zmiany cen |
Ryczałt może zastąpić zarówno zwrot kosztów, jak i ekwiwalent (art. 67²⁴ § 4 k.p.). W małej firmie to zwykle najwygodniejsze rozwiązanie: raz liczysz, raz zapisujesz zasady i co miesiąc wypłacasz tę samą kwotę.
Jak wyliczyć ryczałt krok po kroku
Ustawa nie podaje konkretnej kwoty. Wskazuje za to, co musisz wziąć pod uwagę: normy zużycia materiałów i narzędzi, ich udokumentowane ceny rynkowe, ilość materiału zużytego na potrzeby firmy, normy zużycia energii i koszty telekomunikacyjne (art. 67²⁴ § 5 k.p.).
- Ustal sprzęt i jego moc. Sprawdź na tabliczce znamionowej lub w specyfikacji, ile watów pobiera laptop, monitor i oświetlenie stanowiska. Błąd: przyjmowanie mocy „na oko” zamiast z dokumentacji urządzenia.
- Policz zużycie energii. Moc w kW pomnóż przez godziny pracy dziennie i liczbę dni pracy zdalnej w miesiącu.
- Przyjmij cenę prądu. Weź cenę brutto za kWh z aktualnego cennika sprzedawcy lub rachunku i zachowaj ten dokument. To właśnie „udokumentowana cena rynkowa” z ustawy.
- Policz internet. Ustal typowy abonament i część, która przypada na pracę. Zapisz, skąd wziąłeś tę proporcję.
- Zsumuj i zapisz kalkulację. Wynik zaokrąglij, a całe wyliczenie dołącz do regulaminu lub porozumienia.
Te kroki w Akwadrat wykonujemy za klientów, którym prowadzimy obsługę kadrowo-płacową: kalkulacja trafia do dokumentacji firmy, a ryczałt od razu na listę płac. Jeśli sam zbierasz dane z rachunków za prąd i internet od kilku pracowników, czas oszczędza automatyczne odczytywanie danych z faktur.
Przykład: spółka z o.o. z Targówka
Spółka zatrudnia trzech pracowników, którzy pracują zdalnie 21 dni w miesiącu po 8 godzin. Stanowisko to laptop z monitorem, łącznie około 100 W, czyli 0,1 kW. Ceny w przykładzie są przyjęte do obliczeń: wstaw w ich miejsce ceny z własnego cennika lub rachunku.
- Energia: 0,1 kW × 8 h × 21 dni = 16,8 kWh; 16,8 kWh × 1,10 zł = 18,48 zł
- Internet: abonament 60 zł, z czego połowa przypada na pracę = 30,00 zł
- Razem: 48,48 zł, po zaokrągleniu 49 zł miesięcznie na pracownika
Dla trzech osób to 147 zł miesięcznie, czyli 1764 zł rocznie. Od tej kwoty spółka nie pobiera zaliczki na PIT ani nie nalicza składek, a ryczałt jest jej kosztem. Więcej o tym, co obniża podatek firmy, piszemy w tekście o kosztach uzyskania przychodu.
Podatek i składki: kiedy ryczałt jest „czysty”
Art. 67²⁵ Kodeksu pracy stanowi wprost, że pokrycie kosztów pracy zdalnej, ekwiwalent i ryczałt nie są przychodem pracownika w rozumieniu ustawy z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych. Podstawa składek pracownika opiera się na przychodzie w rozumieniu tej ustawy (art. 18 ust. 1 w związku z art. 4 pkt 9 ustawy o systemie ubezpieczeń społecznych), dlatego ryczałt nie wchodzi też do podstawy składek.
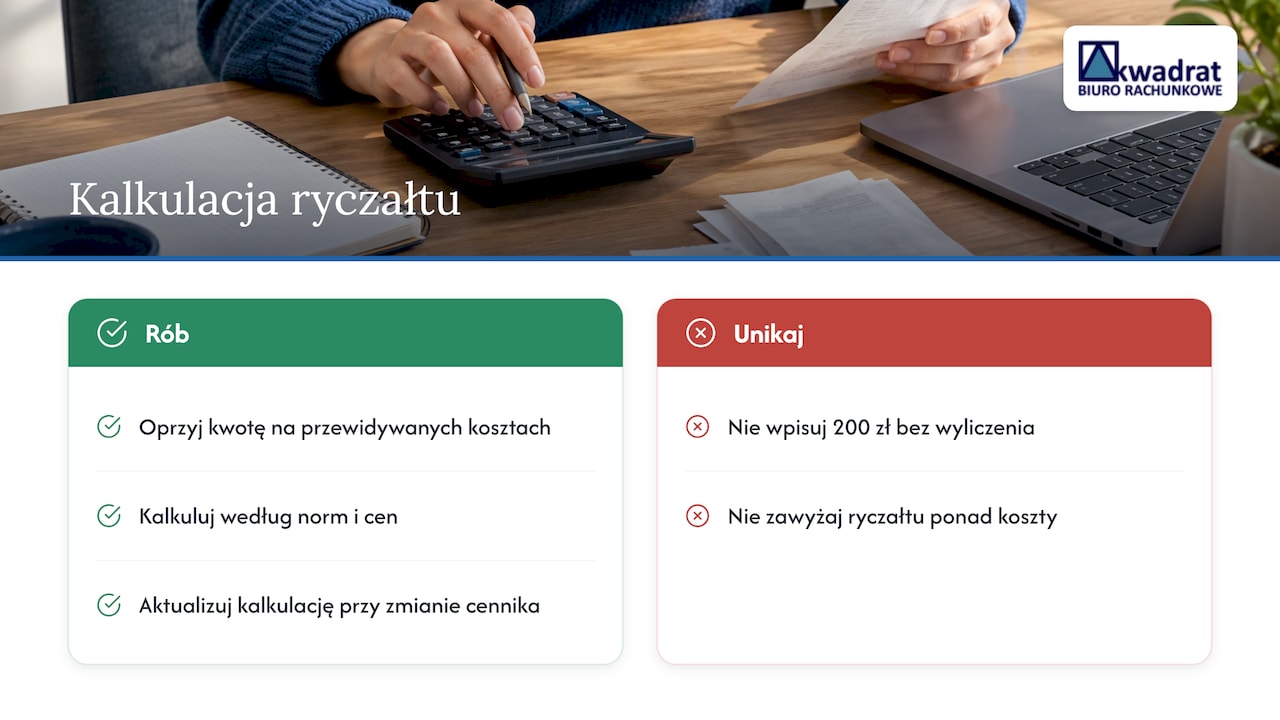
Warunek jest jeden: kwota musi odpowiadać przewidywanym kosztom pracy zdalnej. Ryczałt zawyżony bez kalkulacji przestaje pełnić tę funkcję, a nadwyżka może zostać uznana za ukryte wynagrodzenie. Wtedy pojawiają się zaległy podatek, składki i odsetki.
Uwaga: częsty błąd to ryczałt „na okrągło”, np. 200 zł, wpisany do umowy jako dodatek, bez żadnego wyliczenia. Taka kwota trudno obroni się przy kontroli. Zawsze miej kalkulację opartą na normach zużycia i cenach, i aktualizuj ją przy zmianie cennika prądu lub abonamentu.
Regulamin, nieobecności i praca okazjonalna
Zasady pokrywania kosztów i ustalania ryczałtu muszą znaleźć się w porozumieniu z zakładową organizacją związkową lub w regulaminie pracy zdalnej. Gdy żadnego z nich nie ma, ustalasz je w porozumieniu z pracownikiem. Ministerstwo podkreśla, że szczegóły techniczne ustawodawca celowo zostawił stronom.
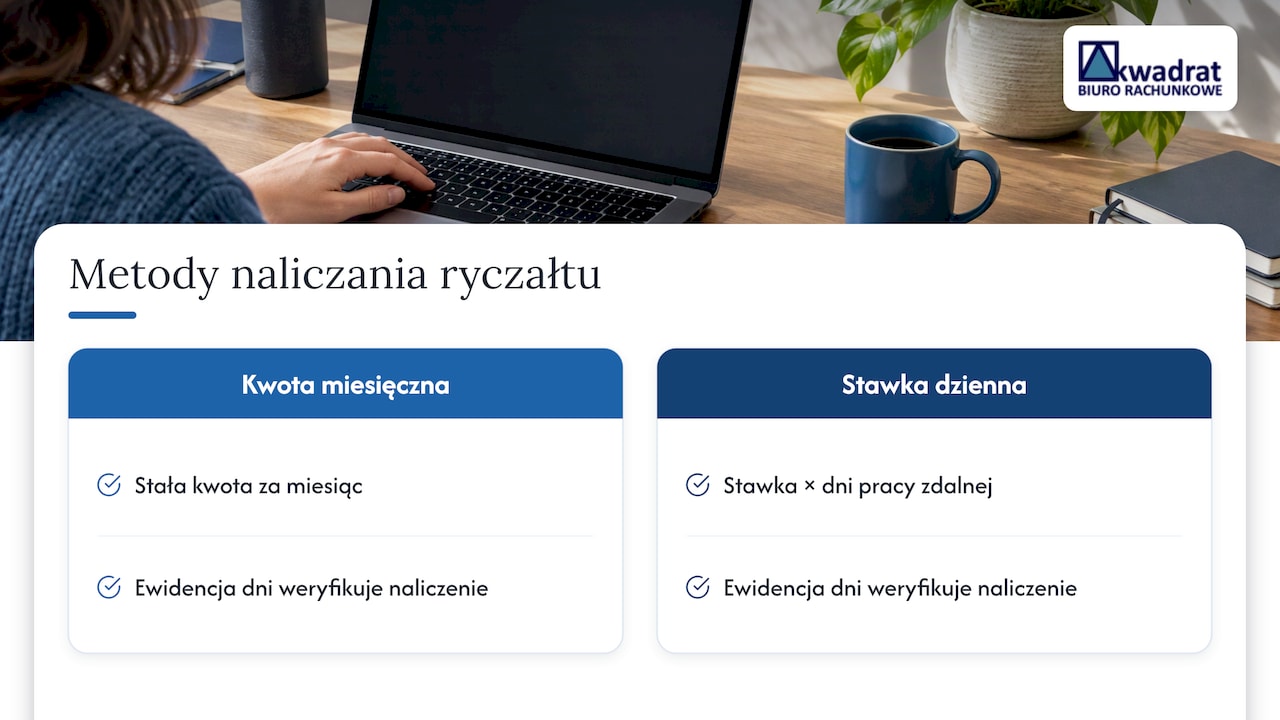
To dotyczy też urlopu i choroby. Przepisy nie rozstrzygają, czy ryczałt pomniejszać za dni nieobecności, więc zapisz to w regulaminie: albo stała kwota za miesiąc, albo stawka dzienna mnożona przez dni pracy zdalnej. Ważne, by reguła była jedna dla wszystkich i spójna z kalkulacją, a ewidencja dni pracy zdalnej pozwalała ją sprawdzić.
Osobny tryb to okazjonalna praca zdalna: na wniosek pracownika, do 24 dni w roku kalendarzowym (art. 67³³ § 1 k.p.). Zgodnie z § 2 tego artykułu nie stosuje się do niej art. 67²⁴, więc ustawowy obowiązek zwrotu kosztów prądu i internetu tu nie występuje. Przy pracy hybrydowej licz ryczałt tylko za dni zdalne wynikające z polecenia lub porozumienia.
Co to oznacza dla Ciebie
- Masz JDG i pracowników zdalnych: potrzebujesz regulaminu lub porozumienia, kalkulacji ryczałtu i comiesięcznej wypłaty na liście płac.
- Prowadzisz spółkę z o.o.: ryczałt to koszt spółki bez składek i PIT pracownika, ale tylko przy udokumentowanej kwocie.
- Zatrudniasz pierwszą osobę: zaplanuj ryczałt w budżecie, obok wynagrodzenia i składek. Pełny obraz pokazujemy w tekście o tym, ile kosztuje pracownik w 2026 roku.
- Pracujesz na B2B: ryczałt z Kodeksu pracy Cię nie dotyczy, rozliczasz koszty we własnej firmie.
Ryczałt bez pilnowania przepisów: kadry i płace w Akwadrat
Ryczałt to drobna kwota, ale wymaga kilku elementów naraz: kalkulacji, regulaminu, ewidencji dni pracy zdalnej i poprawnego ujęcia na liście płac. W Akwadrat prowadzimy obsługę kadrowo-płacową: listy płac, deklaracje ZUS i dokumentację kadrową, także zdalnie.
Jeśli zatrudniasz osoby pracujące z domu, sprawdź zakres usług w naszym cenniku obsługi kadr i płac i umów bezpłatną konsultację. Więcej o tym, co obejmuje taka obsługa, przeczytasz w przewodniku po obsłudze kadr i płac dla MŚP.
Nasze zdanie
Ryczałt za pracę zdalną to jedno z niewielu świadczeń, które jest jednocześnie wygodne dla pracownika i korzystne dla firmy: kosztem dla spółki, bez PIT i bez składek.
Tę korzyść daje jednak dopiero porządna dokumentacja. Kalkulacja oparta na normach zużycia, zasady w regulaminie i jedna reguła dla nieobecności sprawiają, że kwota broni się sama.
Dlatego radzimy, by ryczałt ustalać razem z osobą, która prowadzi Twoje listy płac. Wtedy wyliczenie, dokumenty i wypłata tworzą jedną całość, a Ty możesz zająć się rozwojem firmy.
Agnieszka Kopyłowska
Najczęstsze pytania
Czy pracodawca musi płacić za prąd przy pracy zdalnej?
Tak, jeśli to praca zdalna w trybie ogólnym. Art. 67²⁴ § 1 pkt 2 Kodeksu pracy nakłada obowiązek pokrycia kosztów energii elektrycznej i usług telekomunikacyjnych niezbędnych do pracy. Możesz to zrobić zwrotem kosztów, ekwiwalentem albo ryczałtem.
Ile powinien wynosić ryczałt za pracę zdalną?
Przepisy nie podają kwoty. Ryczałt ma odpowiadać przewidywanym kosztom pracownika, liczonym na podstawie norm zużycia energii, cen i kosztów internetu. W naszym przykładzie dla pracy pełnoetatowej wyszło 49 zł miesięcznie, ale Twoja kwota zależy od sprzętu, czasu pracy i cennika.
Czy pracownik może zrezygnować z ryczałtu?
Obowiązek pokrycia kosztów spoczywa na pracodawcy i wynika z ustawy, więc nie warto opierać się na rezygnacji pracownika. Bezpieczniej wypłacać ryczałt zgodnie z regulaminem każdemu, kto pracuje zdalnie w trybie ogólnym.
Czy w 2026 roku okazjonalna praca zdalna nadal obowiązuje?
Tak. Art. 67³³ Kodeksu pracy w brzmieniu obowiązującym od 5 listopada 2026 r. nadal przewiduje do 24 dni okazjonalnej pracy zdalnej w roku na wniosek pracownika, bez ustawowego obowiązku zwrotu kosztów. Aktualne brzmienie przepisów sprawdzisz na gov.pl.
Źródła
- Kodeks pracy, art. 67²⁴ (t.j. Dz.U. 2026 poz. 1245)
- Kodeks pracy, art. 67³³: okazjonalna praca zdalna
- Przepisy Kodeksu pracy o pracy zdalnej, art. 67²⁴ i 67²⁵ (praca.gov.pl)
- Praca zdalna: pytania i odpowiedzi, MRPiPS
- Przepisy o pracy zdalnej wchodzą w życie, MRPiPS
- Wpływ pracy zdalnej na równowagę między życiem zawodowym a prywatnym, PIP 2025