Najpierw sprawdź NIP i numer rachunku kontrahenta w wyszukiwarce na podatki.gov.pl. Jeśli przelew jest wysoki i potwierdzony fakturą, upewnij się, że rachunek widnieje w wykazie w dniu zlecenia przelewu, nie dzień wcześniej ani później. Brak wpisu nie musi oznaczać oszustwa, ale wymaga dodatkowego dowodu: potwierdzenia z banku albo śladu aktualizacji danych w CEIDG.
Krótko mówiąc:
- Płatność na rachunek spoza wykazu w dniu zlecenia przelewu może skutkować odpowiedzialnością solidarną za zaległości podatkowe kontrahenta.
- Weryfikację kontrahenta należy przeprowadzić w wyszukiwarce na podatki.gov.pl, ustawiając datę na dzień planowanego przelewu i zapisując dowód.
- Wykaz zawiera podstawowe dane firmy, zgłoszone rachunki firmowe i status VAT, ale nie ocenia wiarygodności finansowej ani nie pokazuje zadłużenia.
- Brak wpisu kontrahenta w wykazie nie oznacza oszustwa, lecz może wynikać z opóźnienia w aktualizacji danych lub błędu, co wymaga dodatkowego potwierdzenia.
- Przy transakcjach powyżej 15 000 zł na potwierdzony rachunek, ważne jest zachowanie dowodów w celu uniknięcia sankcji i odpowiedzialności podatkowej.
Spis treści
- Jak krok po kroku sprawdzić kontrahenta na białej liście
- Co zawiera biała lista: pola, statusy i ograniczenia danych
- Ryzyka i sankcje przy płatności na rachunek spoza wykazu
- Gdy rachunku nie ma na liście: co zrobić
- Narzędzia techniczne: plik płaski, API i masowa weryfikacja
- Perspektywa Akwadrat: co realnie sprawdzamy przed przelewem klienta
- Perspektywa redakcyjna: dlaczego przedsiębiorcy wciąż mylą sprawdzenie z zabezpieczeniem
- Źródła
- Najczęściej zadawane pytania
Jak krok po kroku sprawdzić kontrahenta na białej liście
Weryfikacja zajmuje mniej czasu niż zaparzenie kawy, o ile wiesz, gdzie kliknąć. Cała procedura opiera się na jednym narzędziu rządowym i kilku polach do wypełnienia.
- Wejdź na wyszukiwarkę Wykazu podatników VAT na podatki.gov.pl.
- Wpisz NIP kontrahenta albo fragment nazwy firmy, jeśli NIP-u nie znasz.
- Dodaj numer rachunku bankowego z faktury, na który masz zapłacić.
- Ustaw datę weryfikacji na dzień, w którym planujesz zlecić przelew, nie na dzień wystawienia faktury.
- Sprawdź wynik: system pokaże, czy rachunek był zgłoszony i potwierdzony tego dnia.
- Zapisz dowód. Zrzut ekranu z widoczną datą albo wygenerowany plik PDF wystarczą jako zabezpieczenie na wypadek kontroli.
Wykaz pozwala sprawdzić stan kontrahenta wstecz, w okresie do pięciu lat poprzedzających rok weryfikacji. To ważne, gdy księgujesz fakturę z opóźnieniem albo rozliczasz spór z kontrahentem sprzed miesięcy. Status „czynny“, „zwolniony“ lub „niezarejestrowany“ pojawia się od razu przy wyniku wyszukiwania. Jeśli kontrahent był czynnym podatnikiem VAT w dniu wystawienia faktury, ale stracił ten status później, to właśnie zapisana data sprawdzenia decyduje, czy możesz powołać się na weryfikację wobec urzędu skarbowego.
Co zawiera biała lista: pola, statusy i ograniczenia danych
Wykaz łączy dane z kilku rejestrów podatkowych w jedno miejsce, ale nie jest wyrocznią co do kondycji finansowej kontrahenta. Warto rozumieć, co faktycznie znajdziesz w wynikach wyszukiwania.
- NIP, pełna nazwa podmiotu i REGON, jeśli firma go posiada.
- Numery rachunków firmowych zgłoszonych i potwierdzonych w systemie STIR.
- Status rejestracji jako podatnik VAT: czynny, zwolniony albo niezarejestrowany.
- Informacje o dacie wykreślenia lub przywrócenia do rejestru wraz z podstawą prawną takiej decyzji.
- Adres siedziby i historia zmian statusu w okresie objętym wykazem.
Czego tam nie znajdziesz? Wykaz nie ocenia wiarygodności handlowej kontrahenta, nie pokazuje jego zadłużenia ani opinii innych firm. Nie znajdziesz tam też rachunków prywatnych, bo w rejestrze widnieją wyłącznie konta zgłoszone jako firmowe. Jeśli kontrahent każe Ci zapłacić na konto osobiste, to sam w sobie sygnał ostrzegawczy, niezależnie od tego, co pokaże wyszukiwarka.
Ryzyka i sankcje przy płatności na rachunek spoza wykazu
Zapłata na rachunek spoza wykazu to nie tylko ryzyko oszustwa. To także konkretna sankcja podatkowa, którą wprowadziła nowelizacja ustawy o VAT z 12 kwietnia 2019 roku.
Uwaga: najczęstszy błąd, jaki widzimy u klientów w Akwadrat, to płacenie na numer konta wpisany na fakturze bez sprawdzenia go w wykazie tego samego dnia. Numer na fakturze może być prawdziwy, ale nieaktualny albo w ogóle nienależący do wystawcy faktury.
Mechanizm odpowiedzialności solidarnej opiera się na art. 96b ustawy o VAT. Dotyczy transakcji przekraczających określony próg kwotowy, potwierdzonych fakturą, zapłaconych na rachunek, który nie widnieje w wykazie w dniu zlecenia przelewu. Konsekwencją może być odpowiedzialność za zaległości podatkowe kontrahenta w części odpowiadającej VAT z tej transakcji. Dokładny próg i warunki stosowania przepisu sprawdź na bieżąco na podatki.gov.pl, bo ustawodawca regularnie doprecyzowuje szczegóły.
Co Cię chroni przed tą odpowiedzialnością:
- Złożenie zawiadomienia ZAW-NR do naczelnika urzędu skarbowego właściwego dla wystawcy faktury w ustawowym terminie od zlecenia przelewu.
- Zachowanie dowodu, że w dniu zlecenia przelewu rachunek rzeczywiście nie widniał w wykazie (zrzut ekranu z datą).
- Udokumentowanie korespondencji z kontrahentem w sprawie zmiany numeru konta.
Zgłoszenie ZAW-NR nie zwalnia z podatku, ale wyłącza Twoją odpowiedzialność solidarną, jeśli dopełnisz formalności w terminie.
Gdy rachunku nie ma na liście: co zrobić
Brak wpisu w wykazie nie oznacza automatycznie, że kontrahent jest nierzetelny. Czasem to zwykłe opóźnienie w aktualizacji danych po stronie urzędu albo zapomnienie po stronie przedsiębiorcy.
- Poproś kontrahenta o pisemne potwierdzenie z banku, że rachunek należy do jego firmy.
- Sprawdź, czy kontrahent zgłosił aktualizację numeru konta w CEIDG-1 (jednoosobowa działalność) albo w odpowiednim formularzu aktualizacyjnym NIP dla spółki.
- Jeśli masz wątpliwości, rozważ podzielenie płatności na etapy albo skorzystanie z rachunku powierniczego przy większych kontraktach.
- Jeśli mimo wszystko zapłacisz na rachunek spoza wykazu, złóż ZAW-NR w ustawowym terminie.
Porada profesjonalisty: Nigdy nie płać całości zaliczki na nowy numer konta zgłoszony e-mailem tuż przed terminem płatności. Zadzwoń do kontrahenta na numer, który znasz z wcześniejszej korespondencji, i potwierdź zmianę ustnie.
Narzędzia techniczne: plik płaski, API i masowa weryfikacja
Sprawdzanie pojedynczych kontrahentów ręcznie ma sens przy kilku fakturach miesięcznie. Przy większej skali warto sięgnąć po rozwiązania automatyczne.
- Plik płaski zawiera skróty SHA-512 par NIP-rachunek i jest udostępniany codziennie, łącznie z archiwum plików z poprzednich dni.
- API „Sprawdź status VAT“ zwraca kody odpowiedzi opisujące status kontrahenta i pary NIP-rachunek.
- Oba rozwiązania nadają się do integracji z systemem księgowym, jeśli obsługujesz dziesiątki przelewów tygodniowo.
| Kod odpowiedzi API | Znaczenie |
|---|---|
| C | Rachunek potwierdzony w wykazie na wskazany dzień |
| Z | Rachunek niepotwierdzony na wskazany dzień |
| N | NIP nie istnieje w rejestrze |
| I | Błąd w formacie danych wejściowych |
| D | Duplikat zapytania w tej samej sesji |
| X | Błąd techniczny po stronie usługi |
Praktyczny scenariusz wygląda tak: pobierasz plik płaski, porównujesz skróty SHA-512 z listą rachunków z Twojego systemu księgowego i zapisujesz wynik w wewnętrznym rejestrze firmy. Dla jednoosobowej działalności z dziesięcioma fakturami miesięcznie to zbędny nakład pracy. Dla spółki obsługującej setki przelewów to jedyny sposób, żeby nie sprawdzać wszystkiego ręcznie.
Perspektywa Akwadrat: co realnie sprawdzamy przed przelewem klienta
Jeden z naszych klientów, firma remontowa z Targówka, dostał fakturę na 20 000 zł od nowego podwykonawcy. Numer konta na fakturze różnił się od tego, które podwykonawca podał przy pierwszym kontakcie. Sprawdziliśmy NIP i oba numery w wykazie na dzień planowanej płatności, zadzwoniliśmy do podwykonawcy z pytaniem o zmianę rachunku i dopiero po ustnym potwierdzeniu zleciliśmy przelew.
Uwaga: najczęstszy błąd, jaki widzimy u klientów, to poleganie wyłącznie na numerze rachunku z faktury, bez sprawdzenia go w wykazie tego samego dnia, w którym płacisz. Data ma znaczenie prawne, nie tylko formalne.
Nasza checklista przy każdej płatności powyżej 15 000 zł wygląda prosto: data sprawdzenia, NIP kontrahenta, zrzut ekranu z wykazu i, jeśli coś budzi wątpliwości, potwierdzenie z banku kontrahenta. Jeśli prowadzisz księgowość samodzielnie i chcesz mieć pewność, że taka dokumentacja jest kompletna, nasza obsługa księgowa obejmuje też pilnowanie tych formalności za Ciebie.
Perspektywa redakcyjna: dlaczego przedsiębiorcy wciąż mylą sprawdzenie z zabezpieczeniem
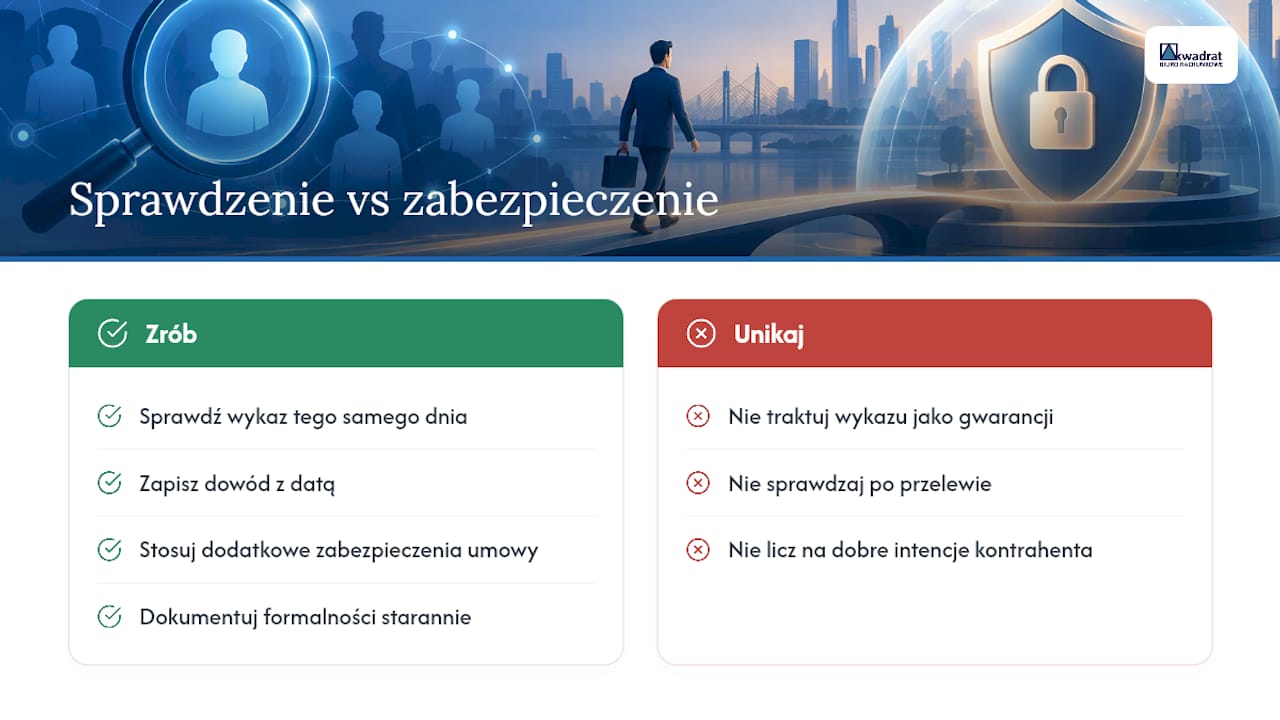
Większość przedsiębiorców traktuje sprawdzenie w wykazie jako formalność do odhaczenia, a nie jako realne zabezpieczenie prawne. To błąd myślenia, który kosztuje najwięcej właśnie tych, którzy formalnie zrobili wszystko poprawnie, ale zapisali dowód niedbale albo sprawdzili rachunek dzień po przelewie zamiast tego samego dnia.
Prawo nie nagradza dobrych intencji, nagradza udokumentowane działanie w konkretnym dniu. Widziałam sytuacje, w których firma faktycznie sprawdziła kontrahenta w wykazie, ale zrobiła to bez zapisania dowodu z datą, a potem podczas kontroli nie miała czym się bronić. Z drugiej strony to narzędzie ma swoje granice, które przedsiębiorcy systematycznie przeceniają: sam fakt, że kontrahent jest w wykazie, nic nie mówi o tym, czy dostarczy towar albo wykona usługę zgodnie z umową. Biała lista chroni Cię przed konkretną sankcją podatkową, nie przed nieuczciwym kontrahentem w ogóle. Traktowanie jej jako pełnej gwarancji bezpieczeństwa transakcji to najbardziej niedoceniana pułapka w tym temacie.
— Agnieszka Kopyłowska
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Źródła
Zapisz sobie te cztery adresy: wyszukiwarka wykazu podatników VAT, specyfikacja techniczna pliku płaskiego, Centralna Ewidencja i Informacja o Działalności Gospodarczej do aktualizacji danych firmy oraz formularz zawiadomienia ZAW-NR. Ministerstwo Finansów zapowiada modernizację wykazu, więc sprawdzaj aktualności przed ważną decyzją płatniczą.
- Podatki
- Biała lista podatników VAT – narzędzie do sprawdzania kontrahentów – Biznes.gov.pl
- Analiza dotycząca skutków podatkowych płatności dokonanej na rachunek bankowy spoza Wykazu podatników VAT
Najczęściej zadawane pytania
Jak sprawdzić, czy kontrahent jest na białej liście?
Wejdź na wyszukiwarkę Wykazu podatników VAT na podatki.gov.pl i wpisz NIP kontrahenta oraz numer rachunku z faktury. Ustaw datę weryfikacji na dzień planowanego przelewu i zapisz wynik jako dowód.
Kogo dotyczy biała lista podatników?
Biała lista dotyczy każdego przedsiębiorcy dokonującego płatności firmowych na rzecz innych podmiotów gospodarczych, niezależnie od formy prawnej działalności. Ma znaczenie zwłaszcza przy transakcjach potwierdzonych fakturą powyżej 15 000 zł, gdzie w grę wchodzi odpowiedzialność solidarna z art. 96b ustawy o VAT.
Kiedy trzeba wpłacić na konto z białej listy?
Rachunek powinien widnieć w wykazie w dniu zlecenia przelewu, jeśli transakcja jest potwierdzona fakturą i przekracza 15 000 zł. Wcześniejsza czy późniejsza obecność rachunku w rejestrze nie chroni przed konsekwencjami podatkowymi tej konkretnej płatności.
Co jeśli podatnika nie ma na białej liście?
Poproś kontrahenta o pisemne potwierdzenie z banku, że rachunek należy do jego firmy, i sprawdź, czy zgłosił aktualizację danych w CEIDG. Jeśli mimo to zapłacisz na rachunek spoza wykazu, złóż zawiadomienie ZAW-NR w terminie 7 dni, żeby wyłączyć odpowiedzialność solidarną.