Спочатку перевірте NIP (податковий ідентифікаційний номер) і номер рахунку контрагента через пошук на podatki.gov.pl. Якщо сума переказу велика й операцію підтверджує рахунок-фактура, переконайтеся, що рахунок є в переліку саме в день подання платіжного доручення, а не напередодні чи наступного дня. Відсутність запису не обов’язково означає шахрайство, але потребує додаткового доказу: підтвердження з банку або запису про оновлення даних у CEIDG (Центральний реєстр та інформація про підприємницьку діяльність).
Коротко:
- Оплата на рахунок, якого немає в переліку в день подання платіжного доручення, може призвести до солідарної відповідальності за податкову заборгованість контрагента.
- Перевіряйте контрагента через пошук на podatki.gov.pl: виберіть дату запланованого переказу та збережіть доказ перевірки.
- Перелік містить основні дані фірми, заявлені банківські рахунки для бізнесу та статус платника ПДВ (VAT), але не оцінює фінансової надійності й не показує заборгованості.
- Відсутність контрагента в переліку не означає шахрайства. Причиною може бути затримка оновлення даних або помилка, тож потрібне додаткове підтвердження.
- Для операцій на суму понад 15 000 злотих з оплатою на підтверджений рахунок потрібно зберігати докази, щоб уникнути санкцій і податкової відповідальності.
Зміст
- Як перевірити контрагента в білому списку: покрокова інструкція
- Що містить білий список: поля, статуси та обмеження даних
- Ризики та санкції за оплату на рахунок поза переліком
- Що робити, якщо рахунку немає в списку
- Технічні інструменти: плоский файл, API та масова перевірка
- Досвід Akwadrat: що ми насправді перевіряємо перед переказом клієнта
- Погляд редакції: чому підприємці досі плутають перевірку із захистом
- Джерела
- Поширені запитання
Як перевірити контрагента в білому списку: покрокова інструкція
Перевірка займає менше часу, ніж приготування кави, якщо Ви знаєте, куди натиснути. Для всієї процедури достатньо одного державного сервісу та кількох заповнених полів.
- Відкрийте пошук у Переліку платників ПДВ (VAT) на podatki.gov.pl.
- Введіть NIP контрагента або частину назви фірми, якщо не знаєте NIP.
- Додайте номер банківського рахунку з рахунку-фактури, на який маєте здійснити оплату.
- Виберіть датою перевірки день, коли плануєте подати платіжне доручення, а не день виставлення рахунку-фактури.
- Перегляньте результат: система покаже, чи був рахунок заявлений і підтверджений цього дня.
- Збережіть доказ. Знімка екрана з видимою датою або сформованого PDF-файлу достатньо для захисту в разі перевірки.
Перелік дає змогу перевірити статус контрагента за минулі дати в межах п’яти років, що передують року перевірки. Це допомагає, коли Ви із запізненням проводите рахунок-фактуру в обліку або врегульовуєте спір із контрагентом, що виник кілька місяців тому. Статус «активний», «звільнений» або «незареєстрований» відображається одразу в результатах пошуку. Якщо на дату виставлення рахунку-фактури контрагент був активним платником ПДВ, але згодом утратив цей статус, саме збережена дата перевірки визначає, чи зможете Ви посилатися на неї перед податковою інспекцією (Urząd Skarbowy).
Що містить білий список: поля, статуси та обмеження даних
Перелік збирає в одному місці дані з кількох податкових реєстрів, але не дає остаточної відповіді щодо фінансового стану контрагента. Зверніть увагу, що саме Ви знайдете в результатах пошуку.
- NIP, повна назва суб’єкта та REGON, якщо фірма його має.
- Номери банківських рахунків для бізнесу, заявлених і підтверджених у системі STIR.
- Статус реєстрації платником ПДВ (VAT): активний, звільнений або незареєстрований.
- Дата виключення з реєстру або поновлення в ньому разом із правовою підставою такого рішення.
- Адреса місцезнаходження та історія змін статусу за період, який охоплює перелік.
Перелік не оцінює ділової надійності контрагента, не показує його заборгованості чи відгуків інших фірм. Особистих рахунків там теж немає: реєстр містить лише рахунки, заявлені як рахунки для бізнесу. Якщо контрагент просить Вас заплатити на особистий рахунок, це вже привід насторожитися, незалежно від результатів пошуку.
Ризики та санкції за оплату на рахунок поза переліком
Оплата на рахунок поза переліком несе ризик шахрайства. За неї також передбачена конкретна податкова санкція, запроваджена змінами до закону про ПДВ (VAT) від 12 квітня 2019 р.
Увага: найчастіша помилка, яку ми бачимо в клієнтів Akwadrat, — оплата на рахунок із рахунку-фактури без перевірки в переліку того самого дня. Номер у рахунку-фактурі може бути справжнім, але вже неактуальним або взагалі не належати тому, хто виставив документ.
Механізм солідарної відповідальності ґрунтується на ст. 96b закону про ПДВ (VAT). Він стосується операцій, які перевищують визначений грошовий поріг, підтверджені рахунком-фактурою та оплачені на рахунок, якого немає в переліку в день подання платіжного доручення. Наслідком може бути відповідальність за податкову заборгованість контрагента в частині, що відповідає сумі ПДВ (VAT) за цією операцією. Точний поріг та чинні умови застосування норми перевіряйте на podatki.gov.pl, адже законодавець регулярно уточнює деталі.
Від цієї відповідальності Вас захищає:
- Подання повідомлення ZAW-NR керівнику податкової інспекції за місцем обліку того, хто виставив рахунок-фактуру, у встановлений законом строк від дня подання платіжного доручення.
- Збереження доказу, що в день подання платіжного доручення рахунку справді не було в переліку (знімок екрана з датою).
- Документування листування з контрагентом щодо зміни номера рахунку.
Подання ZAW-NR не звільняє від податку, але виключає Вашу солідарну відповідальність, якщо Ви вчасно виконаєте всі формальності.
Що робити, якщо рахунку немає в списку
Відсутність запису в переліку не означає автоматично, що контрагент недобросовісний. Іноді причина — звичайна затримка оновлення даних в установі або забудькуватість підприємця.
- Попросіть контрагента надати письмове підтвердження з банку, що рахунок належить його фірмі.
- Перевірте, чи повідомив контрагент про зміну номера рахунку через CEIDG-1 (для ФОП) або відповідну форму оновлення даних NIP для товариства.
- Якщо маєте сумніви, розгляньте оплату частинами або використання ескроу-рахунку (rachunek powierniczy) для більших контрактів.
- Якщо все ж заплатите на рахунок поза переліком, подайте ZAW-NR у встановлений законом строк.
Порада фахівця: Ніколи не переказуйте весь аванс на новий номер рахунку, який Вам надіслали електронною поштою безпосередньо перед строком оплати. Зателефонуйте контрагенту за номером із попереднього листування й усно підтвердьте зміну.
Технічні інструменти: плоский файл, API та масова перевірка
Перевіряти кожного контрагента вручну доцільно, якщо Ви маєте кілька рахунків-фактур на місяць. За більших обсягів краще скористатися автоматизованими рішеннями.
- Плоский файл містить хеші SHA-512 пар NIP–рахунок. Його публікують щодня разом з архівом файлів за попередні дні.
- API «Перевірити статус ПДВ (VAT)» повертає коди відповідей, що описують статус контрагента та пари NIP–рахунок.
- Обидва рішення можна інтегрувати з бухгалтерською системою, якщо Ви обробляєте десятки переказів щотижня.
| Код відповіді API | Значення |
|---|---|
| C | Рахунок підтверджений у переліку на зазначену дату |
| Z | Рахунок не підтверджений на зазначену дату |
| N | NIP відсутній у реєстрі |
| I | Помилка формату вхідних даних |
| D | Повторний запит у межах тієї самої сесії |
| X | Технічна помилка на боці сервісу |
На практиці це виглядає так: Ви завантажуєте плоский файл, порівнюєте хеші SHA-512 зі списком рахунків із Вашої бухгалтерської системи та зберігаєте результат у внутрішньому реєстрі фірми. Для ФОП із десятьма рахунками-фактурами на місяць це зайва робота. Для товариства, яке обробляє сотні переказів, це єдиний спосіб не перевіряти все вручну.
Досвід Akwadrat: що ми насправді перевіряємо перед переказом клієнта
Один із наших клієнтів, ремонтна фірма з Таргувека, отримав від нового субпідрядника рахунок-фактуру на 20 000 злотих. Номер банківського рахунку в документі відрізнявся від того, який субпідрядник надав під час першого контакту. Ми перевірили NIP та обидва номери в переліку на дату запланованої оплати, зателефонували субпідряднику, щоб уточнити зміну рахунку, і лише після усного підтвердження подали платіжне доручення.
Увага: найчастіша помилка, яку ми бачимо в клієнтів, — довіряти лише номеру банківського рахунку з рахунку-фактури, не перевіряючи його в переліку саме в день оплати. Дата має правове, а не суто формальне значення.
Наш контрольний список для кожного платежу понад 15 000 злотих простий: дата перевірки, NIP контрагента, знімок екрана з переліку та, якщо щось викликає сумніви, підтвердження з банку контрагента. Якщо Ви ведете бухгалтерію самостійно й хочете бути впевнені, що зібрали всі ці документи, наше бухгалтерське обслуговування також передбачає виконання цих формальностей за Вас.
Погляд редакції: чому підприємці досі плутають перевірку із захистом
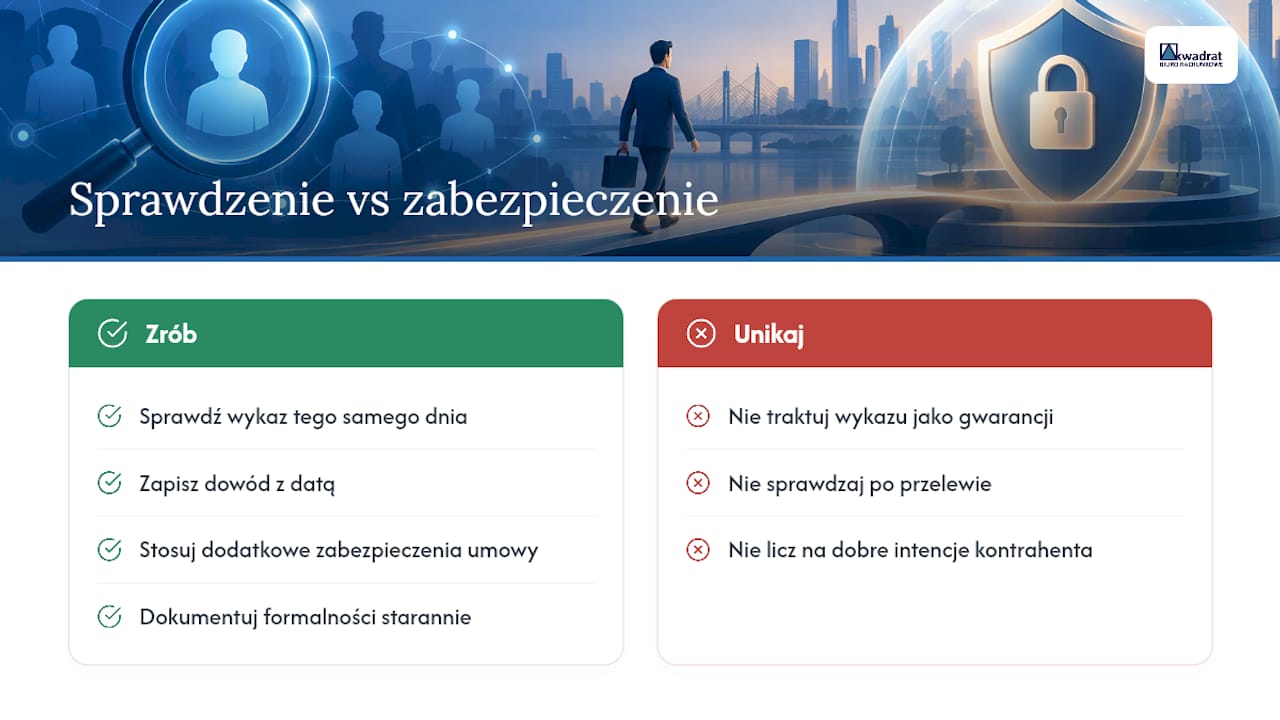
Більшість підприємців сприймають перевірку в переліку як формальність для галочки, а не як реальний правовий захист. Такий підхід найдорожче коштує саме тим, хто формально зробив усе правильно, але недбало зберіг доказ або перевірив рахунок наступного дня після переказу, а не того самого дня.
Закон захищає не добрі наміри, а документально підтверджені дії в конкретний день. Я бачила ситуації, коли фірма справді перевірила контрагента в переліку, але не зберегла доказу з датою, а потім під час перевірки не мала чим захиститися. Водночас можливості цього інструменту обмежені, а підприємці постійно їх переоцінюють: сама наявність контрагента в переліку нічого не говорить про те, чи він поставить товар або надасть послугу відповідно до договору. Білий список захищає Вас від конкретної податкової санкції, а не від недобросовісного контрагента загалом. Сприймати його як повну гарантію безпеки операції — пастка, яку в цьому питанні недооцінюють найбільше.
— Agnieszka Kopyłowska
Ця стаття містить загальну інформацію й не замінює консультації кваліфікованого фінансового радника. Перш ніж діяти на підставі викладеного, проконсультуйтеся з кваліфікованим фінансовим фахівцем щодо Ваших обставин.
Джерела
Збережіть ці чотири адреси: пошук у переліку платників ПДВ (VAT), технічну специфікацію плоского файлу, Центральний реєстр та інформацію про підприємницьку діяльність (Centralna Ewidencja i Informacja o Działalności Gospodarczej) для оновлення даних фірми та форму повідомлення ZAW-NR. Міністерство фінансів (Ministerstwo Finansów) анонсує модернізацію переліку, тому перед важливим рішенням щодо оплати перевіряйте новини.
- Податки
- Білий список платників ПДВ (VAT) — інструмент для перевірки контрагентів — Biznes.gov.pl
- Аналіз податкових наслідків оплати на банківський рахунок поза Переліком платників ПДВ (VAT)
Поширені запитання
Як перевірити, чи є контрагент у білому списку?
Відкрийте пошук у Переліку платників ПДВ (VAT) на podatki.gov.pl та введіть NIP контрагента й номер банківського рахунку з рахунку-фактури. Виберіть датою перевірки день запланованого переказу та збережіть результат як доказ.
Кого стосується білий список платників податків?
Білий список стосується кожного підприємця, який здійснює платежі в межах бізнесу на користь інших суб’єктів господарювання, незалежно від правової форми діяльності. Він має особливе значення для операцій на суму понад 15 000 злотих, підтверджених рахунком-фактурою, коли може виникнути солідарна відповідальність за ст. 96b закону про ПДВ (VAT).
Коли потрібно платити на рахунок із білого списку?
Рахунок має бути в переліку в день подання платіжного доручення, якщо операція підтверджена рахунком-фактурою та перевищує 15 000 злотих. Наявність рахунку в реєстрі раніше чи пізніше не захищає від податкових наслідків саме цього платежу.
Що робити, якщо платника податків немає в білому списку?
Попросіть контрагента надати письмове підтвердження з банку, що рахунок належить його фірмі, та перевірте, чи повідомив він про оновлення даних у CEIDG. Якщо все ж заплатите на рахунок поза переліком, подайте повідомлення ZAW-NR протягом 7 днів, щоб виключити солідарну відповідальність.