Ze zwolnienia z VAT skorzystasz w 2026 roku, jeśli Twoja sprzedaż bez podatku nie przekroczy 240 000 zł w poprzednim ani w bieżącym roku, Twoja firma ma siedzibę w Polsce i nie sprzedajesz towarów ani usług wyłączonych ze zwolnienia w art. 113 ust. 13 ustawy o VAT. Osobną drogą jest zwolnienie przedmiotowe: tu liczy się rodzaj usługi, a nie wysokość obrotu. Poniżej wyjaśniamy, jak w Akwadrat sprawdzamy oba zwolnienia u klientów, jak policzyć limit, kiedy zwolnienie przepada i kiedy można do niego wrócić. Stan prawny na 24 października 2026 r.
Krótko mówiąc
- Od 1 stycznia 2026 r. limit zwolnienia podmiotowego wynosi 240 000 zł sprzedaży netto rocznie (art. 113 ust. 1 ustawy o VAT).
- Jeśli otwierasz firmę w trakcie roku, limit liczysz proporcjonalnie do liczby dni prowadzenia działalności.
- Zwolnienie przepada od czynności, którą przekraczasz limit (art. 113 ust. 5). Wtedy rejestrujesz się jako podatnik VAT czynny.
- Zwolniony z VAT nie odlicza VAT od zakupów, więc przy dużych inwestycjach dobrowolna rejestracja bywa korzystniejsza.
- Do zwolnienia wrócisz najwcześniej po roku, licząc od końca roku, w którym je straciłeś lub z niego zrezygnowałeś.
Spis treści
- Na czym polega zwolnienie z VAT
- Limit zwolnienia z VAT w 2026 roku
- Kiedy zwolnienie podmiotowe nie przysługuje
- Zwolnienie przedmiotowe z VAT
- Utrata zwolnienia: co zrobić krok po kroku
- Dobrowolna rejestracja i powrót do zwolnienia
- Co to oznacza dla Ciebie
- Nasze spojrzenie: zwolnienie to decyzja na lata
- Jak możemy Ci pomóc
- Najczęstsze pytania
- Źródła
Na czym polega zwolnienie z VAT
Przepisy przewidują dwa rodzaje zwolnień. Zwolnienie podmiotowe dotyczy Ciebie jako podatnika i zależy od obrotu. Zwolnienie przedmiotowe dotyczy konkretnych czynności, np. usług medycznych, i działa bez względu na wysokość sprzedaży.
Jeśli korzystasz ze zwolnienia podmiotowego, co do zasady nie rozliczasz VAT i nie wysyłasz regularnie pliku JPK_VAT z deklaracją. Wystawiasz faktury bez VAT, a Twoi klienci płacą kwotę, którą widzą na fakturze.
Druga strona medalu jest równie ważna. Przedsiębiorca zwolniony z VAT nie ma prawa do odliczania podatku naliczonego od zakupów związanych z działalnością. Laptop, samochód, sprzęt czy usługi księgowe kosztują Cię więc pełną kwotę brutto.
Zwolnienie podmiotowe przysługuje z mocy prawa. Nie musisz o nie wnioskować, ale musisz prowadzić ewidencję sprzedaży. Wpisów dokonujesz za każdy dzień, nie później niż przed sprzedażą w dniu następnym.
| Cecha | Zwolnienie podmiotowe | Zwolnienie przedmiotowe | Podatnik VAT czynny |
|---|---|---|---|
| Podstawa prawna | art. 113 ustawy o VAT | art. 43 ust. 1 ustawy o VAT | rejestracja VAT-R |
| Od czego zależy | wartość sprzedaży do 240 000 zł | rodzaj czynności | z wyboru lub z obowiązku |
| Limit obrotu | tak | nie | nie |
| Odliczanie VAT od zakupów | nie | nie (od zakupów do sprzedaży zwolnionej) | tak |
| JPK_VAT z deklaracją | co do zasady nie | co do zasady nie, jeśli cała sprzedaż jest zwolniona | tak |
Limit zwolnienia z VAT w 2026 roku
Od 1 stycznia 2026 r. limit wynosi 240 000 zł rocznej wartości sprzedaży. Podwyższenie z 200 000 zł wprowadziła ustawa z 24 czerwca 2025 r. o zmianie ustawy o podatku od towarów i usług (Dz.U. poz. 896), co potwierdza przewodnik Ministerstwa Finansów „Podatki 2026”.
Limit liczysz bez VAT. Nie wliczasz do niego czynności wymienionych w art. 113 ust. 2 ustawy o VAT, m.in. sprzedaży firmowych środków trwałych podlegających amortyzacji. Dzięki temu sprzedaż używanego firmowego auta nie musi „zjeść” Twojego limitu.
Skorzystały też firmy, które w 2025 r. przekroczyły 200 000 zł, ale zmieściły się w 240 000 zł. Według Ministerstwa Finansów mogą one wrócić do zwolnienia w 2026 roku, jeśli spełniają pozostałe warunki.
Limit proporcjonalny dla nowej firmy
Jeśli rozpoczynasz działalność w trakcie roku, zwolnienie przysługuje, gdy przewidywana sprzedaż nie przekroczy limitu proporcjonalnie do okresu prowadzenia działalności.
Przykład z Targówka. Pani Marta otwiera 1 lipca 2026 r. studio projektowania wnętrz. Do końca roku zostają 184 dni. Jej limit na 2026 r. wynosi:
240 000 zł × 184 / 365 = 120 986,30 zł
Jeśli do grudnia wystawi faktury na 95 000 zł netto, zostaje zwolniona. Jeśli w listopadzie podpisze projekt za 30 000 zł, a wcześniej sprzedała już za 100 000 zł, przekroczy limit właśnie tą fakturą. Od niej musi doliczać VAT.
Kiedy zwolnienie podmiotowe nie przysługuje
Sam niski obrót nie wystarczy. Jeśli sprzedajesz towary lub usługi z katalogu art. 113 ust. 13 ustawy o VAT, nie korzystasz ze zwolnienia podmiotowego w ogóle, nawet przy sprzedaży za kilka tysięcy złotych.
W praktyce najczęściej dotyczy to naszych klientów, którzy świadczą:
- usługi prawnicze,
- usługi doradcze (z wyjątkami przewidzianymi w ustawie),
- usługi jubilerskie,
- usługi ściągania długów, w tym factoringu,
- dostawy części towarów wymienionych w ustawie, np. wyrobów z metali szlachetnych czy towarów akcyzowych.
Katalog jest szczegółowy i ma wyjątki. Przed założeniem firmy porównaj swój kod PKD i faktyczny zakres usług z pełną treścią przepisu, a w razie wątpliwości sprawdź aktualny stan na podatki.gov.pl lub zapytaj księgową.
Uwaga: Najczęstszy błąd, jaki widzimy, to doradca lub konsultant IT, który przez kilka miesięcy wystawia faktury „zw” na usługi doradcze, bo „nie przekroczył limitu”. Przy usługach z art. 113 ust. 13 limit nie ma znaczenia. Taki przedsiębiorca powinien być podatnikiem VAT czynnym od pierwszej faktury, a zaległy VAT trzeba potem zapłacić z własnej kieszeni wraz z odsetkami.
Zwolnienie przedmiotowe z VAT
Zwolnienie przedmiotowe zależy od rodzaju czynności i przysługuje niezależnie od wartości sprzedaży. Obejmuje czynności z art. 43 ust. 1 ustawy o VAT, np. usługi medyczne czy opiekę nad osobami niepełnosprawnymi.
Oba zwolnienia mogą działać jednocześnie. Fizjoterapeuta może świadczyć zwolnione przedmiotowo usługi medyczne i dodatkowo sprzedawać np. akcesoria w ramach zwolnienia podmiotowego, o ile ta druga część mieści się w limicie. Każdą sprzedaż oceniasz osobno.
Utrata zwolnienia: co zrobić krok po kroku
Po przekroczeniu 240 000 zł zwolnienie traci moc począwszy od czynności, którą przekroczono limit. Nie od nowego miesiąca i nie od nowego roku.
- Pilnuj sprzedaży na bieżąco. Ewidencja dzienna pokaże Ci, kiedy zbliżasz się do progu.
- Złóż VAT-R. Zgłoszenie składasz przed dniem, w którym utracisz prawo do zwolnienia.
- Wystaw fakturę „przekraczającą” z VAT. Na tej transakcji naliczasz już podatek należny.
- Zacznij rozliczać VAT. Od tego momentu wysyłasz JPK_VAT z deklaracją i możesz odliczać VAT od zakupów.
- Sprawdź kasę fiskalną. Utrata zwolnienia z VAT to inna kwestia niż obowiązek ewidencji na kasie, opisaliśmy ją w artykule o kasie fiskalnej w firmie.
Dobrowolna rejestracja i powrót do zwolnienia
Ze zwolnienia możesz zrezygnować w każdej chwili. Składasz formularz VAT-R przed początkiem miesiąca, w którym rezygnujesz ze zwolnienia. Zalety i wady takiej decyzji omawiamy w tekście o rejestracji do VAT.
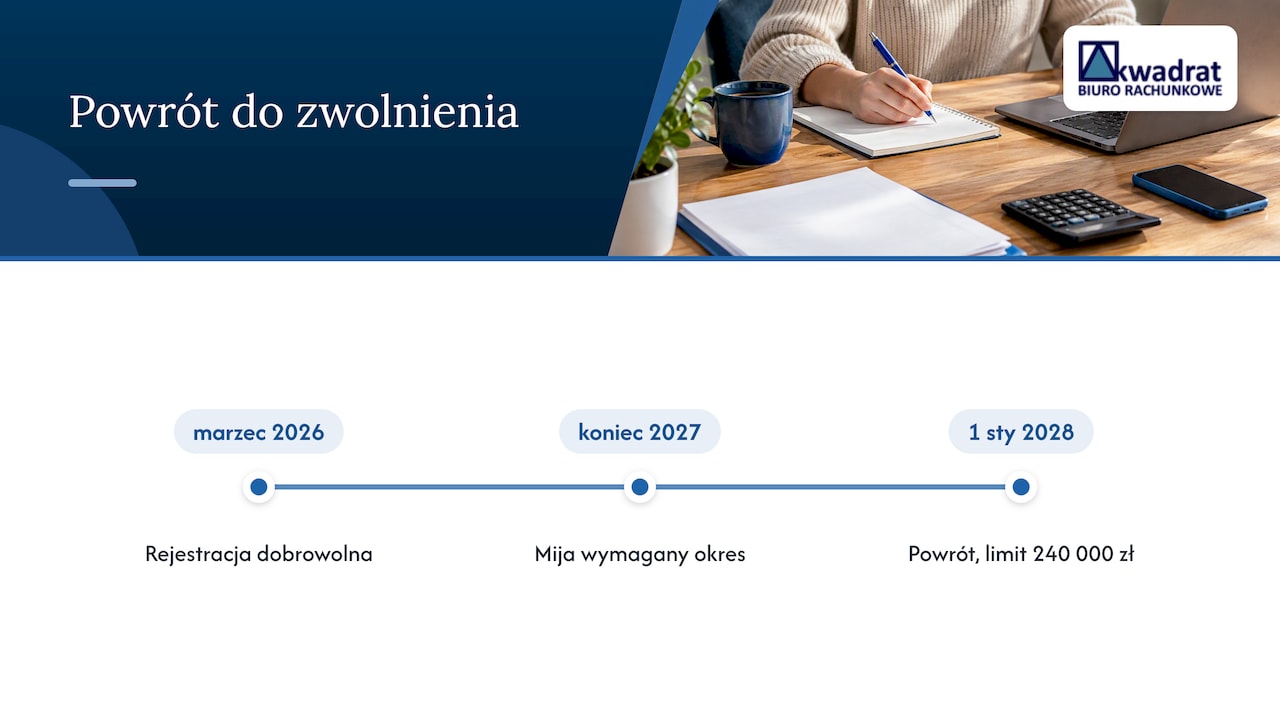
Powrót jest możliwy nie wcześniej niż po upływie roku, licząc od końca roku, w którym straciłeś prawo do zwolnienia lub z niego zrezygnowałeś. Dodatkowo sprzedaż w poprzednim roku nie może przekroczyć limitu.
Przykład: rejestrujesz się dobrowolnie w marcu 2026 r. Rok liczony od końca 2026 r. mija z końcem 2027 r. Do zwolnienia wrócisz najwcześniej 1 stycznia 2028 r., jeśli sprzedaż za 2027 r. zmieści się w 240 000 zł.
Co to oznacza dla Ciebie
Decyzja zależy od tego, komu sprzedajesz i ile kupujesz. Jeśli Twoimi klientami są osoby prywatne, zwolnienie zwykle daje Ci przewagę cenową, bo klient nie odliczy VAT i liczy się dla niego kwota brutto.
Jeśli sprzedajesz firmom, które same są podatnikami VAT, różnica dla klienta często jest neutralna. Za to Ty jako czynny podatnik odliczysz VAT od zakupów. Przy laptopie za 6 150 zł brutto odzyskujesz 1 150 zł VAT, przy leasingu auta lub wyposażeniu lokalu kwoty są znacznie wyższe.
Na kalkulację wpływają też drobne, stałe koszty, np. obsługa płatności kartą. Zanim podpiszesz umowę na terminal, sprawdź, z czego składają się opłaty transakcyjne dla firm, i policz je w kwocie, którą faktycznie zapłacisz bez odliczenia VAT.
Sprzedajesz też za granicę? Od 1 stycznia 2025 r. procedura szczególna SME pozwala małym firmom korzystać ze zwolnienia z VAT w innych krajach UE. Warunkiem jest m.in. łączny obrót w UE do 100 000 euro rocznie oraz uprzednie powiadomienie złożone w Polsce.
Nasze spojrzenie: zwolnienie to decyzja na lata
W Akwadrat od 2012 roku prowadzimy księgowość małych firm i spółek z o.o. z Targówka, Bródna, Pragi i całej Warszawy. Widzimy, że o zwolnieniu z VAT przedsiębiorcy decydują zwykle raz, przy zakładaniu firmy, a potem o nim zapominają. Tymczasem limit, zakres usług i struktura klientów zmieniają się z roku na rok.
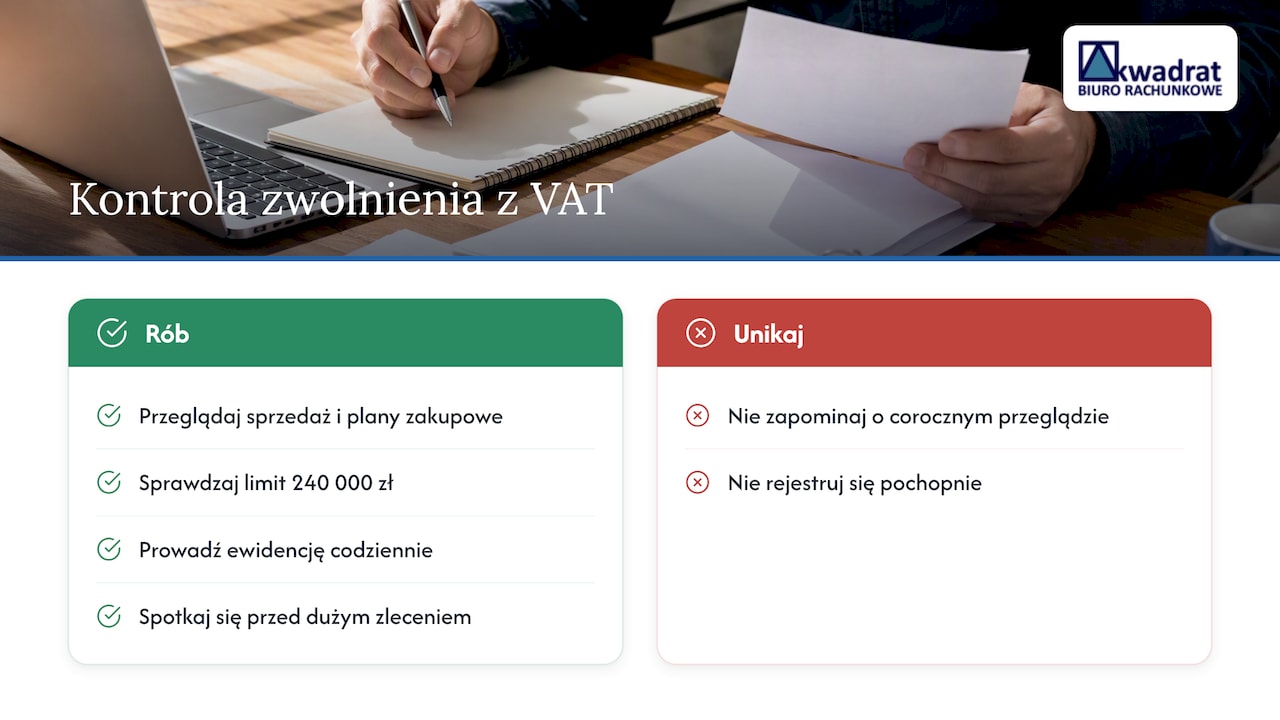
Dlatego co najmniej raz w roku, najlepiej jesienią, przeglądamy z klientem sprzedaż i plany zakupowe. Sprawdzamy, czy zbliża się do 240 000 zł, czy nie doszły usługi z art. 113 ust. 13 i czy planowane inwestycje nie przemawiają za rejestracją. Pamiętamy też o karencji: pochopna rejestracja zamyka drogę do zwolnienia na co najmniej rok.
Najwięcej problemów nie bierze się z przekroczenia limitu, tylko z braku bieżącej kontroli. Ewidencja prowadzona codziennie i jedno spotkanie z księgową przed dużym zleceniem oszczędzają wielu nerwów.
— Agnieszka Kopyłowska
Jak możemy Ci pomóc
Jeśli zastanawiasz się, czy zostać przy zwolnieniu, czy zarejestrować się do VAT, przeliczymy to na Twoich liczbach podczas bezpłatnej konsultacji, także zdalnie. Prowadzimy ryczałt z VAT za 250–700 zł miesięcznie i KPIR z VAT za 300–800 zł miesięcznie, a cena zależy od liczby dokumentów i zakresu obsługi. Szczegóły znajdziesz w naszym cenniku usług księgowych, a pomoc przy rejestracji firmy i rozliczeniach podatkowych na stronie usług biura.
Najczęstsze pytania
Czy w 2026 roku nadal można korzystać ze zwolnienia podmiotowego?
Tak. W 2026 r. zwolnienie obowiązuje, a limit wynosi 240 000 zł sprzedaży netto w poprzednim i bieżącym roku. Musisz mieć siedzibę w Polsce i nie wykonywać czynności z art. 113 ust. 13 ustawy o VAT.
Czy muszę zgłaszać urzędowi, że korzystam ze zwolnienia?
Nie, zwolnienie podmiotowe przysługuje z mocy prawa. Formularz VAT-R składasz dopiero wtedy, gdy chcesz zrezygnować ze zwolnienia albo je tracisz. Na fakturach wskazujesz podstawę prawną zwolnienia.
Czy sprzedaż firmowego samochodu wlicza się do limitu?
Co do zasady nie. Art. 113 ust. 2 ustawy o VAT wyłącza z limitu m.in. sprzedaż środków trwałych podlegających amortyzacji. Przy nietypowych transakcjach sprawdź aktualny stan na podatki.gov.pl lub skonsultuj je z księgową.
Czy spółka z o.o. może być zwolniona z VAT?
Tak, zwolnienie podmiotowe nie zależy od formy prawnej. Spółka z o.o. korzysta z niego na tych samych warunkach co jednoosobowa działalność: limit 240 000 zł, siedziba w Polsce i brak czynności wyłączonych.
Źródła
- Serwis o podatkach: Zwolnienie podmiotowe od podatku VAT
- Ministerstwo Finansów: Podatki 2026. Przewodnik dla inwestorów
- Ministerstwo Finansów: Zwolnienia podmiotowe i przedmiotowe w podatku od towarów i usług
- Biznes.gov.pl: Rejestracja VAT
- Serwis o podatkach: Rozpoczęcie działalności gospodarczej, podatnik VAT
- Serwis o podatkach: Procedura SME, informacje ogólne