Korektę faktury wystawiasz, gdy po wysłaniu faktury zmieniła się kwota sprzedaży lub VAT, klient zwrócił towar albo pieniądze, albo na dokumencie pojawił się błąd. Od 2026 roku robisz to w KSeF, jako fakturę ustrukturyzowaną, bo not korygujących w tym systemie już nie ma. Poniżej wyjaśniamy, kiedy korekta jest obowiązkowa, co musi zawierać, jak ją przygotować i w którym miesiącu ująć ją w VAT. Stan prawny na 28 października 2026 r.
Krótko mówiąc
- Fakturę korygującą wystawia wyłącznie sprzedawca, który wystawił fakturę pierwotną. Nabywca może ją najwyżej o to poprosić.
- Podstawą jest art. 106j ust. 1 ustawy o VAT: zmiana podstawy opodatkowania lub podatku, zwrot towaru, opakowań albo zapłaty oraz pomyłka w dowolnej pozycji faktury.
- W KSeF kwoty na korekcie podajesz jako różnicę względem faktury pierwotnej. Daty wystawienia ani NIP-u kontrahenta nie zmienisz.
- Błędny NIP nabywcy naprawia się przez korektę „do zera” i nową, prawidłową fakturę.
- Korektę zmniejszającą VAT rozliczasz w okresie jej wystawienia, pod warunkiem że masz dokumentację uzgodnień z klientem.
Spis treści
- Kiedy trzeba wystawić fakturę korygującą
- Co musi zawierać faktura korygująca
- Jak zrobić korektę faktury krok po kroku
- Korekta faktury w KSeF: co się zmieniło
- W którym okresie rozliczyć korektę w VAT
- Przykład z warszawskiej firmy
- Co to oznacza dla Ciebie
- Nasze zdanie
- Korekty i VAT bez stresu
- Najczęstsze pytania
- Źródła
Kiedy trzeba wystawić fakturę korygującą
Katalog sytuacji wynika wprost z art. 106j ust. 1 ustawy o VAT. Fakturę korygującą wystawiasz, gdy po wystawieniu faktury pierwotnej:
- zmieniła się podstawa opodatkowania lub kwota podatku (np. rabat, podwyżka ceny),
- klient zwrócił towar lub opakowania,
- zwróciłeś klientowi całość lub część zapłaty, np. zaliczki,
- stwierdziłeś pomyłkę w jakiejkolwiek pozycji faktury.
Portal biznes.gov.pl wymienia jeszcze jeden częsty przypadek: brak wymaganej adnotacji „mechanizm podzielonej płatności”. Tam też znajdziesz zasadę, o której wielu przedsiębiorców zapomina: korektę może wystawić tylko przedsiębiorca, który wystawił fakturę pierwotną.
Przepisy nie wyznaczają sztywnego terminu na wystawienie korekty. Rozsądna praktyka jest prosta: wystaw ją od razu, gdy zauważysz błąd lub gdy zajdzie zdarzenie, które ją uzasadnia. Im dłużej czekasz, tym trudniej poprawić deklaracje i tym większe ryzyko odsetek.
Jeśli korekta dotyczy zwrotu zaliczki, zajrzyj do naszego tekstu o tym, jak działa faktura zaliczkowa i jej rozliczenie. Jeżeli klient po prostu nie płaci, właściwym narzędziem nie jest korekta faktury, tylko ulga na złe długi w VAT.
Co musi zawierać faktura korygująca
Zgodnie z wyjaśnieniami Ministerstwa Finansów do art. 106j faktura korygująca zawiera:
- dane identyfikujące fakturę korygowaną,
- nazwę towaru lub usługi objętych korektą,
- przy zmianie podstawy opodatkowania lub podatku: kwotę korekty,
- opcjonalnie oznaczenie „FAKTURA KORYGUJĄCA” albo „KOREKTA” oraz przyczynę korekty.
W KSeF dochodzi do tego numer KSeF faktury korygowanej. Podręcznik KSeF 2.0 wskazuje, że korekta ma postać faktury ustrukturyzowanej w strukturze FA(3), a kwoty wylicza się jako różnicę w stosunku do faktury pierwotnej.
Jak zrobić korektę faktury krok po kroku
- Ustal przyczynę. Rabat, zwrot, pomyłka w cenie, stawce, ilości czy danych nabywcy. Od przyczyny zależy, w którym okresie rozliczysz korektę.
- Odszukaj fakturę pierwotną w KSeF. Potrzebujesz jej numeru KSeF, numeru nadanego przez Ciebie i daty wystawienia.
- Wybierz metodę prezentacji. Kwoty podajesz jako różnicę albo, przy zmianie stawki lub kursu, jako stan „przed” i „po” ze znacznikiem StanPrzed.
- Wpisz przyczynę korekty. Nie zawsze jest obowiązkowa, ale ułatwia obronę przy kontroli.
- Zbierz dokumentację uzgodnień przy korekcie in minus: e-mail, aneks, protokół zwrotu.
- Wyślij korektę do KSeF i przekaż informację klientowi.
- Ujmij korektę w JPK_V7 we właściwym okresie i, jeśli trzeba, skoryguj wcześniejszy plik.
Jeśli korzystasz z bezpłatnej aplikacji ministerstwa, podręcznik e-Mikrofirmy pokazuje, że program sam wylicza różnice między danymi „przed” i „po”. Ten sam dokument potwierdza, że w korekcie nie edytujesz daty wystawienia, miejsca wystawienia ani NIP-u kontrahenta.
Korekta faktury w KSeF: co się zmieniło
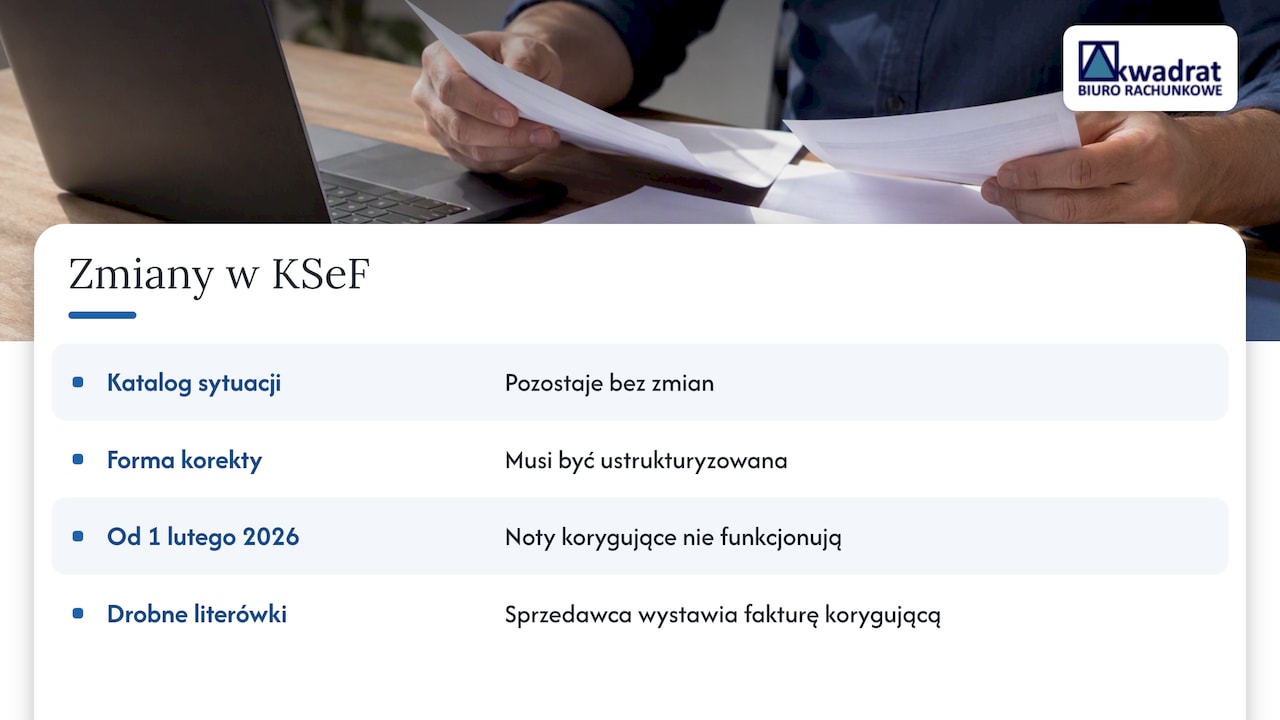
Ministerstwo Finansów podkreśla, że KSeF nie zmienia katalogu sytuacji, w których wystawia się faktury. Zmienia formę: korekta faktury ustrukturyzowanej również musi być ustrukturyzowana.
Największa zmiana dotyczy not korygujących. Według aktualnego podręcznika KSeF 2.0 od 1 lutego 2026 r. noty korygujące w KSeF nie funkcjonują. Każdą zmianę, także drobną literówkę w nazwie, poprawia sprzedawca fakturą korygującą. Szczegóły dawnych zasad opisaliśmy w tekście o tym, co można poprawić notą korygującą, a o wdrożeniu systemu piszemy w artykule o zmianach w przepisach dotyczących KSeF.
Błędny NIP nabywcy: zerowanie faktury
NIP-u w korekcie zmienić się nie da. Dlatego podręcznik KSeF dopuszcza tzw. zerowanie: wystawiasz korektę do zera do błędnej faktury i nową, prawidłową fakturę pierwotną. W interpretacji opublikowanej w Eurece ministerstwo zaznacza, że zerowanie nie jest instytucją prawa podatkowego, tylko dopuszczalnym rozwiązaniem praktycznym.
Takie pomyłki najczęściej biorą się z ręcznego przepisywania danych. Jeśli w Twojej firmie zdarzają się regularnie, pomaga automatyzacja obiegu faktur, która sprawdza dane kontrahenta przed wysyłką dokumentu.
Błędny kurs waluty
Na fakturze walutowej w FA(3) kwoty wykazujesz w walucie obcej, a podatek przeliczasz na złote. Kurs można wskazać dla każdej pozycji. Przy korekcie kursu podręcznik KSeF zaleca metodę ze znacznikiem StanPrzed, czyli pokazanie danych przed zmianą i po niej.
Awaria KSeF
Jeśli przyczyna korekty pojawi się w czasie całkowitej awarii systemu, korektę wystawiasz poza KSeF, papierowo albo elektronicznie. Zasady opisuje oficjalny serwis KSeF.
W którym okresie rozliczyć korektę w VAT
| Rodzaj korekty | Przykład | Kiedy ująć w VAT |
|---|---|---|
| In minus (zmniejszająca) | rabat, zwrot towaru, zwrot zapłaty | w okresie wystawienia korekty, jeśli masz dokumentację uzgodnień z nabywcą |
| In plus z nowego zdarzenia | podwyżka ceny uzgodniona po sprzedaży | co do zasady na bieżąco |
| In plus z błędu | zaniżona stawka VAT, zła cena na fakturze | co do zasady w okresie faktury pierwotnej, z korektą JPK_V7 |
Zasadę dla korekt in minus potwierdza biznes.gov.pl. Przy korektach in plus kluczowe jest pytanie, czy przyczyna istniała już w dniu sprzedaży. Jeśli tak, cofasz się do pierwotnego okresu. Przy nietypowych przypadkach, np. imporcie usług, sprawdź aktualny stan na podatki.gov.pl albo zapytaj księgową.
Przykład z warszawskiej firmy
Pani Marta prowadzi na Targówku jednoosobową firmę szkoleniową. We wrześniu wystawiła fakturę na 10 000 zł netto, 2 300 zł VAT (stawka 23%), razem 12 300 zł. W październiku przyznała klientowi 10% rabatu za opóźnienie w realizacji.
Korekta in minus wygląda tak:
- netto: −1 000 zł,
- VAT: −230 zł,
- brutto: −1 230 zł.
Korekta wysłana do KSeF w październiku, z mailem potwierdzającym rabat, obniża VAT należny w deklaracji za październik. Wrześniowego JPK_V7 pani Marta nie rusza.
Inaczej jest, gdy w sierpniu wystawiła fakturę z błędną stawką 8% zamiast 23% na 5 000 zł netto. Różnica VAT to 750 zł (1 150 zł zamiast 400 zł). To błąd istniejący od początku, więc korektę ujmuje się w sierpniu i trzeba złożyć korektę JPK_V7 za ten miesiąc.
Uwaga: Najczęstszy błąd, jaki widzimy u klientów, to wystawienie drugiej, „poprawionej” faktury zamiast korekty. W rejestrze są wtedy dwie sprzedaże i podwójny VAT należny. Zawsze koryguj dokument pierwotny, a przy błędnym NIP-ie zastosuj zerowanie.
Co to oznacza dla Ciebie
- Nie czekasz na kontrahenta: to Ty jako sprzedawca wystawiasz korektę w KSeF.
- Nie poprawiasz niczego notą. Każda zmiana wymaga faktury korygującej.
- Przy rabatach i zwrotach zachowuj korespondencję z klientem. Bez niej obniżenie VAT może zostać zakwestionowane.
- Przed wysłaniem sprawdzaj NIP i stawkę. Zerowanie to dwa dodatkowe dokumenty i dodatkowe pozycje w JPK.
Nasze zdanie
W Akwadrat od 2012 roku prowadzimy księgowość małych firm i spółek z o.o. z Warszawy. Widzimy, że po wejściu KSeF korekt jest więcej, bo zniknęły noty, a każda literówka wymaga pełnego dokumentu. Jednocześnie system wymusza porządek: korekta jest powiązana z fakturą pierwotną numerem KSeF i łatwiej ją potem obronić.
Naszym klientom radzimy jedno: zanim wystawisz korektę, napisz do nas dwa zdania o przyczynie. Od niej zależy okres rozliczenia, a pomyłka w tym miejscu kosztuje więcej niż sama korekta.
— Agnieszka Kopyłowska
Korekty i VAT bez stresu
Jeśli nie chcesz samodzielnie pilnować korekt, okresów rozliczenia i plików JPK_V7, możemy zrobić to za Ciebie. Prowadzimy ryczałt z VAT (250–700 zł miesięcznie), KPiR z VAT (300–800 zł miesięcznie) i księgi handlowe z VAT (800–4000 zł miesięcznie), także zdalnie.
Sprawdź szczegóły w naszym cenniku usług księgowych albo zobacz, jak wygląda pełna księgowość dla spółek.
Najczęstsze pytania
Czy nabywca może sam wystawić korektę faktury?
Nie. Fakturę korygującą wystawia wyłącznie sprzedawca, który wystawił fakturę pierwotną. Nabywca może poprosić o korektę, ale jej nie wystawi.
Czy w 2026 roku mogę jeszcze wystawić notę korygującą?
W KSeF noty korygujące nie funkcjonują od 1 lutego 2026 r. Każdą zmianę, także w danych formalnych, poprawia sprzedawca fakturą korygującą.
Czy korekta faktury musi zawierać przyczynę?
Przyczyna jest elementem opcjonalnym. Warto ją jednak wpisać, bo przy kontroli ułatwia wykazanie, w którym okresie korektę należało rozliczyć.
Jak poprawić fakturę wystawioną na zły NIP?
NIP-u nie zmienisz w korekcie. Wystawiasz korektę do zera do błędnej faktury i nową fakturę z prawidłowymi danymi nabywcy.
Jak długo można wystawić korektę faktury?
Przepisy nie wyznaczają osobnego terminu na samo wystawienie korekty. W praktyce ogranicza Cię okres przedawnienia zobowiązania podatkowego, dlatego wystaw korektę od razu po wykryciu błędu, a w razie wątpliwości sprawdź aktualny stan na podatki.gov.pl.
Źródła
- Ministerstwo Finansów: wyjaśnienia do art. 106j ustawy o VAT
- Biznes.gov.pl: błąd na fakturze lub zgubienie faktury
- Podręcznik KSeF 2.0, cz. II: wystawianie i otrzymywanie faktur
- Podręcznik KSeF 2.0, cz. II, wersja z sierpnia 2026
- Podręcznik użytkownika aplikacji e-Mikrofirma
- KSeF: awaria całkowita
- Eureka MF: informacja o zerowaniu faktury
- Ministerstwo Finansów: szkolenie KSeF