Rachunek zysków i strat (RZiS) pokazuje, ile Twoja firma zarobiła lub straciła w roku obrotowym. Zestawia przychody z kosztami i krok po kroku prowadzi do wyniku netto. Musi go sporządzić każda spółka z o.o. i każda inna jednostka prowadząca pełne księgi rachunkowe. Poniżej wyjaśniamy, co się w nim znajduje, jak go czytać i jakich terminów pilnować. Stan prawny: październik 2026 r.
Krótko mówiąc
- RZiS jest obowiązkową częścią rocznego sprawozdania finansowego (art. 45 ustawy o rachunkowości). Pokazuje wynik za bieżący i za poprzedni rok.
- Masz do wyboru dwa warianty: porównawczy (koszty według rodzajów) albo kalkulacyjny (koszty według funkcji). Wybiera kierownik jednostki, czyli w spółce zarząd.
- Zysk netto to nie to samo, co pieniądze na koncie. Rachunek opiera się na zasadzie memoriału, a nie na datach przelewów.
- Za rok 2026 sprawozdanie trzeba sporządzić do 31 marca 2027 r., zatwierdzić do 30 czerwca 2027 r. i złożyć w KRS w ciągu 15 dni od zatwierdzenia.
- Jeśli prowadzisz JDG na KPIR albo na ryczałcie, nie masz ustawowego obowiązku sporządzania RZiS. Możesz go jednak przygotować na potrzeby banku albo inwestora.
Spis treści
- Czym jest rachunek zysków i strat i kto go sporządza
- Co wchodzi w rachunek zysków i strat
- Przykład: rachunek wyników spółki z Targówka
- Jak czytać RZiS: pięć pytań do własnych liczb
- Terminy: od zamknięcia roku do KRS
- Co to oznacza dla Ciebie
- Jak to widzimy w Akwadrat
- Pełna księgowość i RZiS w Akwadrat
- Najczęstsze pytania
- Źródła
Czym jest rachunek zysków i strat i kto go sporządza
Zgodnie z art. 45 i art. 47 ustawy o rachunkowości rachunek zysków i strat, obok bilansu i informacji dodatkowej, jest elementem rocznego sprawozdania finansowego. Wykazuje się w nim oddzielnie przychody, koszty, zyski i straty oraz obowiązkowe obciążenia wyniku finansowego, za bieżący i poprzedni rok obrotowy.
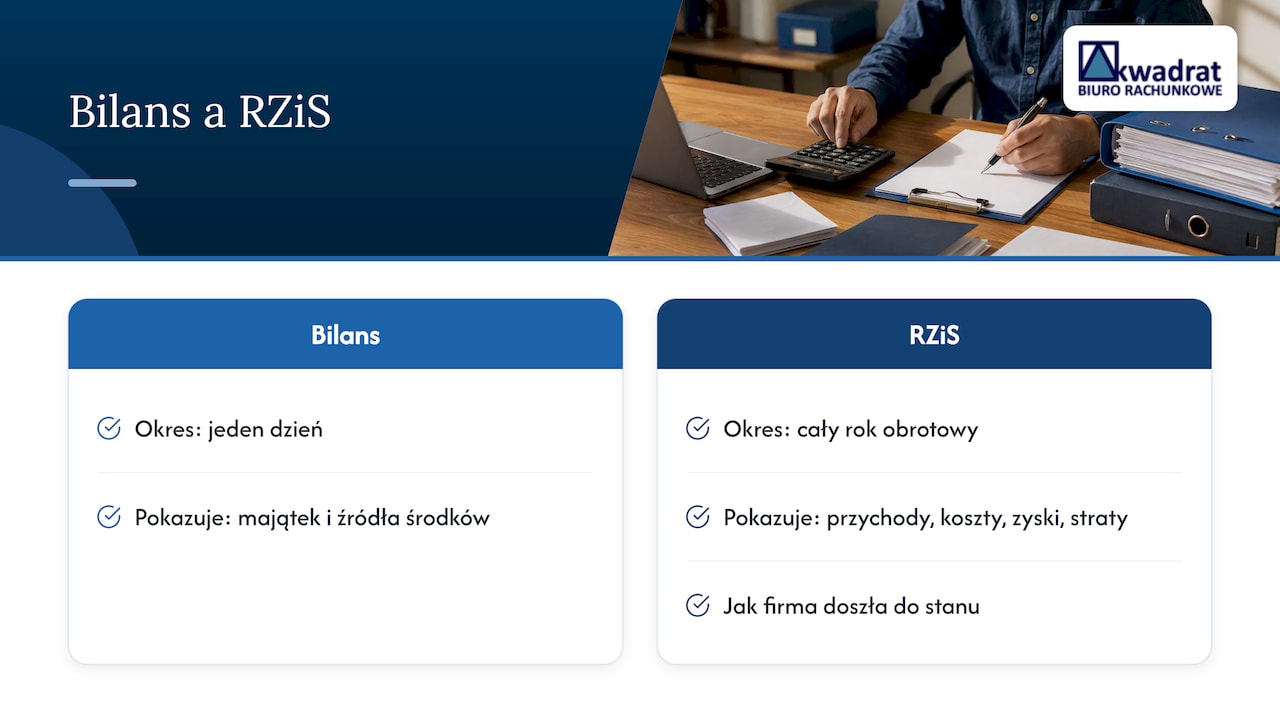
Bilans pokazuje stan na jeden dzień: co firma posiada i skąd ma na to środki. RZiS pokazuje cały rok: jak firma do tego stanu doszła. Jeden dokument bez drugiego daje niepełny obraz.
Rachunek sporządzają jednostki prowadzące księgi rachunkowe, czyli przede wszystkim spółki kapitałowe (spółka z o.o., prosta spółka akcyjna, spółka akcyjna), a także spółki osobowe i przedsiębiorcy, którzy przekroczyli ustawowy limit przychodów dla uproszczonej ewidencji. Jeśli rozważasz takie przejście, przygotowaliśmy praktyczny przewodnik po przejściu z KPiR na pełne księgi.
Jednostki mikro i małe mogą sporządzać uproszczony rachunek według osobnych załączników do ustawy. Progi tych statusów zmieniła nowelizacja z 6 grudnia 2024 r. Przed zamknięciem roku sprawdź, do której kategorii należy Twoja spółka, bo od tego zależy zakres całego sprawozdania. Ministerstwo Finansów wyjaśnia, że spółka po przekroczeniu progów dla jednostki mikro i małej może mieć obowiązek sporządzenia rachunku przepływów pieniężnych i zestawienia zmian w kapitale, nawet jeśli jej sprawozdanie nie podlega badaniu.
Co wchodzi w rachunek zysków i strat
Niezależnie od wariantu rachunek prowadzi przez te same piętra wyniku:
- Wynik ze sprzedaży: przychody ze sprzedaży produktów, usług, towarów i materiałów minus koszty ich uzyskania.
- Wynik z działalności operacyjnej: wynik ze sprzedaży plus pozostałe przychody operacyjne (np. sprzedaż środka trwałego, otrzymane kary umowne) minus pozostałe koszty operacyjne (np. odpisy aktualizujące należności).
- Wynik brutto: wynik operacyjny plus przychody finansowe (odsetki, dywidendy) minus koszty finansowe (odsetki od kredytów, ujemne różnice kursowe).
- Wynik netto: wynik brutto minus podatek dochodowy i pozostałe obowiązkowe zmniejszenia zysku.
Warianty różnią się tylko tym, jak pokazują koszty w pierwszym piętrze.
Wariant porównawczy
Koszty prezentujesz według rodzajów: amortyzacja, zużycie materiałów i energii, usługi obce, podatki i opłaty, wynagrodzenia, ubezpieczenia społeczne, pozostałe koszty. Jak pokazuje zestawienie obu wariantów w Zintegrowanej Platformie Edukacyjnej, wariant ten wybierają zwykle jednostki ewidencjonujące koszty na kontach zespołu 4. To najczęstszy wybór w małych spółkach usługowych.
Wariant kalkulacyjny
Koszty prezentujesz według funkcji: koszt wytworzenia sprzedanych produktów, wartość sprzedanych towarów, koszty sprzedaży i koszty ogólnego zarządu. Wymaga to ewidencji także na kontach zespołu 5. Ten układ wybierają częściej firmy produkcyjne i handlowe, które chcą widzieć marżę na sprzedaży.
| Kryterium | Wariant porównawczy | Wariant kalkulacyjny |
|---|---|---|
| Układ kosztów | rodzajowy (zespół 4) | funkcjonalny (zespół 5, często też 4) |
| Co widać najlepiej | strukturę wydatków: płace, usługi, materiały | marżę na sprzedaży i koszty zarządu |
| Dla kogo zwykle | usługi, małe spółki, software house’y | produkcja, handel, firmy z rozbudowaną kalkulacją |
| Zmiana stanu produktów | wykazywana osobno | ujęta w koszcie wytworzenia |
| Wynik netto | taki sam | taki sam |
Przykład: rachunek wyników spółki z Targówka
Weźmy spółkę z o.o. z Targówka, która tworzy oprogramowanie dla firm. Zatrudnia kilku programistów, korzysta z podwykonawców i leasinguje samochód. Rok obrotowy pokrywa się z kalendarzowym. Wariant porównawczy, kwoty w złotych:
| Pozycja | Kwota |
|---|---|
| A. Przychody netto ze sprzedaży | 1 200 000 zł |
| B. Koszty działalności operacyjnej, w tym: | 1 020 000 zł |
| amortyzacja | 40 000 zł |
| zużycie materiałów i energii | 60 000 zł |
| usługi obce (podwykonawcy, najem biura) | 380 000 zł |
| podatki i opłaty | 10 000 zł |
| wynagrodzenia | 420 000 zł |
| ubezpieczenia społeczne i inne świadczenia | 80 000 zł |
| pozostałe koszty rodzajowe | 30 000 zł |
| C. Zysk ze sprzedaży (A − B) | 180 000 zł |
| D. Pozostałe przychody operacyjne (sprzedaż starego auta) | 15 000 zł |
| E. Pozostałe koszty operacyjne | 5 000 zł |
| F. Zysk z działalności operacyjnej | 190 000 zł |
| G. Przychody finansowe (odsetki od lokaty) | 2 000 zł |
| H. Koszty finansowe (odsetki od kredytu) | 12 000 zł |
| I. Zysk brutto | 180 000 zł |
| J. Podatek dochodowy | 18 900 zł |
| K. Zysk netto | 161 100 zł |
Dlaczego podatek nie wynosi po prostu 9% od 180 000 zł? Bo podstawa opodatkowania CIT liczona jest według przepisów podatkowych, a nie bilansowych. W przykładzie część wydatków (np. część kosztów reprezentacji) nie jest kosztem podatkowym, więc dochód do opodatkowania wyniósł 210 000 zł. Przy 9% stawce dla małego podatnika daje to 18 900 zł. Czy spełniasz warunki tej stawki, sprawdź aktualny stan na podatki.gov.pl. Więcej o tym, co obniża podstawę, piszemy w tekście o kosztach uzyskania przychodu w 2026 r.
Uwaga: najczęstszy błąd, jaki widzimy u klientów, to utożsamianie zysku netto z pieniędzmi na koncie. Spółka z przykładu ma 161 100 zł zysku, ale jeśli klient nie zapłacił jeszcze faktury za grudzień na 150 000 zł, na rachunku bankowym tych pieniędzy nie ma. Zasada memoriału z art. 6 ustawy o rachunkowości każe ujmować przychody i koszty w roku, którego dotyczą, niezależnie od daty zapłaty. Zanim wypłacisz dywidendę, sprawdź płynność, a nie tylko wynik.
Jak czytać RZiS: pięć pytań do własnych liczb
Sam wynik netto mówi niewiele. Przy biurku zadajemy klientom zwykle te pytania:
- Czy przychody rosną szybciej niż koszty? Porównaj obie kolumny: bieżący i poprzedni rok. Ustawa wymaga ich obu właśnie po to.
- Ile zostaje ze sprzedaży? W przykładzie zysk ze sprzedaży to 15% przychodów (180 000 zł z 1 200 000 zł). To Twoja rentowność podstawowej działalności.
- Skąd pochodzi zysk? Jeśli wynik ratują pozostałe przychody operacyjne, np. jednorazowa sprzedaż samochodu, w kolejnym roku może go zabraknąć.
- Ile kosztuje finansowanie? Rosnące koszty finansowe to sygnał, że kredyt lub leasing zjada marżę.
- Która pozycja kosztów rośnie najszybciej? W firmach usługowych są to zwykle wynagrodzenia i usługi obce.
Roczny rachunek warto uzupełnić krótszymi raportami w trakcie roku. Firmy zarządzające nieruchomościami śledzą na przykład tygodniowe raporty KPI dla biurowca, które pokazują przychody z najmu i koszty eksploatacji, zanim trafią do RZiS.
Terminy: od zamknięcia roku do KRS
Dla roku obrotowego równego kalendarzowemu terminy wyglądają tak (podstawa: zasady składania sprawozdań do KRS na biznes.gov.pl):
| Etap | Termin ustawowy | Za rok 2026 |
|---|---|---|
| Sporządzenie i podpisanie sprawozdania | 3 miesiące od dnia bilansowego | 31 marca 2027 r. |
| Zatwierdzenie przez zgromadzenie wspólników | 6 miesięcy od dnia bilansowego | 30 czerwca 2027 r. |
| Złożenie w KRS | 15 dni od zatwierdzenia | najpóźniej 15 lipca 2027 r. |
Sprawozdanie, w tym RZiS, sporządza się w formie elektronicznej, w strukturze logicznej udostępnionej przez Ministerstwo Finansów. Podpisują je osoba prowadząca księgi i wszyscy członkowie zarządu. Według serwisu e-Sprawozdania Finansowe spółki wpisane do rejestru przedsiębiorców KRS przesyłają e-sprawozdania wyłącznie do KRS, w ciągu 15 dni od zatwierdzenia.
Struktury się zmieniają. W komunikacie z 2026 r. resort poinformował, że 25 marca 2026 r. bezpłatna aplikacja została dostosowana do najnowszych struktur, a okres przejściowy dla sprawozdań składanych do Szefa KAS wydłużono do 31 lipca 2026 r. Przed wysyłką za rok 2026 sprawdź aktualny stan na podatki.gov.pl.
Co to oznacza dla Ciebie
Prowadzisz spółkę z o.o. RZiS jest dla Ciebie obowiązkiem, a odpowiedzialność za sprawozdanie ponosi zarząd, także gdy księgi prowadzi biuro. Pisaliśmy o tym w tekście o tym, kto odpowiada za nieprawidłowości księgowe. Zaplanuj zgromadzenie wspólników z wyprzedzeniem, bo bez uchwały zatwierdzającej nie złożysz dokumentów do KRS. Cały proces opisujemy w poradniku o zamknięciu roku w spółce z o.o.
Prowadzisz JDG. Na KPIR i ryczałcie nie sporządzasz RZiS. Wynik ustalasz z księgi, a na ryczałcie podstawą jest ewidencja przychodów na ryczałcie. Bank przy wniosku o kredyt może jednak poprosić o zestawienie w układzie zbliżonym do RZiS.
Myślisz o inwestorze lub kredycie. Rzetelny rachunek za dwa lata to dla banku podstawowy dokument oceny zdolności. Lepiej, żeby był gotowy, zanim zaczniesz rozmowy.
Jak to widzimy w Akwadrat
Od 2012 roku prowadzimy księgi spółek z Targówka, Bródna, Pragi i całej Warszawy. Najwięcej pracy przy RZiS nie wymaga sam formularz, tylko porządek w ciągu roku: faktury przypisane do właściwego okresu, rozliczenia międzyokresowe, inwentaryzacja i rzetelnie naliczona amortyzacja.
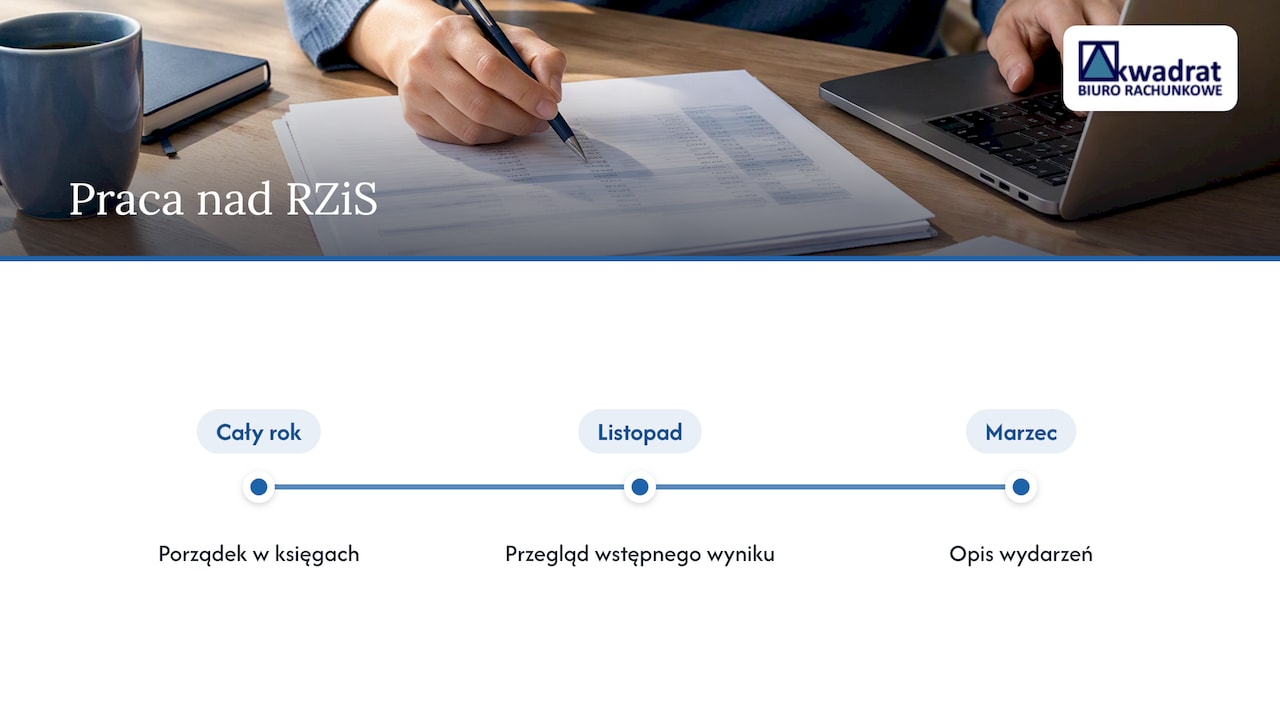
Dlatego namawiamy klientów, żeby nie czekali do marca. Gdy w listopadzie przejrzymy razem wstępny wynik, jest jeszcze czas na decyzje: zakup środka trwałego, rozliczenie zaległych faktur, wybór momentu na wypłatę dywidendy. W marcu można już tylko opisać to, co się wydarzyło.
RZiS traktujemy jako narzędzie do rozmowy z właścicielem, a nie dokument do szuflady. Jeśli rachunek pokazuje, że marża ze sprzedaży spada drugi rok z rzędu, mówimy o tym wprost.
— Agnieszka Kopyłowska
Pełna księgowość i RZiS w Akwadrat
Prowadzimy pełną księgowość dla spółek: od bieżącej ewidencji, przez zamknięcie roku, po e-sprawozdanie podpisane i wysłane do KRS. Obsługa ksiąg handlowych kosztuje u nas 800–4 000 zł miesięcznie, w zależności od liczby dokumentów i zakresu usług. Dla klientów na KPIR i ryczałcie przygotowujemy RZiS i bilans na żądanie, np. na potrzeby banku. Szczegóły znajdziesz w cenniku Akwadrat, a pierwsza konsultacja jest bezpłatna.
Najczęstsze pytania
Jak zrobić rachunek zysków i strat krok po kroku?
Zamknij księgi za rok: ujmij wszystkie faktury w okresie, którego dotyczą, przeprowadź inwentaryzację, nalicz amortyzację i rozliczenia międzyokresowe. Następnie przenieś salda kont przychodów i kosztów na wynik finansowy i ułóż je według wybranego wariantu. Na koniec oblicz podatek dochodowy i wynik netto, a całość wygeneruj w strukturze e-sprawozdania.
Czy JDG musi sporządzać rachunek zysków i strat?
Nie, jeśli prowadzi KPIR lub ewidencję przychodów na ryczałcie. Obowiązek pojawia się dopiero po przejściu na pełne księgi rachunkowe, np. po przekroczeniu ustawowego limitu przychodów. Aktualną wartość limitu sprawdź w art. 2 ustawy o rachunkowości albo na podatki.gov.pl.
Który wariant RZiS wybrać?
Wybór należy do zarządu i zależy od sposobu ewidencji kosztów. Małe spółki usługowe zwykle wybierają wariant porównawczy, bo prowadzą koszty na kontach zespołu 4. Wariant kalkulacyjny ma sens, gdy potrzebujesz widzieć koszt wytworzenia i marżę na sprzedaży.
Czym różni się wynik brutto od wyniku netto?
Wynik brutto to zysk lub strata przed opodatkowaniem. Wynik netto powstaje po odjęciu podatku dochodowego i innych obowiązkowych obciążeń. To wynik netto zgromadzenie wspólników dzieli, np. na dywidendę lub kapitał zapasowy.
Źródła
- Ustawa z dnia 29 września 1994 r. o rachunkowości
- Biznes.gov.pl: sprawozdanie finansowe w KRS
- Podatki.gov.pl: e-Sprawozdania Finansowe
- Podatki.gov.pl: komunikat w sprawie aplikacji e-Sprawozdania Finansowe
- Ministerstwo Finansów: obowiązki sprawozdawcze po nowelizacji ustawy o rachunkowości
- ZPE: zestawienie wariantu kalkulacyjnego i porównawczego RZiS