Możesz zmienić formę opodatkowania, a decyzję zgłaszasz przez CEIDG albo w pisemnym oświadczeniu do naczelnika urzędu skarbowego. Do wyboru masz skalę podatkową, podatek liniowy, ryczałt ewidencjonowany i, w ograniczonych przypadkach, kartę podatkową. Dla przedsiębiorców kontynuujących działalność od stycznia kluczowy termin to 20 lutego 2026, a status zgłoszenia warto zweryfikować w e-Urząd Skarbowy.
Krótko mówiąc:
- Przed wyborem porównaj przychody, koszty i stawkę ryczałtu właściwą dla branży; skala daje wspólne rozliczenie i ulgę na dzieci, niedostępne przy ryczałcie i podatku liniowym.
- Podatek liniowy wynosi 19%, lecz wykluczają go usługi dla obecnego lub byłego pracodawcy, jeśli w tym roku odpowiadają wcześniejszej pracy etatowej.
- Spóźnione oświadczenie oznacza rozliczenie według skali, a nie karę; wybrana forma obowiązuje przez cały rok i można ją zmienić dopiero w następnym.
- W zgłoszeniu przez CEIDG wpisz datę faktycznego rozpoczęcia nowej formy, sprawdź status w e-Urząd Skarbowy i zachowaj potwierdzenie złożenia.
- Przejście na ryczałt wymaga ewidencji przychodów i wyklucza odliczanie kosztów, a powrót do skali lub podatku liniowego oznacza ponowne ich dokumentowanie.
Spis treści
- Jakie formy opodatkowania możesz wybrać
- Terminy i zasady zgłoszenia zmiany formy opodatkowania
- Jak ocenić, która forma będzie najbardziej opłacalna
- Gdzie i jak złożyć oświadczenie o zmianie formy
- Porady praktyczne od Akwadrat: najczęstsze błędy i checklist przed zgłoszeniem
- Kiedy i jak można ponownie zmienić formę opodatkowania
- Wpływ zmiany formy opodatkowania na obowiązki sprawozdawcze i ewidencje księgowe
- Przykłady scenariuszy, kiedy opłaca się zmienić formę opodatkowania
- Potencjalne korzyści podatkowe i oszczędności związane ze zmianą formy
- Krótka perspektywa autora: kiedy my w Akwadrat rekomendujemy zmianę formy
- Jak możemy pomóc: oferta Biura Rachunkowego Akwadrat
- Najczęściej zadawane pytania
- Źródła
Jakie formy opodatkowania możesz wybrać
Zanim złożysz oświadczenie, musisz wiedzieć, między czym właściwie wybierasz. W Polsce funkcjonują cztery formy opodatkowania działalności gospodarczej, każda z innymi zasadami i konsekwencjami.
Skala podatkowa jest formą domyślną. Podstawowe informacje o tej i pozostałych formach znajdziesz na Podatki.
Podatek liniowy to stawka 19% niezależnie od wysokości dochodu, bez kwoty wolnej i bez możliwości wspólnego rozliczenia z małżonkiem. Ograniczenie, o którym wielu przedsiębiorców zapomina: nie możesz z niej skorzystać, jeśli w roku zmiany świadczysz dla byłego lub obecnego pracodawcy usługi takie, jak wykonywałeś dla niego w ramach umowy o pracę.
Ryczałt ewidencjonowany liczy podatek od przychodu, nie od dochodu, ze stawkami zależnymi od rodzaju działalności, opisanymi szczegółowo na podatki.gov.pl. Konsekwencja, którą trzeba zrozumieć przed wyborem: nie odliczysz kosztów uzyskania przychodu, więc forma ta bywa korzystna głównie przy niskich kosztach operacyjnych.
Karta podatkowa to rozwiązanie zanikające, dostępne już tylko dla przedsiębiorców, którzy kontynuują jej stosowanie z poprzednich lat, nie dla nowych zgłoszeń.
Przy wyborze formy warto sprawdzić również:
- aktualne stawki i limity ryczałtu w obwieszczeniach publikowanych w ISAP
- warunki wyłączeń dla podatku liniowego związane z poprzednim zatrudnieniem
- czy Twoja branża ma preferencyjną stawkę ryczałtu
Terminy i zasady zgłoszenia zmiany formy opodatkowania
Reguła ogólna jest prosta: masz czas do 20. dnia miesiąca następującego po miesiącu, w którym osiągnąłeś pierwszy przychód w danym roku podatkowym. Dla firm, które działają już od stycznia i mają w tym miesiącu pierwszy przychód, oznacza to konkretną datę: 20 lutego 2026.
Praktyczny proces wygląda tak:
- Ustal miesiąc pierwszego przychodu w 2026 roku.
- Odlicz od niego 20 dni kalendarzowych w kolejnym miesiącu.
- Złóż oświadczenie przez CEIDG lub pisemnie do naczelnika urzędu skarbowego przed upływem tego terminu.
- Zachowaj potwierdzenie złożenia.
Jeśli spóźnisz się z oświadczeniem, urząd rozliczy Cię na zasadach skali podatkowej, nawet jeśli wcześniej planowałeś liniowy albo ryczałt. To skutek braku wyboru, nie kara, ale konsekwencje finansowe bywają odczuwalne, zwłaszcza przy wyższych dochodach.
Porada profesjonalisty: zapisz w kalendarzu termin 20 lutego z wyprzedzeniem dwóch tygodni, żeby mieć czas na dopięcie dokumentów, a nie składać oświadczenie w ostatniej chwili.
Karta podatkowa ma odrębny, wcześniejszy termin zgłoszenia, zwykle do 20 stycznia, dlatego jeśli rozważasz jej kontynuację, nie czekaj do lutego.
Jak ocenić, która forma będzie najbardziej opłacalna
Decyzja o formie opodatkowania powinna wynikać z liczb, nie z przeczucia. Zanim wybierzesz, sprawdź kilka rzeczy:
- jaki procent przychodu zajmują Twoje koszty operacyjne
- czy planujesz korzystać z ulg podatkowych i wspólnego rozliczenia z małżonkiem
- jaką stawkę ryczałtu przewidziano dla Twojej branży
- czy świadczysz usługi dla byłego pracodawcy, co wyklucza podatek liniowy
Metoda porównawcza jest prosta: liczysz przychód, odejmujesz koszty uzyskania przychodu (tam, gdzie to możliwe), a od dochodu stosujesz stawkę właściwą dla danej formy. Przy ryczałcie liczysz podatek od samego przychodu, bez odliczania kosztów.
Mała firma usługowa z Targówka ma przychód 180 000 zł rocznie i koszty 40 000 zł. To wartości przykładowe, służące tylko do zobrazowania metody liczenia, nie dane rynkowe. Dochód na skali i liniowym wynosi 140 000 zł. Na podatku liniowym podatek to 19% z 140 000 zł, czyli 26 600 zł. Na ryczałcie, przy założonej stawce 15% od przychodu (stawka zależy od rodzaju usług i wymaga sprawdzenia we właściwym obwieszczeniu), podatek liczony od 180 000 zł wynosi 27 000 zł, mimo wyższej podstawy, bo koszty nie są odliczane.
Ten przykład pokazuje mechanikę, nie uniwersalną zasadę: przy niższych kosztach ryczałt może wygrać, przy wysokich kosztach operacyjnych liniowy albo skala zwykle wypadają lepiej. Konkretne stawki ryczałtu dla Twojej branży sprawdzisz w obwieszczeniu publikowanym w ISAP.
Gdzie i jak złożyć oświadczenie o zmianie formy
Masz dwie ścieżki zgłoszenia, a obie Biznes.
- Zaloguj się do CEIDG i wybierz aktualizację wpisu.
- W formularzu wskaż nową formę opodatkowania oraz pole „data powstania zmiany“: to pole decyduje, od kiedy zmiana jest skuteczna, i błędna wartość może skutkować zakwestionowaniem wyboru przez urząd.
- Alternatywnie złóż pisemne oświadczenie do naczelnika właściwego urzędu skarbowego, zawierające Twoje dane identyfikacyjne, wybraną formę i datę, od której ma obowiązywać.
- Po złożeniu sprawdź status w e-Urząd Skarbowy i zapisz potwierdzenie z zakładki „Moje sprawy“.
Porada profesjonalisty: zrób zrzut ekranu lub wydruk potwierdzenia złożenia zaraz po wysłaniu, zanim system je nadpisze kolejną aktualizacją danych.
Dowód złożenia w terminie jest Twoim zabezpieczeniem przy ewentualnej kontroli: to jedyny sposób, żeby wykazać, że zmiana formy była zgłoszona zgodnie z przepisami, a nie z opóźnieniem.
Porady praktyczne od Akwadrat: najczęstsze błędy i checklist przed zgłoszeniem
W codziennej pracy najczęściej widzimy te same pomyłki:
- błędnie wpisana data powstania zmiany w CEIDG, co wymusza korektę
- brak weryfikacji statusu zgłoszenia w e-Urząd Skarbowy
- złożenie oświadczenia dzień przed terminem, bez marginesu na awarię systemu
Przed wysłaniem zgłoszenia sprawdź: wybraną formę, datę powstania zmiany, dane identyfikacyjne firmy i czy masz zapisane potwierdzenie złożenia.
Uwaga: najczęstszym błędem, jaki widzimy u klientów, jest wpisanie w CEIDG daty zmiany innej niż faktyczny pierwszy dzień obowiązywania nowej formy. Zanim wyślesz formularz, porównaj datę z miesiącem pierwszego przychodu.
Pracujemy z tym tematem od lat i wiemy, które pole w formularzu najczęściej generuje problem przy kontroli.
Kiedy i jak można ponownie zmienić formę opodatkowania
Wybrana forma opodatkowania obowiązuje Cię co do zasady przez cały rok podatkowy, nie możesz jej zmienić w trakcie roku, nawet jeśli zorientujesz się po kilku miesiącach, że inna forma byłaby korzystniejsza. Kolejna możliwość zmiany przypada na następny rok podatkowy, z zachowaniem tych samych terminów: do 20. dnia miesiąca po pierwszym przychodzie w nowym roku, czyli zwykle do 20 lutego dla firm kontynuujących działalność.
Nie ma formalnego limitu tego, ile razy w życiu firmy możesz zmieniać formę opodatkowania. Każdy rok podatkowy daje nową szansę na decyzję, o ile zgłosisz ją w terminie. Jedyne ograniczenie dotyczy konkretnych form: jeśli wracasz do podatku liniowego po okresie świadczenia usług dla byłego pracodawcy, musisz sprawdzić, czy warunek wyłączający już nie obowiązuje.
Warto też pamiętać, że zmiana formy opodatkowania nie jest tym samym co zmiana formy prowadzenia działalności, na przykład przejście z jednoosobowej działalności na spółkę z o.o. Te dwie decyzje bywają mylone, a wiążą się z innymi procedurami i innymi terminami.
Wpływ zmiany formy opodatkowania na obowiązki sprawozdawcze i ewidencje księgowe
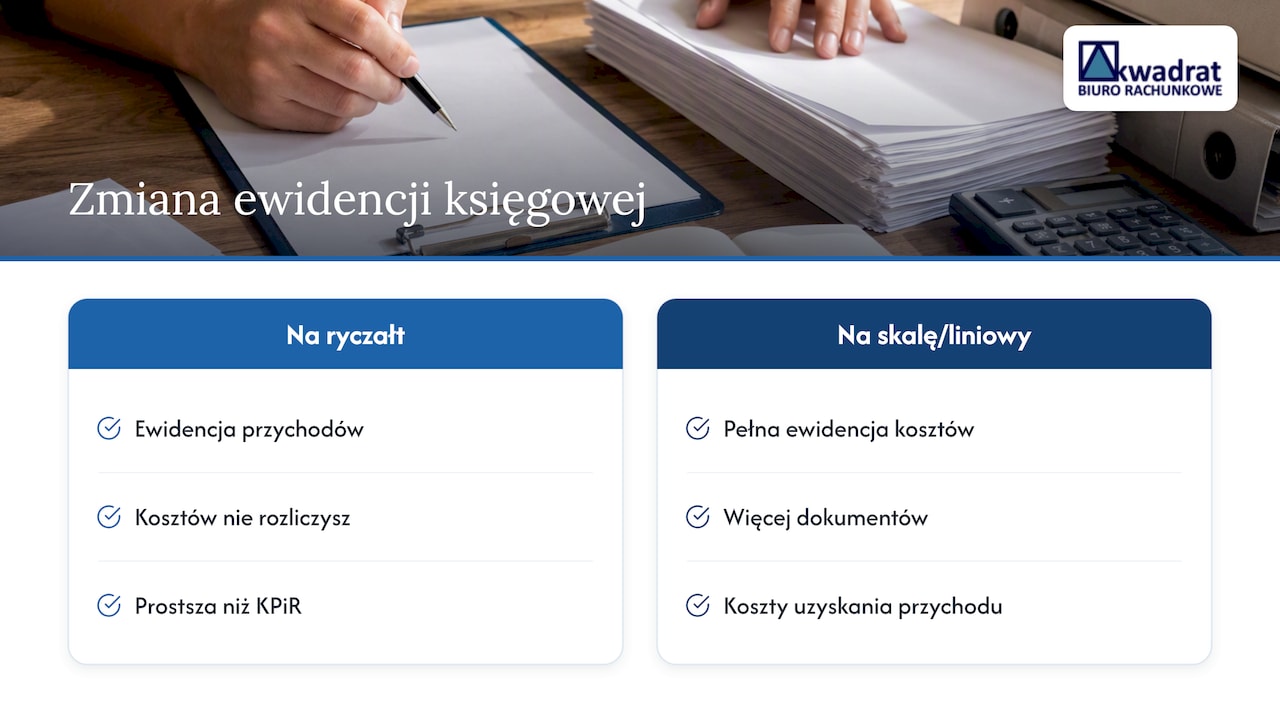
Zmiana formy opodatkowania zwykle oznacza też zmianę sposobu ewidencjonowania przychodów i kosztów. Przechodząc ze skali lub liniowego na ryczałt, zaczynasz prowadzić ewidencję przychodów, znacznie prostszą niż podatkowa księga przychodów i rozchodów, ale bez możliwości rozliczania kosztów, co trzeba uwzględnić w planowaniu płynności.
Przejście z ryczałtu na skalę lub liniowy działa odwrotnie: musisz zacząć prowadzić pełną ewidencję kosztów uzyskania przychodu, co oznacza więcej dokumentów do zbierania i księgowania. Jeśli Twoja firma rośnie i zbliża się do progu obligującego do pełnej księgowości, zmiana formy opodatkowania bywa dobrym momentem, żeby przemyśleć też przejście na księgi handlowe.
Zmiana formy nie zwalnia Cię z obowiązków wobec ZUS ani z terminów składania deklaracji, te zasady działają niezależnie od wybranej formy opodatkowania PIT. Zmienia się jednak sposób liczenia podstawy do niektórych rozliczeń, dlatego dobrze jest zaktualizować swoje procedury księgowe od pierwszego dnia obowiązywania nowej formy, nie dopiero po pierwszej deklaracji.
Przykłady scenariuszy, kiedy opłaca się zmienić formę opodatkowania
Pierwszy typowy przypadek to przedsiębiorca, którego koszty operacyjne spadły, bo na przykład zakończył etap inwestycji w sprzęt. Przy niskich kosztach ryczałt, liczony od przychodu, często zaczyna wygrywać z liniowym czy skalą, w których podatek liczy się od dochodu po odliczeniu kosztów.
Drugi scenariusz to firma, która rośnie i przekracza drugi próg skali podatkowej. Wysoki dochód opodatkowany stawką 32% bywa sygnałem, że podatek liniowy ze stałą stawką 19% wyjdzie korzystniej, o ile przedsiębiorca nie korzysta z ulg dostępnych tylko na skali.
Trzeci przypadek to osoba, która rozpoczęła współpracę z nowym podmiotem, niebędącym jej byłym pracodawcą, co otwiera jej drogę do podatku liniowego, choć wcześniej był on dla niej niedostępny z powodu wyłączenia.
Czwarty scenariusz dotyczy przedsiębiorców korzystających ze wspólnego rozliczenia z małżonkiem lub z ulgi na dzieci: te preferencje działają tylko na skali podatkowej, więc dla rodzin z jednym dochodem powrót do skali bywa opłacalny, nawet jeśli nominalna stawka wydaje się wyższa niż na liniowym.
Potencjalne korzyści podatkowe i oszczędności związane ze zmianą formy
Dobrze dopasowana forma opodatkowania realnie wpływa na kwotę, która zostaje Ci na koncie po rozliczeniu roku. Przy wysokich kosztach operacyjnych skala i liniowy pozwalają je odliczyć, co zmniejsza podstawę opodatkowania znacznie bardziej niż przy ryczałcie. Przy niskich kosztach ryczałt bywa prostszy i czasem tańszy, bo eliminuje konieczność dokumentowania każdego wydatku.
Skala podatkowa daje dodatkowo dostęp do kwoty wolnej od podatku i możliwość wspólnego rozliczenia z małżonkiem, co bywa znaczącą oszczędnością dla rodzin z nierównymi dochodami. Ryczałt i liniowy nie dają tych preferencji.
Oszczędność nie zawsze oznacza niższy procentowo podatek: czasem oznacza mniej czasu poświęconego na księgowość, bo ewidencja przy ryczałcie jest prostsza niż pełna księga przychodów i rozchodów. Realna korzyść zależy od Twojej konkretnej struktury przychodów i kosztów, dlatego każda decyzja powinna wynikać z policzenia obu wariantów, nie z ogólnej opinii, że dana forma jest „zawsze korzystniejsza“.
Krótka perspektywa autora: kiedy my w Akwadrat rekomendujemy zmianę formy
Rekomendujemy zmianę formy, gdy struktura kosztów firmy zmieniła się istotnie względem roku poprzedniego, nie gdy ktoś po prostu usłyszał, że „ryczałt jest teraz modny“. Szybka konsultacja z księgowym ma sens tam, gdzie wahania dochodu są duże albo gdzie wchodzisz w nową działalność z inną strukturą kosztów. Aktualność stawek i limitów sprawdzaj zawsze na podatki.gov.pl, bo przepisy się zmieniają.
— Agnieszka Kopyłowska
Jak możemy pomóc: oferta Biura Rachunkowego Akwadrat
Przy zmianie formy opodatkowania pomagamy od strony liczb, nie tylko formularzy: porównujemy warianty podatkowe, sprawdzamy poprawność zgłoszenia i pomagamy przygotować oświadczenia do urzędu skarbowego.
| Usługa | Zakres |
|---|---|
| Ryczałt z VAT | 250 do 700 zł miesięcznie |
| KPIR z VAT | 300 do 800 zł miesięcznie |
| Księgi handlowe z VAT | 800 do 4000 zł miesięcznie |
Oferujemy konsultację wstępną, na której sprawdzimy, która forma realnie Ci się opłaca, i pomożemy złożyć zgłoszenie w terminie. Pełny zakres usług znajdziesz na stronie usług Akwadrat, a szczegółowy cennik na stronie cennika.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Najczęściej zadawane pytania
Do kiedy można zmienić formę opodatkowania w 2026 roku?
Dla przedsiębiorców kontynuujących działalność od stycznia termin to 20 lutego 2026. Ogólna reguła mówi o 20. dniu miesiąca następującego po miesiącu pierwszego przychodu w roku podatkowym.
Jakie są wady i zalety podatku liniowego?
Podatek liniowy ma stałą stawkę 19% niezależnie od dochodu, co bywa korzystne przy wysokich zarobkach. Nie daje jednak kwoty wolnej od podatku, prawa do wspólnego rozliczenia z małżonkiem, a jego wybór jest wyłączony, gdy świadczysz usługi dla byłego pracodawcy w zakresie wykonywanym wcześniej na umowie o pracę.
Jakie są formy opodatkowania działalności gospodarczej?
Dostępne formy to skala podatkowa, podatek liniowy, ryczałt od przychodów ewidencjonowanych i karta podatkowa, opisane na podatki.gov.pl. Karta podatkowa jest dostępna już tylko dla przedsiębiorców kontynuujących jej stosowanie z wcześniejszych lat.
Jaka będzie skala podatkowa w 2026 roku?
Skala podatkowa pozostaje formą domyślną, stosowaną automatycznie, gdy nie złożysz oświadczenia o innej formie. Konkretne stawki, progi i kwotę wolną na 2026 rok sprawdź na podatki.gov.pl, bo wartości te mogą podlegać aktualizacji.
Źródła
Zalecamy regularne sprawdzanie aktualnego stanu prawnego na podatki.gov.pl, zwłaszcza przed złożeniem oświadczenia o zmianie formy.