Ulga na złe długi VAT pozwala Ci jako wierzycielowi skorygować podstawę opodatkowania i VAT należny, gdy faktura pozostaje nieopłacona co najmniej 90 dni od terminu płatności. Obie strony transakcji muszą być czynnymi podatnikami VAT na dzień poprzedzający korektę, a od końca roku wystawienia faktury nie mogą minąć więcej niż 3 lata. Dłużnik koryguje wtedy odliczony VAT, a zapłata po korekcie oznacza ponowną korektę po obu stronach.
Krótko mówiąc:
- Status dłużnika sprawdź w wykazie przed korektą: postępowanie upadłościowe lub likwidacja wykluczają ulgę, a sprzedaż wierzytelności odbiera ją pierwotnemu wierzycielowi.
- Dłużnik ujmuje korektę w okresie, w którym upływa 90. dzień, chyba że zapłaci najpóźniej ostatniego dnia tego okresu; częściowa wpłata ogranicza korektę.
- Wierzyciel wykazuje zmniejszenie w JPK_V7 za okres spełnienia warunków, nie wstecz, a oznaczenie „WEW” może wywołać dodatkowe pytania urzędu.
- Przy późniejszej wpłacie obie strony odwracają korektę w okresie zapłaty, a częściowa płatność wymaga proporcjonalnego przywrócenia podatku tylko od wpłaconej kwoty.
- Zachowaj fakturę, umowę, wezwania z potwierdzeniem nadania, korespondencję oraz datowane wydruki statusu VAT, aby udokumentować brak zapłaty i spełnienie warunków.
Spis treści
- Czym jest odliczenie VAT na złe długi i skąd wynika?
- Kiedy możesz skorzystać z ulgi jako wierzyciel?
- Co musi zrobić dłużnik i kiedy ma obowiązek korekty?
- Jak przeprowadzić korektę krok po kroku w JPK_V7?
- Jak sprawdzić status kontrahenta i co z upadłością lub sprzedażą wierzytelności?
- Co się dzieje, gdy kontrahent zapłaci po korekcie? Przykład liczbowy
- Uwaga: najczęstsze błędy przy uldze na złe długi
- Perspektywa Akwadrat: dlaczego ulga na złe długi to temat na wczesną rozmowę z księgową
- Jak możemy pomóc przy rozliczeniu ulgi na złe długi?
- Najczęściej zadawane pytania
- Źródła
Czym jest odliczenie VAT na złe długi i skąd wynika?
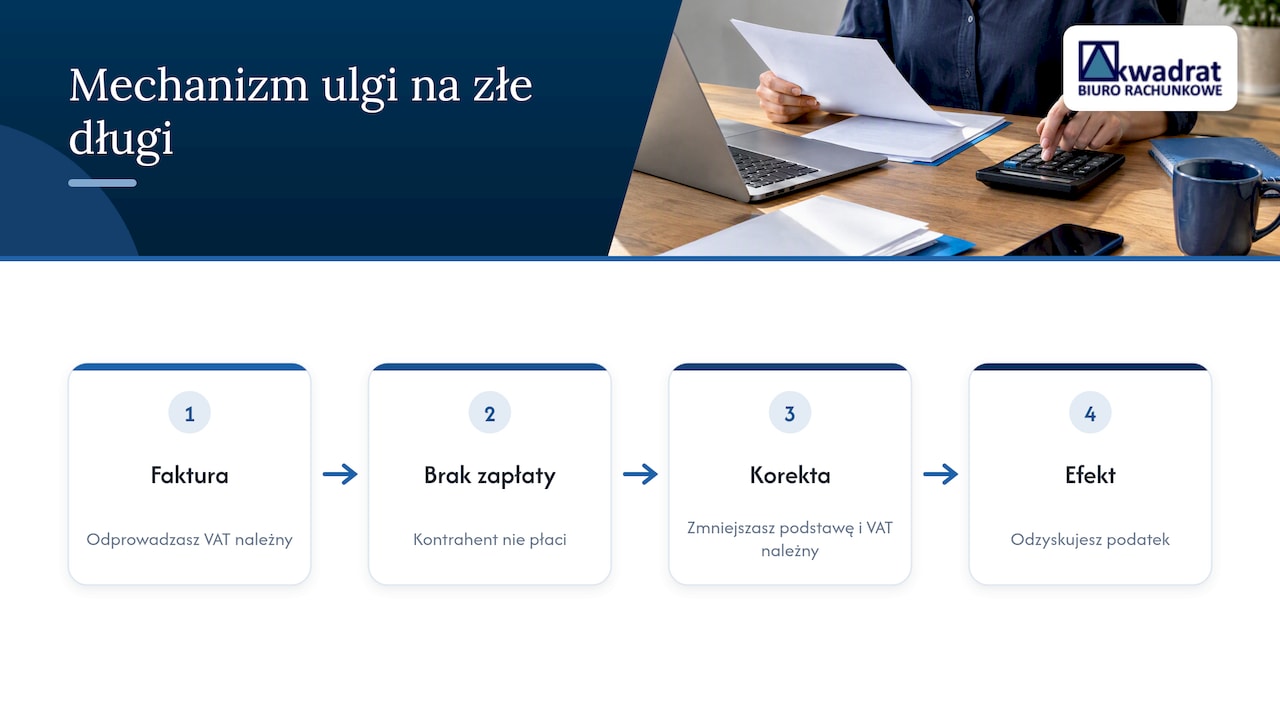
Wystawiasz fakturę, odprowadzasz od niej VAT należny, a kontrahent nie płaci. Ulga na złe długi to mechanizm, który pozwala Ci odzyskać ten podatek: zmniejszasz podstawę opodatkowania i VAT należny za okres, w którym wierzytelność uznajesz za nieściągalną. Dzięki temu nie finansujesz z własnej kieszeni podatku od pieniędzy, których nie dostałeś.
Podstawą są art. 89a i art. 89b ustawy o podatku od towarów i usług. Pierwszy z nich dotyczy wierzyciela, drugi dłużnika. Aktualne brzmienie ustawy znajdziesz w jednolitym tekście ogłoszonym obwieszczeniem Marszałka Sejmu z 9 lutego 2024 r. w bazie ISAP. Dla praktyki ważne są też późniejsze zmiany, między innymi nowelizacja z 8 listopada 2024 r., dlatego przed każdym księgowaniem sprawdź aktualny stan przepisów.
Administracja skarbowa tłumaczy zasady na stronie Serwisu o podatkach, a techniczne szczegóły rozliczenia w pliku JPK_V7 w zakładce pytań i odpowiedzi. W Akwadrat zaczynamy od nich każdą sprawę, bo to źródła pierwotne, a nie czyjaś interpretacja.
Kiedy możesz skorzystać z ulgi jako wierzyciel?
Prawo do ulgi masz, gdy spełnisz kilka warunków jednocześnie. Najważniejsze z nich to:
- od terminu płatności wynikającego z umowy lub faktury minęło 90 dni, a wierzytelność nadal nie została uregulowana ani zbyta,
- Ty jako wierzyciel jesteś czynnym podatnikiem VAT na dzień poprzedzający dzień złożenia korekty,
- dłużnik jest zarejestrowany jako podatnik VAT czynny na dzień dokonania korekty i nie jest w trakcie postępowania upadłościowego ani likwidacji,
- od końca roku kalendarzowego, w którym wystawiono fakturę, nie upłynęły więcej niż 3 lata.
Te wymogi, w tym obowiązek bycia czynnym podatnikiem VAT po obu stronach, potwierdza wprost serwis podatki.gov.pl. Po upływie 3 lat prawo do ulgi wygasa, więc odkładanie decyzji w nieskończoność kosztuje realne pieniądze.
Osobna sprawa to sprzedaż wierzytelności, na przykład w ramach faktoringu. Jeśli ją zbyjesz, jako pierwotny wierzyciel tracisz prawo do ulgi. Zanim podpiszesz umowę faktoringową, porozmawiaj z księgową, bo skutek podatkowy bywa dla klientów zaskoczeniem.
Porada profesjonalisty: Zaznacz w kalendarzu dzień, w którym mija 90. dzień od terminu płatności każdej większej faktury. Wtedy od razu zdecydujesz, czy korygujesz VAT, czy czekasz na zapłatę.
Co musi zrobić dłużnik i kiedy ma obowiązek korekty?
Ulga działa w dwie strony. Jeśli jesteś dłużnikiem i nie zapłacisz faktury w ciągu 90 dni od terminu płatności, art. 89b ustawy nakłada na Ciebie obowiązek zmniejszenia odliczonego VAT naliczonego. Szczegółowe omówienie przepisu znajdziesz w interpretacji dostępnej w bazie Eureka, w tym zasady przy częściowych płatnościach.
Najważniejsze reguły dla dłużnika:
- korektę wykazujesz w rozliczeniu za okres, w którym upłynął 90. dzień od terminu płatności,
- obowiązku korekty nie ma, jeśli uregulujesz należność najpóźniej w ostatnim dniu okresu rozliczeniowego, w którym minął ten 90. dzień,
- przy częściowej zapłacie korekta dotyczy tylko nieuregulowanej części,
- po późniejszej zapłacie odzyskujesz prawo do odliczenia w rozliczeniu za okres, w którym zapłaciłeś.
Zaniechanie korekty to ryzyko. Wierzyciel zgłasza ulgę w swoim JPK_V7, więc urząd może zestawić dane obu stron i zapytać o rozbieżność. Wyrównanie zaległości z odsetkami zawsze kosztuje więcej niż terminowa korekta.
Jak przeprowadzić korektę krok po kroku w JPK_V7?
Praktyczny przebieg wygląda podobnie dla większości małych firm. Poniżej schemat, który stosujemy u klientów.
- Sprawdź daty. Ustal termin płatności z faktury lub umowy i policz 90 dni. Upewnij się, że od końca roku wystawienia faktury nie minęły 3 lata.
- Zweryfikuj status kontrahenta. Sprawdź w wykazie podatników VAT, czy dłużnik jest czynnym podatnikiem i czy nie toczy się wobec niego upadłość lub likwidacja. Wydrukuj lub zapisz wynik z datą.
- Wybierz okres rozliczeniowy. Korektę wykazujesz w rozliczeniu za okres, w którym wierzytelność uprawdopodobniłeś jako nieściągalną i spełniłeś warunki, a nie wstecz.
- Wykaż korektę w JPK_V7. Zmniejsz podstawę opodatkowania i VAT należny w odpowiednich polach ewidencji. Nie stosuj oznaczenia „WEW“, bo wyjaśnienia o JPK wskazują, że to częsty błąd i powód zapytań z urzędu.
- Zaksięguj korektę. U wierzyciela zapis zmniejsza VAT należny i przychód na podstawie dokumentu korygującego wewnętrznego. U dłużnika odpowiednio zmniejsza VAT naliczony.
- Zachowaj dokumentację. Przechowuj fakturę, umowę, wezwania do zapłaty z potwierdzeniem wysyłki i wydruk ze statusem kontrahenta.
Porada profesjonalisty: Przy częściowych płatnościach wylicz proporcję osobno dla podstawy i dla VAT i zapisz kalkulację w aktach. Przy kontroli to ona broni Twojej korekty.
Jak sprawdzić status kontrahenta i co z upadłością lub sprzedażą wierzytelności?
Status VAT kontrahenta sprawdzisz w wykazie podatników VAT na portalu podatki.gov.pl, podając NIP, numer konta lub REGON. Warto zrobić to dwa razy: przy planowaniu korekty i w dniu jej złożenia, bo ulga wymaga czynnego statusu właśnie na dzień poprzedzający korektę. Jeśli masz wątpliwości co do rejestracji, pomoże nasz tekst o zasadach rejestracji do VAT.
Postępowanie upadłościowe lub likwidacja dłużnika wyłącza możliwość skorzystania z ulgi na zasadach ogólnych, więc nie zakładaj z góry, że upadłość kontrahenta automatycznie otwiera Ci drogę do korekty. Zbycie wierzytelności z kolei kończy prawo pierwotnego wierzyciela do ulgi.
Jako dowody gromadź:
- wezwania do zapłaty z potwierdzeniem nadania,
- korespondencję z dłużnikiem,
- wydruki z wykazu podatników z datą,
- wyciągi księgowe pokazujące brak wpłaty.
Co się dzieje, gdy kontrahent zapłaci po korekcie? Przykład liczbowy
Jeśli dłużnik zapłaci po dokonaniu korekty, obie strony muszą ją odwrócić. Wierzyciel zwiększa podstawę opodatkowania i VAT należny, a dłużnik zwiększa VAT naliczony, w rozliczeniu za okres, w którym płatność faktycznie nastąpiła. Tak wynika z zasad opisanych na podatki.gov.pl. Przy zapłacie częściowej odwracasz korektę proporcjonalnie do wpłaconej kwoty.
Termin płatności upływa 10 marca. Dłużnik nie płaci.
-
- dzień od terminu mija 8 czerwca.
- Jeśli oba podmioty są czynnymi podatnikami, wierzyciel w rozliczeniu za czerwiec zmniejsza podstawę o 10 000 zł i VAT należny o 2 300 zł.
- Dłużnik w tym samym okresie zmniejsza VAT naliczony o 2 300 zł.
- Gdy dłużnik zapłaci całość we wrześniu, obie strony w rozliczeniu za wrzesień wracają do pierwotnych kwot: wierzyciel dolicza 2 300 zł VAT należnego, dłużnik 2 300 zł naliczonego.
Uwaga: kwoty z przykładu są wyłącznie ilustracją. Przed księgowaniem sprawdź aktualny stan przepisów na podatki.gov.pl.
Uwaga: najczęstsze błędy przy uldze na złe długi
Uwaga: najczęstszy błąd, jaki widzimy u klientów, to czekanie z korektą, aż minie limit 3 lat, oraz oznaczanie jej w JPK_V7 jako „WEW“. Do tego dochodzi brak dowodów wezwania do zapłaty i sprzedaż wierzytelności bez konsultacji z księgową. Dokumentuj każdy krok i trzymaj kopie potwierdzeń.
Perspektywa Akwadrat: dlaczego ulga na złe długi to temat na wczesną rozmowę z księgową
Zbyt wielu przedsiębiorców traktuje nieopłaconą fakturę jako problem windykacyjny, a nie podatkowy. Tymczasem to właśnie w tym momencie finansujesz państwu VAT, którego nie otrzymałeś. Na konsultację przynieś faktury, umowy, wezwania do zapłaty i dowody ich wysyłki. My sprawdzimy status VAT kontrahenta, przeanalizujemy dokumenty i przygotujemy korektę w JPK_V7. Szczegóły naszych usług znajdziesz na stronie biura.
Jak możemy pomóc przy rozliczeniu ulgi na złe długi?
Odzyskanie VAT od niezapłaconych faktur nie musi pochłaniać Twojego czasu. W Akwadrat weryfikujemy status VAT kontrahenta, przygotowujemy korekty, księgujemy je i reprezentujemy Cię przed urzędem, gdy pojawią się pytania. Przed zleceniem zbierz faktury, umowy i dowody wysłania wezwań do zapłaty. Zobacz, co robimy w ramach rozliczeń podatkowych i pozostałych usług, sprawdź cennik i umów bezpłatną konsultację.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Najczęściej zadawane pytania
Jak zaksięgować ulgę na złe długi VAT?
U wierzyciela korekta zmniejsza przychód oraz VAT należny w okresie, w którym spełnione zostały warunki ulgi. Dłużnik w tym samym okresie zmniejsza VAT naliczony. W JPK_V7 nie używasz oznaczenia „WEW“.
Co stanowi art. 89a ust. 1 ustawy o VAT?
Przepis daje wierzycielowi prawo do skorygowania podstawy opodatkowania i VAT należnego z tytułu wierzytelności uznanej za nieściągalną. Warunki, w tym status czynnego podatnika obu stron, opisuje jednolity tekst ustawy w ISAP.
Gdzie znajdę kalkulator 90-dniowej ulgi na złe długi?
Urzędowego kalkulatora nie ma, ale policzysz to samodzielnie: dodaj 90 dni do terminu płatności z faktury. Rozlicz korektę w okresie, w którym warunki są spełnione, a wątpliwości sprawdź na podatki.gov.pl.
Co zrobić, gdy dłużnik zapłaci po korekcie?
Obie strony dokonują ponownej korekty w rozliczeniu za okres, w którym nastąpiła zapłata. Wierzyciel zwiększa VAT należny, dłużnik VAT naliczony, proporcjonalnie do wpłaconej kwoty.
Źródła
- Serwis o podatkach – Ulga na złe długi
- Serwis o podatkach – Pytania i odpowiedzi
- Obwieszczenie Marszałka Sejmu Rzeczypospolitej Polskiej z dnia 9 lutego 2024 r. w sprawie ogłoszenia jednolitego tekstu ustawy o podatku od towarów i usług