Koszt uzyskania przychodu to wydatek, który obniża Twój dochód, a więc i podatek. Nie każda faktura jest takim kosztem. Wydatek musi być poniesiony w celu osiągnięcia przychodu albo zachowania lub zabezpieczenia jego źródła i nie może być na liście wydatków wyłączonych przez ustawę. Poniżej wyjaśniamy, co wliczysz w koszty jednoosobowej działalności i spółki z o.o., czego urząd nie uzna, jak rozliczyć stratę i jakie limity obowiązują w 2026 roku. Stan prawny: 17 października 2026 r.
TL;DR
- Kosztem jest wydatek poniesiony w celu osiągnięcia, zachowania lub zabezpieczenia przychodu, którego ustawa nie wyłącza (art. 22 ust. 1 ustawy o PIT, art. 15 ust. 1 ustawy o CIT).
- Sama faktura nie wystarczy. W razie kontroli to Ty musisz wykazać, że wydatek służył firmie.
- Stratę podatkową odliczasz przez 5 kolejnych lat: po 50% rocznie albo jednorazowo do 5 mln zł.
- Od 1 stycznia 2026 r. limit kosztów dla samochodu osobowego zależy od emisji CO2: 150 000 zł albo 100 000 zł.
- Na ryczałcie kosztów nie odliczasz w ogóle, więc ten poradnik dotyczy głównie KPIR i pełnej księgowości.
Spis treści
- Czym jest koszt uzyskania przychodu
- Co zwykle wliczysz w koszty firmy
- Czego urząd nie uzna za koszt
- Koszty bezpośrednie i pośrednie
- Koszty i strata w spółce z o.o.
- Samochód w firmie od 2026 roku
- Koszty z etatu i koszty autorskie
- Przykład: firma usługowa z Targówka
- Co to oznacza dla Ciebie
- Jak na to patrzymy w Akwadrat
- Księgowość, w której koszty są pod kontrolą
- FAQ
- Źródła
Czym jest koszt uzyskania przychodu
Definicja jest w obu ustawach podatkowych prawie identyczna. Dla przedsiębiorców na PIT to art. 22 ust. 1 ustawy o podatku dochodowym od osób fizycznych, a katalog wyłączeń jest w art. 23. Dla spółek z o.o. to art. 15 ust. 1 ustawy o podatku dochodowym od osób prawnych, a wyłączenia są w art. 16 ust. 1.
Z przepisów i stanowiska Ministerstwa Finansów wynika, że wydatek musi spełnić łącznie kilka warunków:
- Został faktycznie poniesiony przez firmę i jest definitywny, czyli nie został Ci zwrócony.
- Ma związek z prowadzoną działalnością.
- Ma na celu osiągnięcie przychodu, zachowanie albo zabezpieczenie jego źródła.
- Jest właściwie udokumentowany.
- Nie znajduje się w ustawowym katalogu wydatków niestanowiących kosztów.
Przepis nie podaje zamkniętej listy kosztów. Dlatego ten sam wydatek może być kosztem w jednej firmie, a w innej już nie. Kurs fotografii to koszt dla fotografa, ale u programisty urząd zapyta o związek z jego przychodami.
Co zwykle wliczysz w koszty firmy
W praktyce małej firmy z Warszawy najczęściej są to:
- zakup towarów handlowych i materiałów,
- czynsz za biuro lub lokal usługowy, media, internet i telefon,
- wynagrodzenia pracowników i składki ZUS finansowane przez pracodawcę,
- usługi obce: księgowość, prawnik, marketing, hosting, oprogramowanie,
- amortyzacja środków trwałych, np. komputera czy maszyn,
- szkolenia związane z profilem działalności,
- podróże służbowe, paliwo i eksploatacja auta w granicach limitów,
- odsetki od kredytu firmowego, opłaty bankowe, ubezpieczenie firmy.
Każda z tych pozycji wymaga dowodu: faktury, umowy, listy płac, potwierdzenia przelewu. Przy drobnych wydatkach przydaje się też krótka notatka, do czego zakup posłużył.
Czego urząd nie uzna za koszt
Katalog z art. 23 ustawy o PIT i art. 16 ust. 1 ustawy o CIT jest długi. Najczęściej dotyczy to:
- wydatków prywatnych: domowego sprzętu, wyjazdów rodzinnych, ubrań codziennego użytku,
- grzywien, kar i odsetek od zaległości podatkowych,
- samego podatku dochodowego,
- wydatków na reprezentację, w tym przyjęć i upominków o charakterze reprezentacyjnym,
- części kosztów samochodu ponad ustawowe limity.
W razie wątpliwości co do konkretnego wydatku możesz złożyć wniosek o interpretację indywidualną do Krajowej Informacji Skarbowej. Warto też przejrzeć interpretacje ogólne Ministra Finansów, wśród których jest m.in. interpretacja o ujmowaniu kosztów w KPIR.
Koszty bezpośrednie i pośrednie
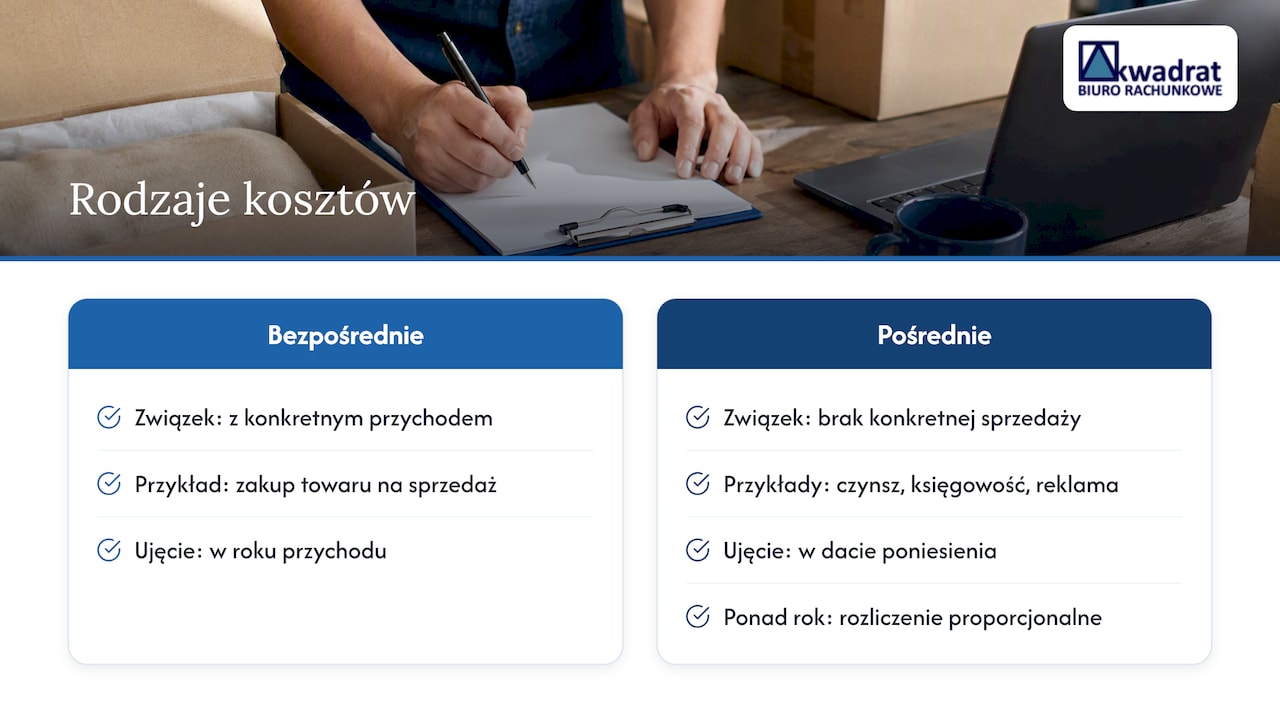
To rozróżnienie decyduje o tym, kiedy koszt zaliczysz. Koszty bezpośrednie są związane z konkretnym przychodem, np. zakup towaru, który sprzedajesz. Rozliczasz je w roku, w którym osiągnąłeś odpowiadający im przychód.
Koszty pośrednie, np. czynsz, księgowość czy reklama, nie przekładają się na konkretną sprzedaż. Zaliczasz je w dacie poniesienia. Jeżeli koszt pośredni dotyczy okresu dłuższego niż rok, np. roczna licencja opłacona w październiku, rozliczasz go proporcjonalnie do długości okresu.
Na KPIR wiele firm stosuje metodę kasową lub uproszczoną. Jeśli korzystasz z kasowego PIT, koszt ujmujesz co do zasady w dacie zapłaty. Szczegóły opisaliśmy w artykule o kasowym PIT dla przedsiębiorców.
Koszty i strata w spółce z o.o.
W spółce z o.o. koszty liczysz według ustawy o CIT i ewidencjonujesz w pełnej księgowości. Dochód to nadwyżka przychodów nad kosztami ich uzyskania w roku podatkowym. Gdy koszty są wyższe od przychodów, powstaje strata.
Stratę rozliczasz w jednym z dwóch wariantów w ciągu 5 kolejnych lat podatkowych:
- obniżasz dochód maksymalnie o 50% straty w jednym roku,
- albo jednorazowo odliczasz do 5 mln zł, a nadwyżkę rozliczasz w kolejnych latach, nie więcej niż 50% w roku.
Podstawa prawna to art. 7 ust. 5 ustawy o CIT, a dla przedsiębiorców na PIT art. 9 ust. 3 ustawy o PIT. Pamiętaj, że w spółce osiągającej niski dochód w stosunku do przychodów może pojawić się temat podatku minimalnego. Opisaliśmy go w tekście o 10% podatku minimalnym w CIT.
Samochód w firmie od 2026 roku
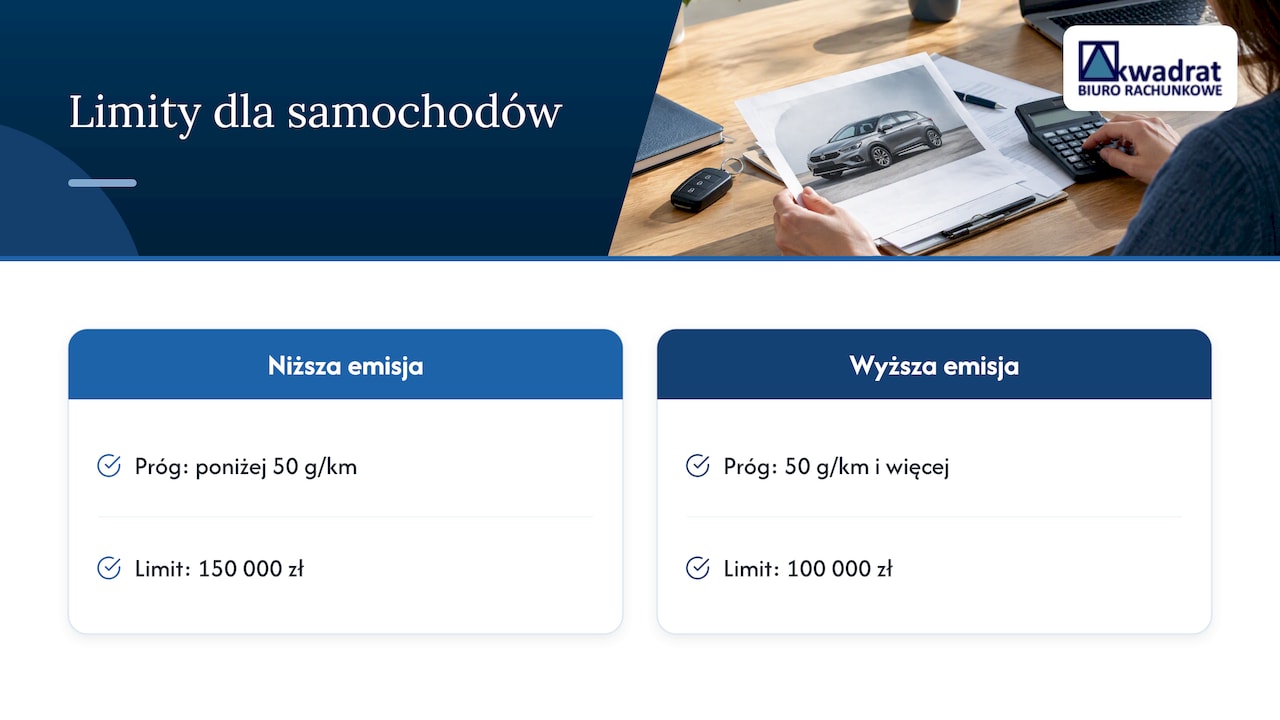
Od 1 stycznia 2026 r. limit zaliczenia do kosztów wartości samochodu osobowego, przy amortyzacji i leasingu, zależy od emisji CO2. Dla aut z emisją poniżej 50 g/km limit wynosi 150 000 zł, a dla aut z emisją 50 g/km i wyższą 100 000 zł.
Przed podpisaniem umowy leasingu sprawdź emisję w dokumentach pojazdu. Różnica 50 000 zł w limicie oznacza realnie wyższy podatek przez cały okres użytkowania. Więcej praktycznych przykładów znajdziesz w naszym artykule o niższych limitach amortyzacji i leasingu aut od 2026 r..
Koszty z etatu i koszty autorskie
Wielu przedsiębiorców pracuje jednocześnie na etacie, więc w zeznaniu rocznym spotyka też koszty zryczałtowane. Tu nie dokumentujesz wydatków, bo ustawa podaje stałe kwoty. W rozliczeniu PIT za 2026 rok limity wynoszą:
| Sytuacja | Miesięcznie | Rocznie (maks.) |
|---|---|---|
| Jeden stosunek pracy | 250 zł | 3 000 zł |
| Kilka stosunków pracy | – | 4 500 zł |
| Jeden stosunek pracy, dojazd z innej miejscowości | 300 zł | 3 600 zł |
| Kilka stosunków pracy, dojazd z innej miejscowości | – | 5 400 zł |
Jeśli pracujesz na dwóch etatach, suma kosztów z dwóch PIT-11 może przekroczyć limit. W zeznaniu wpisujesz wtedy nie więcej niż limit roczny, a nadwyżki nie odliczysz.
Twórcy, np. programiści, graficy czy copywriterzy przenoszący prawa autorskie, mogą stosować 50% koszty. Ich łączny roczny limit wynosi 120 000 zł i jest wspólny dla etatu i umów cywilnoprawnych.
Przykład: firma usługowa z Targówka
Pani Marta prowadzi jednoosobową działalność, studio projektowe na Targówku, rozlicza się podatkiem liniowym 19% (art. 30c ustawy o PIT) i prowadzi KPIR. Liczby za rok są uproszczone:
- przychód: 240 000 zł,
- koszty uznane: czynsz za pracownię 36 000 zł, oprogramowanie 9 600 zł, księgowość 6 000 zł, amortyzacja sprzętu 8 400 zł, materiały 20 000 zł, razem 80 000 zł,
- dochód: 160 000 zł (przed odliczeniem składek).
W kosztach znalazł się też telewizor za 6 000 zł kupiony do domu. Jeśli urząd go zakwestionuje, dochód wzrośnie do 166 000 zł, a podatek o 1 140 zł (19% z 6 000 zł), do tego odsetki za zwłokę od zaległości. Zysk z „wrzucenia w koszty” jest więc niewielki, a ryzyko realne.
Uwaga: Najczęstszy błąd, jaki widzimy u klientów, to przekonanie, że każda faktura na NIP firmy jest kosztem. Faktura dokumentuje zakup, ale nie dowodzi celu. Ciężar wykazania związku z przychodem spoczywa na Tobie, więc przy wydatkach, które mogą służyć też prywatnie, zachowaj uzasadnienie: projekt, klienta, umowę.
Co to oznacza dla Ciebie
- Prowadzisz JDG na ryczałcie: kosztów nie odliczasz, bo podatek liczysz od przychodu. Jeśli Twoje koszty są wysokie, przed nowym rokiem sprawdź, czy skala lub podatek liniowy nie byłyby korzystniejsze.
- Prowadzisz JDG na KPIR: każdy koszt obniża podatek, ale tylko udokumentowany i związany z firmą. Przechowuj dokumenty i opisuj wydatki mieszane.
- Masz spółkę z o.o.: koszty rozliczasz według ustawy o CIT, a stratę możesz odliczać przez 5 lat. Zaplanuj ją razem z księgową, zanim spółka zacznie wypłacać zyski.
- Planujesz auto w firmie: przed decyzją sprawdź emisję CO2, bo od niej zależy limit kosztów.
Kwoty i limity mogą się zmieniać. Przed rozliczeniem sprawdź aktualny stan na podatki.gov.pl.
Jak na to patrzymy w Akwadrat
Od 2012 roku prowadzimy księgowość małych firm i spółek z o.o. w Warszawie. Z naszej praktyki wynika, że największe ryzyko nie leży w skomplikowanych przepisach, ale w codziennych nawykach. Faktury przychodzą bez opisu, wydatki prywatne mieszają się z firmowymi, a pytanie „czy to jest koszt” pada dopiero przy zamknięciu roku.
Dlatego przy każdym kliencie ustalamy na początku, jakie wydatki są typowe dla jego branży i jak je dokumentować. Wolimy zapytać o cel zakupu w dniu księgowania niż tłumaczyć go urzędnikowi po trzech latach. Optymalizacja podatkowa zaczyna się od rzetelnej ewidencji, a nie od szukania luk.
— Agnieszka Kopyłowska
Księgowość, w której koszty są pod kontrolą
W Akwadrat prowadzimy KPIR, ryczałt i pełne księgi handlowe, także zdalnie, z bezpłatną konsultacją na start. Według naszego cennika KPIR z VAT kosztuje 300–800 zł miesięcznie, ryczałt z VAT 250–700 zł miesięcznie, a księgi handlowe z VAT 800–4 000 zł miesięcznie, zależnie od liczby dokumentów i zakresu obsługi. Sprawdź szczegóły w cenniku usług księgowych albo poznaj naszą pełną księgowość dla spółek.
FAQ
Czy koszty uzyskania przychodu wynoszą 3 000 zł czy 3 600 zł?
Zależy to od miejsca zamieszkania i pracy. Przy jednym etacie w tej samej miejscowości roczny limit to 3 000 zł (250 zł miesięcznie). Jeśli dojeżdżasz z innej miejscowości, limit wynosi 3 600 zł (300 zł miesięcznie).
Kiedy przysługują 50% koszty uzyskania przychodów?
Gdy uzyskujesz przychody z korzystania z praw autorskich lub rozporządzania nimi przez twórcę, np. przy przeniesieniu praw do projektu lub kodu. Łączny roczny limit tych kosztów to 120 000 zł. Umowa powinna wyraźnie określać część wynagrodzenia za prawa autorskie.
Czy na ryczałcie mogę odliczyć koszty?
Nie. Ryczałt od przychodów ewidencjonowanych liczysz od przychodu, bez pomniejszania go o koszty. Jeśli Twoje wydatki stanowią dużą część przychodu, rozważ z księgową zmianę formy opodatkowania na kolejny rok.
Jak rozliczyć stratę w spółce z o.o.?
Stratę odliczasz od dochodu w ciągu 5 kolejnych lat podatkowych. Możesz obniżać dochód o maksymalnie 50% straty rocznie albo jednorazowo odliczyć do 5 mln zł, a resztę w kolejnych latach. Podstawą jest art. 7 ust. 5 ustawy o CIT.
Czy faktura wystarczy, żeby wydatek był kosztem?
Nie. Faktura to dowód zakupu, ale musisz też wykazać, że wydatek służył osiągnięciu lub zabezpieczeniu przychodu i nie jest wyłączony z kosztów przez ustawę. Przy wydatkach, które mogą mieć charakter prywatny, zachowaj dodatkowe uzasadnienie.
Źródła
- Serwis o podatkach: Informacje podstawowe, CIT klasyczny
- Biznes.gov.pl: Jak odliczyć stratę w podatkach
- Ministerstwo Finansów: Podatki 2026, przewodnik dla inwestorów
- Serwis o podatkach: Ile wynoszą koszty uzyskania przychodów w rozliczeniu PIT za 2026 rok
- Serwis o podatkach: Koszty uzyskania przychodów, pytania i odpowiedzi
- Eureka MF: 50% koszty uzyskania przychodów
Rekomendacje
- Od 2026 r. niższe limity amortyzacji i kosztów leasingu samochodów – co musisz wiedzieć
- CEIDG krok po kroku, czyli jak otworzyć własny biznes w 2025 roku
- Zmiany w składce zdrowotnej opłacanej przez przedsiębiorców od 1 stycznia 2025
- Zmiany w systemie podatkowym w Polsce na 2025 rok. Co musisz wiedzieć?